
Si cobras por tus servicios en criptomonedas, Hacienda lo considera un ingreso de actividad económica desde el momento en que lo recibes. Esto significa que debes valorarlo en euros al tipo de cambio del día del cobro, emitir factura con IVA y declararlo en el modelo 130 trimestral y en tu renta anual. No importa la criptomoneda ni si la conviertes o no a euros.
¿Qué significa declarar ingresos en criptomonedas como freelancer?
Cuando trabajas como freelancer y un cliente te paga en Bitcoin, Ethereum o cualquier otra criptomoneda, ese cobro no es distinto, a efectos fiscales, de recibir euros. Hacienda lo clasifica como un rendimiento de actividad económica, exactamente igual que si hubieras cobrado por transferencia bancaria. El hecho de que el medio de pago sea digital no cambia la naturaleza del ingreso ni te exime de ninguna obligación tributaria.
Lo que sí cambia respecto a un cobro convencional es el proceso de valoración. Como las criptomonedas no tienen un valor fijo en euros, debes determinar cuánto valía la cripto recibida en el momento exacto del cobro. Ese valor en euros es el que Hacienda toma como base para calcular tus impuestos, y es el que debes reflejar en tu factura y en tus declaraciones trimestrales.
Diferencia entre cobrar en cripto e invertir en cripto
Existe una distinción fiscal muy relevante que conviene tener clara desde el principio: no es lo mismo recibir criptomonedas como pago por un servicio que comprar criptomonedas como inversión personal. En el primer caso, el ingreso tributa como rendimiento de actividad económica, integrado en la base general del IRPF, con tipos que van del 19 % al 47 % según tu tramo. En el segundo, la ganancia o pérdida al vender esa inversión tributa en la base del ahorro, con tipos más reducidos.
Como freelancer que cobra en cripto por servicios, tu situación siempre parte del primer escenario. La cripto que recibes como contraprestación de tu trabajo es, antes que un activo digital, un ingreso profesional. Eso no cambia aunque nunca la conviertas a euros ni aunque la guardes indefinidamente en tu cartera.
¿Qué considera Hacienda cuando recibes criptomonedas por servicios?
La Agencia Tributaria aplica un criterio claro y consistente: toda criptomoneda recibida como contraprestación de una actividad profesional o empresarial es un rendimiento de actividad económica. Así lo entiende tanto si el cliente te paga directamente a tu cartera como si lo hace a través de una plataforma de pagos cripto. La forma de entrega no modifica la naturaleza fiscal del cobro.
Además, Hacienda dispone de información sobre estas operaciones a través de los reportes que los exchanges y plataformas de custodia están obligados a enviar. El modelo 172, que presentan las plataformas de custodia en España, informa sobre los saldos de sus clientes. Por eso, asumir que estos cobros pasan desapercibidos es un error con consecuencias reales.
¿Cuándo estás obligado a declarar tus ingresos en cripto?
Si ya estás dado de alta como autónomo, la respuesta es sencilla: desde el primer cobro, independientemente de su importe. Como autónomo, estás obligado a presentar la declaración de la renta, y todos tus ingresos, sea cual sea su forma, forman parte de ella. No existe un umbral mínimo que te exima de declarar los cobros en criptomonedas derivados de tu actividad profesional.
¿Desde qué cantidad hay que declarar criptomonedas?
Para los cobros derivados de tu actividad como freelancer, no hay importe mínimo exento. Si un cliente te transfiere el equivalente a 50 euros en Ethereum por un pequeño encargo, esos 50 euros son un ingreso de actividad económica que debes reflejar en tu contabilidad y en tus declaraciones. La lógica es la misma que aplica a cualquier otro cobro profesional en euros: si prestas un servicio y cobras, declaras.
Distinto es el caso de las operaciones de inversión personal, donde el criterio es el mismo, pero la categoría tributaria cambia. En cualquier caso, como freelancer activo, todos tus ingresos en cripto por servicios prestados deben declararse desde el primer euro, sin excepciones ni umbrales de tolerancia.
Operaciones que generan obligación fiscal inmediata
No todas las interacciones con criptomonedas generan la misma obligación. Para un freelancer, las que activan de inmediato la obligación de declarar como ingreso de actividad son las siguientes:
- Cobro por servicios profesionales: Diseño, programación, consultoría, redacción o cualquier trabajo freelance pagado en cripto.
- Pago parcial en cripto: Si un cliente te paga una parte en euros y el resto en Bitcoin, la parte en cripto también es ingreso de actividad desde el momento del cobro.
- Recompensas por minería: Si minas criptomonedas de forma habitual y organizada, Hacienda lo clasifica como actividad económica, lo que exige darte de alta en el IAE y como autónomo.
- Ingresos por staking habitual: Cuando el staking tiene carácter recurrente y organizado, puede considerarse actividad económica, aunque la casuística depende del volumen y la regularidad.
¿Cómo valorar en euros los cobros en criptomonedas?
Valorar correctamente un cobro en criptomonedas es el primer paso práctico que debes dar cada vez que recibes un pago de este tipo. La regla es directa: el valor del cobro en euros es el precio de mercado de la criptomoneda en el momento exacto en que la recibes. Ese dato es la base sobre la que calculas el ingreso, emites la factura y tributas.
Ejemplo práctico de valoración
Datos del cobro
Un cliente te transfiere 0,5 ETH por un proyecto de diseño web el 10 de marzo.
Cotización ese día
El precio de mercado del ETH el 10 de marzo es de 2.400 € por unidad.
Ingreso a declarar
0,5 × 2.400 = 1.200 € de ingreso de actividad económica. Eso va en tu factura y en tu modelo 130.
Si más adelante vendes ese 0,5 ETH por 1.400 €, la diferencia (200 €) tributa como ganancia patrimonial.
¿Por qué la fecha de cobro lo cambia todo?
La fecha de cobro determina dos cosas a la vez: el valor en euros del ingreso que debes declarar y el precio de adquisición de las criptomonedas que acabas de recibir. Este segundo dato es igual de importante, porque cuando en el futuro decidas vender o intercambiar esas cripto, la ganancia patrimonial se calcula restando ese precio de adquisición al precio de venta. Un registro impreciso de la fecha puede distorsionar ambos cálculos.
Dado que el mercado cripto puede moverse de forma significativa incluso en pocas horas, el precio del inicio del día y el del momento exacto del cobro pueden ser distintos. Lo más prudente es registrar la hora y el precio con la mayor precisión posible, usando fuentes de referencia reconocidas como el precio en exchanges de alto volumen o la media de cotización publicada en plataformas de datos de mercado.
¿Cómo documentar el tipo de cambio correctamente?
Hacienda no exige una fuente de precio oficial única para las criptomonedas, pero sí requiere que el método de valoración sea coherente y documentado. La práctica habitual consiste en usar el precio de cotización publicado por el exchange a través del cual se realiza la operación, o el precio de plataformas de datos de mercado reconocidas como Coinbase, Kraken o Coinmarketcap. Lo fundamental es guardar el respaldo de ese precio: una captura de pantalla con fecha y hora es suficiente como evidencia.
Mantener un registro actualizado de cada cobro en cripto —fecha, cantidad de criptomoneda recibida, precio de mercado ese día, valor en euros equivalente y cliente— te permite cumplir con las obligaciones de llevanza de libros de registro que exige la AEAT a cualquier autónomo en estimación directa. Ese registro es tu defensa ante cualquier comprobación tributaria.
¿Cómo se factura cuando un cliente te paga en criptomonedas?
La factura no cambia en estructura por el hecho de que el cobro sea en cripto. Lo que sí debes ajustar es la forma en que reflejas el medio de pago. La factura siempre se emite en euros, incluyendo la base imponible, el IVA y la retención de IRPF si procede. El importe en criptomoneda puede mencionarse como nota informativa, pero no sustituye al importe en euros.
Estructura de la factura con cobro en cripto
¿Qué ocurre con el IVA en estos cobros?
El IVA se aplica sobre el servicio que prestas, no sobre la criptomoneda en sí. Dicho de otra forma: que cobres en Bitcoin no cambia en absoluto la tributación del servicio por IVA. Si tu servicio de diseño, programación o consultoría está sujeto al tipo general del 21 %, eso sigue siendo así con independencia de cómo te pague el cliente. La criptomoneda es el medio de pago, no el objeto imponible.
Una particularidad a tener en cuenta: si el cliente es extranjero y la operación está exenta de IVA por las reglas de territorialidad —por ejemplo, servicios prestados a empresas fuera de la UE—, esa exención también se aplica cuando el cobro es en cripto. Las reglas de IVA no se alteran por el tipo de divisa o activo digital con el que se pague. Lo que manda es la naturaleza y destino del servicio, no el medio de pago.
Modelos tributarios que debes presentar como freelancer con ingresos en cripto
Cuando tus ingresos incluyen cobros en criptomonedas, las obligaciones formales son las mismas que para cualquier autónomo, con algún modelo adicional que puede entrar en juego según tu situación. El esquema básico de declaraciones no cambia: sigues presentando el modelo 130 trimestral, el modelo 303 de IVA y la declaración anual de la renta.
Modelo 130: el pago fraccionado trimestral
El modelo 130 es la declaración trimestral con la que los autónomos en estimación directa anticipan parte de su IRPF a Hacienda. Funciona como un adelanto del 20 % sobre el beneficio neto del trimestre, calculado restando los gastos deducibles a los ingresos. Cuando recibes cobros en criptomonedas, esos ingresos —valorados en euros al precio de mercado del día de cobro— se incluyen exactamente igual que cualquier otro ingreso de tu actividad.
Se presenta cuatro veces al año: en enero, abril, julio y octubre, dentro de los primeros veinte días del mes. Si el 70 % o más de tu facturación ya lleva retención de IRPF —porque facturas principalmente a empresas o profesionales en España— puedes estar exento de presentarlo. En ese caso, la retención que aplicas en tus facturas hace las veces de ese anticipo.
Modelo 100: la declaración anual de la renta
En la declaración anual de la renta, los cobros en criptomonedas por servicios profesionales se declaran dentro del apartado de rendimientos de actividades económicas. Las ganancias o pérdidas que generas al vender posteriormente esas cripto van en las casillas 1800 a 1814, que corresponden al apartado de ganancias y pérdidas patrimoniales por transmisión de monedas virtuales en la base del ahorro.
Esto significa que un cobro en cripto puede generar hasta dos momentos tributarios diferentes en tu renta anual: el primero cuando lo recibes como ingreso profesional, y el segundo cuando lo vendes o intercambias. Ambos deben quedar reflejados correctamente en el modelo 100, en apartados distintos y con tipos impositivos diferentes.
Modelo 721: criptomonedas en exchanges extranjeros
Si guardas criptomonedas en plataformas de custodia con sede fuera de España —como Binance, Coinbase o Kraken en sus versiones internacionales— y el valor total de tus saldos supera los 50.000 euros a 31 de diciembre, debes presentar el modelo 721 antes del 31 de marzo del año siguiente. Este modelo es puramente informativo: no implica pago de impuestos, pero su incumplimiento tiene consecuencias sancionadoras relevantes.
El modelo 721 solo tiene que presentarse en los años posteriores si el saldo ha aumentado en más de 20.000 euros respecto a la última declaración, o si has dejado de ser titular de los activos. Es, en esencia, una declaración de patrimonio digital en el extranjero, similar en concepto al ya conocido modelo 720 para activos financieros convencionales.
¿Qué pasa con las criptomonedas que conservas después de cobrar?
Una vez declarado el cobro como ingreso de actividad, las criptomonedas que has recibido pasan a ser un activo en tu poder, con un precio de adquisición registrado en euros. A partir de ese momento, su comportamiento fiscal cambia: si en el futuro las vendes, las intercambias por otra cripto o las usas para pagar algo, Hacienda calcula si has obtenido una ganancia o una pérdida patrimonial.
Ganancia patrimonial al vender o intercambiar tus cripto
La ganancia patrimonial se calcula de forma sencilla: precio de venta menos precio de adquisición. Si cobrabas 0,5 ETH por un servicio y ese día el ETH valía 2.400 €, tu precio de adquisición queda fijado en 1.200 €. Si tiempo después vendes esos 0,5 ETH por 1.500 €, la ganancia patrimonial es de 300 €, que tributan en la base del ahorro a los tipos del impuesto sobre el ahorro, que van del 19 % al 28 % según tramos.
Este mismo criterio aplica si intercambias una criptomoneda por otra. El canje cripto a cripto es un hecho imponible que Hacienda considera una transmisión, aunque nunca conviertas nada a euros. Por eso es imprescindible registrar cada operación: el momento del cobro, el precio de ese momento y el precio en cada transacción posterior.
Si además trabajas o has facturado en otros países, conviene conocer cómo se articula el tratamiento fiscal para freelancers que trabajan y tributan en dos países, ya que los cobros en cripto de clientes extranjeros pueden tener implicaciones adicionales según los convenios de doble imposición.
Errores frecuentes al declarar ingresos cripto siendo autónomo
Conocer los errores más habituales es tan útil como conocer las reglas. Muchos freelancers con cobros en cripto cometen los mismos fallos, no por desconocimiento absoluto del tema, sino por matices que pasan desapercibidos. A continuación se exponen los más comunes:
❌ Declarar solo al convertir a euros
El ingreso nace en el momento del cobro, no cuando conviertes la cripto a moneda fiat. Esperar a la conversión genera un desfase fiscal que puede derivar en recargos.
❌ No emitir factura en euros
Aunque el cliente pague en cripto, la factura debe emitirse siempre en euros. Emitirla solo en cripto o no emitirla es un incumplimiento formal con consecuencias sancionadoras.
❌ No registrar el precio de cada cobro
Sin el precio de adquisición registrado en la fecha de cobro, no puedes calcular correctamente la futura ganancia patrimonial. Ese dato no se puede reconstruir fácilmente a posteriori.
❌ Olvidar el modelo 721
Si tienes más de 50.000 € en cripto en plataformas extranjeras, la omisión del modelo 721 tiene sanciones desproporcionadas respecto al incumplimiento. Y Hacienda recibe esa información de los exchanges.
❌ Confundir categorías tributarias
Los cobros por servicios van en actividad económica; las ganancias al vender van en la base del ahorro. Declararlos en la categoría incorrecta puede implicar pagar de más o de menos, y generar comprobaciones.
❌ Ignorar el canje cripto-cripto
Cambiar Bitcoin por Ethereum —o cualquier cripto por otra— es un hecho imponible. Hacerlo sin registrarlo como transmisión es uno de los errores más frecuentes y difíciles de corregir una vez pasado el ejercicio.
Si una parte importante de tus ingresos proviene de plataformas digitales, también puede resultarte útil revisar cómo se aplica la obligación de declarar ingresos de apps de reparto siendo autónomo, ya que la lógica de valoración de cobros por plataformas comparte principios con la declaración de ingresos digitales. Para una visión completa de la fiscalidad del autónomo digital, el área de contabilidad para autónomos y freelancers agrupa los temas más relevantes en un mismo espacio.
Preguntas frecuentes
¿Tengo que darme de alta como autónomo si cobro en criptomonedas?
Si ya ejerces como freelancer y simplemente aceptas criptomonedas como forma de pago alternativa por servicios que ya prestabas, no necesitas darte de alta de nuevo ni modificar tu epígrafe del IAE. Tu alta existente ya cubre esa actividad. La situación es diferente si lo que haces es minar criptomonedas de forma habitual y organizada como fuente principal de ingresos: en ese caso, Hacienda lo considera una actividad económica independiente que requiere alta en el IAE en el epígrafe correspondiente y, según el volumen, también alta en el RETA. Lo que determina la obligación de alta es la naturaleza y habitualidad de la actividad, no el tipo de cobro.
¿El cobro en criptomonedas lleva IVA?
Sí, si el servicio que prestas está sujeto a IVA, ese impuesto se aplica con independencia de cómo te pague el cliente. Cobrar en Bitcoin, Ethereum o cualquier otra cripto no exime del IVA ni lo modifica. Lo que determina si hay IVA es la naturaleza y el destino del servicio, no el medio de pago. La factura debe incluir el IVA calculado sobre el valor en euros equivalente al cobro recibido. La única excepción aplica a las operaciones de compraventa de la propia criptomoneda como activo financiero, que están exentas de IVA según la jurisprudencia del Tribunal de Justicia de la Unión Europea.
¿Qué pasa si no convierto las criptomonedas a euros?
Nada cambia a efectos fiscales. Hacienda grava el ingreso en el momento del cobro, no en el momento de la conversión. Que mantengas la cripto en tu cartera durante meses o años no aplaza ni elimina la obligación de declarar ese cobro como rendimiento de actividad económica en el periodo en que lo recibiste. Lo que sí queda aplazado es la posible ganancia o pérdida patrimonial que se genera cuando finalmente vendes o intercambias esa cripto, que tributa en el ejercicio en que ocurre esa transmisión.
¿Cómo sabe Hacienda que he cobrado en criptomonedas?
Hacienda dispone de varias fuentes de información. Los exchanges y plataformas de custodia que operan en España están obligados a reportar información sobre sus clientes a través de los modelos 172 y 173. Además, los exchanges internacionales comparten datos en el marco de acuerdos de intercambio de información fiscal entre países. A partir del marco europeo DAC8, las plataformas de criptoactivos deben comunicar las operaciones de sus usuarios a las autoridades fiscales. Esto significa que la opacidad que se asociaba históricamente a las criptomonedas es cada vez más limitada desde el punto de vista fiscal.
¿Puedo deducir gastos si cobro parte de mis ingresos en cripto?
Sí. Los gastos deducibles de tu actividad profesional no dependen de la forma en que cobras, sino de que estén vinculados a tu actividad económica, estén justificados documentalmente y sean imputables al periodo en que se deducen. Si una parte de tus ingresos viene en cripto y otra en euros, el cálculo de gastos deducibles sigue el mismo criterio: se restan del total de ingresos de actividad, independientemente de su forma. Lo que sí conviene es mantener una contabilidad clara que permita justificar esa proporcionalidad ante una eventual comprobación.
¿Qué modelo uso para declarar staking o airdrops como autónomo?
Depende de la naturaleza y habitualidad de la operación. Los airdrops puntuales suelen tratarse como ganancias patrimoniales en la base del ahorro, declarados en las casillas 1800 a 1814 del modelo 100. El staking puede considerarse rendimiento de capital mobiliario o rendimiento de actividad económica según el volumen y la regularidad: si es una actividad organizada y habitual, Hacienda tiende a clasificarlo como actividad económica, lo que implicaría incluirlo en el modelo 130 trimestral y en la base general del IRPF. Ante la duda, lo más prudente es consultar con un asesor fiscal especializado en activos digitales, ya que la doctrina administrativa en este punto aún no está completamente consolidada.
¿Las pérdidas en criptomonedas se pueden compensar con otros ingresos?
Las pérdidas patrimoniales generadas por la venta o intercambio de criptomonedas pueden compensarse con ganancias patrimoniales del mismo periodo y, si el saldo sigue siendo negativo, con rendimientos de capital mobiliario hasta un límite del 25 % de dichos rendimientos. Las pérdidas que no se absorben en el ejercicio actual pueden arrastrarse durante los cuatro años siguientes para compensarlas con ganancias futuras. Sin embargo, las pérdidas de actividad económica —es decir, si tu actividad de minería arroja pérdidas— siguen reglas distintas y se integran en la base general del IRPF con sus propias limitaciones de compensación.
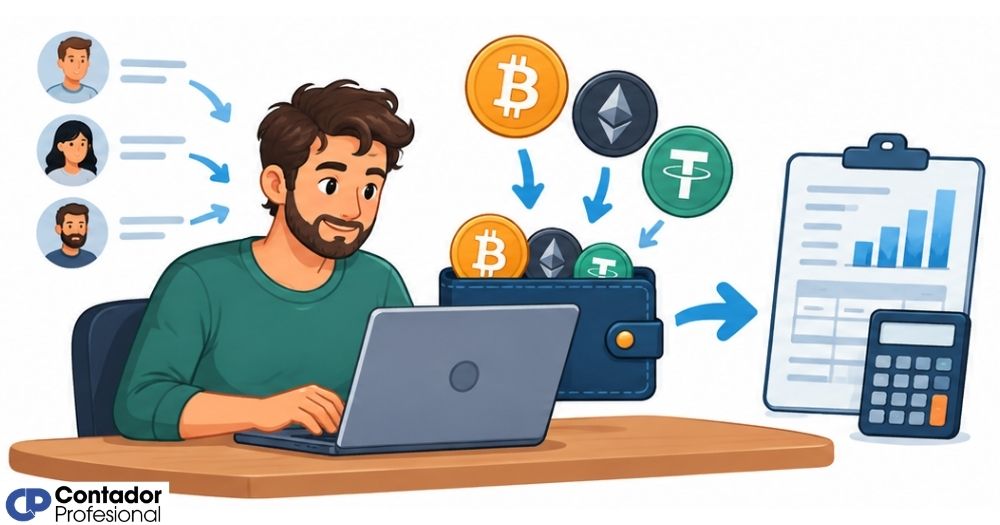
Conclusión
Declarar tus ingresos en criptomonedas siendo freelancer no es más complejo que declarar cualquier otro ingreso profesional, siempre que entiendas dos ideas fundamentales: el ingreso nace en el momento del cobro y debe valorarse en euros ese mismo día, y si después vendes o mueves esas cripto, se genera un segundo hecho imponible que también tienes que registrar. Con esas dos ideas claras, el resto encaja.
Los pasos concretos que tienes entre manos son asequibles: documentar el tipo de cambio el día del cobro, emitir la factura en euros con el IVA correspondiente, incluir ese ingreso en tu modelo 130 del trimestre y reflejarlo correctamente en tu renta anual. Si además conservas cripto en plataformas extranjeras con saldos elevados, el modelo 721 antes de marzo cierra el ciclo. Aplicar esto desde el primer cobro es mucho más sencillo que intentar reconstruirlo años después.
Si quieres seguir profundizando en la fiscalidad del trabajo independiente, en este sitio web encontrarás más recursos sobre autónomos, facturación digital y obligaciones tributarias que pueden ayudarte a tomar mejores decisiones en tu día a día profesional.
Sigue aprendiendo:
Cuota de autónomo: Paga menos según lo que ganas
Declaración del IVA para trabajadores autónomos
Gastos de autónomo: Ahorra en impuestos sin arriesgar nada
Facturación internacional para autónomos con clientes del extranjero
Baja de autónomo: Cómo tramitarla sin errores
¿Cómo cerrar el ejercicio fiscal siendo autónomo?
¿Qué régimen fiscal conviene si eres autónomo o freelancer?
¿Cómo facturar como persona física en México?
