
Si eres freelance en España, cotizas para la jubilación a través del RETA, el Régimen Especial de Trabajadores Autónomos. Desde 2023, tu cuota mensual depende de tus ingresos reales, no de una cantidad fija. Cuánto cotizas, durante cuántos años y por qué base decides hacerlo determina directamente la pensión que recibirás cuando llegue el momento de jubilarte.
¿Qué significa cotizar para la jubilación siendo freelance?
Cotizar para la jubilación siendo freelance significa aportar dinero mensualmente a la Seguridad Social para acumular derechos que, con el tiempo, se convierten en una pensión. Cada euro que pagas al sistema queda registrado en tu historial de cotización, y ese historial es precisamente el que determina cuánto cobrarás cuando te jubiles y si cumples los requisitos mínimos para acceder a la prestación.
A diferencia de lo que ocurre con un trabajador por cuenta ajena, donde la empresa gestiona y paga gran parte de las cotizaciones, tú como freelance, eres responsable de todo el proceso. Esto incluye darte de alta en el régimen correspondiente, elegir tu base de cotización y pagar puntualmente tu cuota cada mes. No hay empleador que lo haga por ti.
El RETA: el régimen que te conecta con la Seguridad Social
El RETA, Régimen Especial de Trabajadores Autónomos, es el sistema de la Seguridad Social al que debes pertenecer si trabajas por cuenta propia en España. Darte de alta en el RETA es el primer paso para empezar a acumular derechos de jubilación, y la normativa establece que debes hacerlo desde el primer día en que comienzas tu actividad como freelance, no cuando ya llevas tiempo trabajando.
El alta en el RETA genera automáticamente la obligación de pagar una cuota mensual a la Seguridad Social. Esa cuota no es opcional ni aplazable de forma indefinida, y su importe varía según el tramo de ingresos en el que te encuentres en cada momento. A través de este régimen también accedes a otras coberturas, como la prestación por incapacidad temporal o el cese de actividad.
¿En qué se diferencia cotizar como freelance frente a un asalariado?
La diferencia más importante es quién paga y quién gestiona. Un trabajador asalariado cotiza a la Seguridad Social junto con su empresa: el empleado aporta una parte y la empresa otra, más elevada. Como freelance, asumes tú solo el coste total de la cotización, que incluye contingencias comunes, contingencias profesionales, cese de actividad y formación profesional, entre otras.
| Aspecto | Trabajador asalariado | Freelance (autónomo) |
|---|---|---|
| ¿Quién cotiza? | Empleado + empresa | Solo el freelance |
| Base de cotización | Ligada al salario | La elige el autónomo (dentro de su tramo) |
| Gestión del alta | La realiza la empresa | La realiza el propio autónomo |
| Flexibilidad de cuota | Sin margen de elección | Puede cambiarse hasta 6 veces al año |
| Acceso a jubilación | Mismos requisitos de años y edad | Mismos requisitos de años y edad |
El nuevo sistema de cotización por ingresos reales
Desde 2023, el sistema de cotización de los autónomos cambió de raíz. Antes, podías elegir libremente tu base de cotización con independencia de lo que ganaras, lo que llevaba a muchos freelancers a cotizar por el mínimo durante toda su vida activa. El nuevo modelo vincula tu cuota directamente a tus ingresos reales, es decir, a lo que efectivamente ganas después de descontar los gastos propios de tu actividad.
Este cambio tiene implicaciones directas en tu jubilación. Si tus ingresos crecen con los años, tu base de cotización también subirá, y eso se traduce en una pensión mayor a largo plazo. Si tus ingresos son más bajos, cotizarás menos, pero también acumularás menos derechos. El sistema busca que lo que pagas al sistema sea proporcional a tu capacidad económica real.
Los 15 tramos de cotización y cómo se aplican
El sistema organiza los ingresos de los autónomos en quince tramos. A cada tramo le corresponde una base mínima y una base máxima de cotización, y tú puedes elegir cualquier base dentro de ese rango. Elegir una base más alta dentro de tu tramo aumenta tu cuota mensual, pero también incrementa la pensión futura que acumulas.
| Rendimientos netos mensuales | Base mínima (2025) | Cuota mínima aprox. |
|---|---|---|
| Hasta 670 € | 653,59 € | ~200 € |
| 670 € – 900 € | 718,95 € | ~220 € |
| 900 € – 1.166,70 € | 849,67 € | ~260 € |
| 1.166,70 € – 1.300 € | 950,98 € | ~280 € |
| 1.300 € – 1.500 € | 960,78 € | ~294 € |
| 1.500 € – 1.700 € | 960,78 € | ~294 € |
| 1.700 € – 1.850 € | 1.143,79 € | ~350 € |
| 1.850 € – 2.030 € | 1.209,15 € | ~370 € |
| 2.030 € – 2.330 € | 1.274,51 € | ~390 € |
| 2.330 € – 2.760 € | 1.356,21 € | ~415 € |
| 2.760 € – 3.190 € | 1.437,91 € | ~440 € |
| 3.190 € – 3.620 € | 1.519,61 € | ~465 € |
| 3.620 € – 4.050 € | 1.601,31 € | ~490 € |
| 4.050 € – 6.000 € | 1.732,03 € | ~530 € |
| Más de 6.000 € | 1.928,10 € | ~590 € |
Fuente: Seguridad Social de España — Sistema de cotización para autónomos.
¿Cómo se calculan los rendimientos netos para elegir tu tramo?
Los rendimientos netos son el resultado de restar tus gastos deducibles de tus ingresos brutos. Por ejemplo, si facturas 2.500 € al mes y tienes gastos deducibles de 400 €, tus rendimientos netos serán 2.100 €. Es sobre esa cifra sobre la que la Seguridad Social determina el tramo al que perteneces, no sobre lo que factures en bruto.
Ejemplo de cálculo de rendimientos netos
Ingresos brutos
2.500 €
Gastos deducibles
400 €
Rendimientos netos
2.100 €
→ Tramo 2.030–2.330 €
¿Puedes cambiar de tramo a lo largo del año?
Sí. La Seguridad Social te permite actualizar tu tramo de cotización hasta seis veces al año. Esto resulta muy útil para los freelancers con ingresos variables, ya que puedes ajustar tu cuota mensual cuando tu facturación sube o baja de forma significativa. El cambio se solicita a través de la sede electrónica de la Seguridad Social y entra en vigor el primer día del mes siguiente a la solicitud.
¿Cuántos años debes cotizar para acceder a la jubilación?
El tiempo que llevas cotizando al sistema es uno de los dos grandes factores que definen tu pensión. Sin un mínimo de años acumulados, sencillamente no puedes acceder a la jubilación contributiva, que es la que da derecho a una pensión calculada sobre tus bases reales de cotización. Los años cotizados también determinan qué porcentaje de tu base reguladora recibes como pensión.
El mínimo de 15 años y lo que implica
Para tener derecho a la pensión contributiva de jubilación, necesitas haber cotizado al menos 15 años a lo largo de tu vida laboral. Además, al menos dos de esos quince años deben estar dentro de los quince años inmediatamente anteriores a la solicitud de jubilación. Si no cumples este requisito, puedes solicitar una pensión no contributiva, aunque su importe es significativamente inferior.
Años cotizados y porcentaje de pensión que te corresponde
Cada año cotizado adicional te acerca al cien por cien de tu base reguladora. Con 15 años cotizados solo accedes al 50 % de lo que te correspondería. A partir de ahí, el porcentaje va aumentando progresivamente. Para cobrar el cien por cien de tu pensión en 2025, necesitas haber cotizado al menos 38 años y 3 meses. Ese umbral seguirá aumentando hasta 2027, cuando se fijará en 38 años y 6 meses.
Porcentaje de pensión según años cotizados (2025)
Referencia orientativa. Los porcentajes exactos dependen del período cotizado y las tablas vigentes de la Seguridad Social.
¿Cómo se calcula la pensión de un freelance?
El cálculo de la pensión sigue una fórmula clara, aunque sus variables cambian con los años. Lo que recibirás cuando te jubiles no es una cantidad aleatoria ni una estimación vaga: la Seguridad Social aplica un procedimiento matemático basado en tus propias bases de cotización históricas y en el número de años que hayas estado dado de alta. Entender la fórmula te da el control de proyectar tu futuro financiero.
¿Qué es la base reguladora y cómo se obtiene?
La base reguladora es el punto de partida del cálculo de tu pensión. Para obtenerla, la Seguridad Social toma las bases de cotización de tus últimos 25 años (es decir, los 300 meses previos a tu jubilación), las suma y divide el resultado entre 350. El número que sale es tu base reguladora, y sobre ella se aplica el porcentaje que te corresponde según los años cotizados.
Base reguladora = Suma de bases cotizadas en los últimos 300 meses ÷ 350. Cuanto más altas sean esas bases a lo largo del tiempo, mayor será tu pensión mensual.
Ejemplo práctico del cálculo de pensión
Supón que un freelance ha cotizado siempre por la base mínima de su tramo, resultando en una base reguladora media de 900 € al mes. Si lleva 38 años cotizados, le corresponde el cien por cien de esa base reguladora, por lo que su pensión bruta mensual sería de 900 €. Si solo lleva 15 años cotizados, recibiría el 50 %, es decir, 450 € al mes. La diferencia es muy notable.
Comparativa de pensión según base cotizada y años
Base mínima + 15 años
~450 €/mes
Solo el 50 % de la base reguladora
Base mínima + 38 años
~900 €/mes
El 100 % de la base reguladora
Base alta + 38 años
~2.000 €+/mes
El 100 % de una base reguladora elevada
Cifras orientativas. El cálculo exacto depende de tus bases reales de cotización durante los últimos 25 años.
¿Cómo influye la base de cotización en tu pensión futura?
La base de cotización que eliges cada mes no es solo el dato que determina lo que pagas. Es también el dato que la Seguridad Social guarda en tu historial y que, años después, usará para calcular tu pensión. Elegir una base baja durante muchos años reduce de forma directa y acumulada tu pensión futura, aunque en el corto plazo te ahorre dinero en cuotas.
Piénsalo así: si durante 25 años cotizas por una base de 700 € al mes y tu compañero freelance cotiza por 1.400 €, vuestra diferencia de pensión mensual puede ser de varios cientos de euros. Esa brecha no se cierra de la noche a la mañana. Por eso, conocer bien la base de cotización de un autónomo es una de las decisiones financieras más relevantes que puedes tomar como freelance.
Estrategias para mejorar tu jubilación como freelance
Trabajar por cuenta propia no significa resignarse a una pensión escasa. Hay decisiones concretas que puedes tomar a lo largo de tu vida activa para mejorar lo que recibirás cuando te jubiles. Algunas dependen del sistema público y otras son iniciativas privadas que puedes combinar. Lo más eficaz es planificar con antelación, porque el tiempo es el aliado principal de cualquier estrategia de ahorro para la jubilación.
Cotizar por una base superior a la mínima
Dentro de tu tramo de ingresos, tienes libertad para elegir cualquier base de cotización entre el mínimo y el máximo permitido. Cotizar por encima del mínimo de tu tramo significa pagar una cuota mensual algo más alta, pero cada euro adicional queda registrado en tu historial y mejora tu base reguladora futura. Es una de las pocas palancas directas que tienes sobre tu pensión pública como freelance.
Planes de pensiones y ahorro privado como complemento
La cotización al RETA cubre la pensión pública, pero muchos freelancers optan también por instrumentos de ahorro privado para complementarla. Los planes de pensiones individuales o los planes de empleo simplificados para autónomos permiten aportar dinero de forma periódica y diferir su tributación hasta el momento del rescate. Las aportaciones a planes de pensiones reducen la base imponible en el IRPF, lo que los convierte en una herramienta con doble ventaja: ahorras y pagas menos impuestos.
Más información sobre cómo gestionar todos estos aspectos está disponible en la sección de contabilidad para autónomos y freelancers, donde encontrarás recursos específicos para tu situación.
Jubilación activa: seguir trabajando y cobrar pensión
La jubilación activa es una modalidad que permite a los autónomos compatibilizar el cobro de la pensión con el mantenimiento de su actividad profesional. Desde abril de 2025, el acceso a esta modalidad se simplificó: basta con haber cumplido la edad legal de jubilación y contar con al menos 15 años cotizados. Esta opción resulta especialmente atractiva para freelancers que no quieren o no pueden dejar de trabajar de golpe.
Resumen de estrategias para mejorar tu jubilación como freelance
- Cotizar por una base superior al mínimo: Mejora tu historial directamente y aumenta tu pensión pública sin necesidad de instrumentos adicionales.
- Aprovechar los cambios de tramo: Hasta seis veces al año puedes ajustar tu base. Cuando tus ingresos suban, sube también tu base de cotización.
- Plan de pensiones individual: Permite deducir aportaciones en el IRPF y acumular capital privado para complementar la pensión pública.
- Plan de empleo simplificado para autónomos: Una opción más reciente con límites de aportación más altos que el plan individual tradicional.
- Jubilación activa: Si quieres seguir trabajando después de la edad de jubilación, puedes cobrar pensión y mantener tu actividad simultáneamente.
- Retrasar la jubilación: Cada año que retrases el acceso a la pensión más allá de la edad ordinaria incrementa el importe mensual que recibirás.
Errores frecuentes al cotizar para la jubilación
Muchos freelancers toman decisiones sobre su cotización sin pensar en las consecuencias a largo plazo. Algunos de esos errores son comprensibles cuando se está empezando, pero resultan muy difíciles de corregir con el tiempo. Conocerlos con antelación te permite evitarlos antes de que se conviertan en un problema real para tu jubilación.
Uno de los errores más comunes es cotizar siempre por la base mínima sin valorar las consecuencias a largo plazo. Otro muy habitual es no darse de alta en el RETA desde el comienzo de la actividad, lo que genera lagunas de cotización difíciles de compensar después. También existe la tendencia a no revisar el tramo de cotización cuando los ingresos crecen, perdiendo así la oportunidad de mejorar el historial en los años de mayor capacidad económica.
Finalmente, muchos freelancers postergan sine die cualquier decisión sobre su jubilación bajo la premisa de que todavía queda mucho tiempo. Cuanto antes empieces a planificar, más margen tienes para corregir, ajustar y acumular. La jubilación del autónomo requiere atención activa desde los primeros años de actividad, no solo cuando se acerca la edad de retiro.
Preguntas frecuentes
¿Cuánto paga un freelance a la Seguridad Social cada mes?
Depende del tramo de ingresos en el que te encuentres. Según las tablas vigentes en 2025, las cuotas mensuales mínimas oscilan entre aproximadamente 200 € para rendimientos netos inferiores a 670 € al mes y aproximadamente 590 € para ingresos superiores a 6.000 € mensuales. Dentro de cada tramo puedes elegir una base de cotización superior al mínimo, lo que incrementa tanto tu cuota como los derechos que acumulas para la jubilación.
¿Qué pasa si un freelance cotiza por la base mínima toda su vida?
Si cotizas por la base mínima durante toda tu vida activa, tu pensión pública será significativamente baja, dado que la base reguladora se calcula sobre los últimos 25 años de cotización. Aunque accedas al cien por cien al haber cotizado los años suficientes, ese cien por cien corresponde a una base reducida. En ese escenario, complementar la pensión pública con ahorro privado se convierte en una necesidad real, no en una opción opcional.
¿Se pueden recuperar lagunas de cotización como autónomo?
Las lagunas de cotización son períodos en los que no has estado dado de alta y, por tanto, no has cotizado. En general, los autónomos no pueden rellenar retroactivamente esas lagunas de la misma forma que en algunos casos se contempla para trabajadores por cuenta ajena. Lo que sí puedes hacer es asegurarte de mantener el alta de forma ininterrumpida desde que inicias tu actividad y, si has cotizado también como asalariado, esos períodos suman al cómputo total de años cotizados para la jubilación.
¿A qué edad puede jubilarse un freelance en España?
En 2025, la edad de jubilación ordinaria en España es de 66 años y 8 meses para quienes hayan cotizado menos de 38 años y 3 meses. Si has alcanzado o superado ese período de cotización, puedes jubilarte a los 65 años. Estos umbrales seguirán ajustándose de forma progresiva hasta 2027, cuando el requisito de cotización para jubilarse a los 65 años quedará fijado en 38 años y 6 meses.
¿Es obligatorio darse de alta en el RETA para cotizar?
Sí. Cualquier persona que ejerza una actividad económica por cuenta propia de forma habitual en España tiene la obligación legal de darse de alta en el RETA desde el primer día de actividad. No hacerlo no solo implica no cotizar para la jubilación, sino también exponerse a sanciones por parte de la Tesorería General de la Seguridad Social y a la pérdida de coberturas como la incapacidad temporal o el cese de actividad.
¿Los años cotizados antes de ser freelance cuentan para la jubilación?
Sí. El sistema español de Seguridad Social computa de forma conjunta todos los períodos cotizados, independientemente del régimen al que hayas pertenecido en cada momento. Si antes de ser freelance trabajaste como asalariado durante varios años, esas cotizaciones forman parte de tu historial acumulado. Lo que cambia entre regímenes es la base de cotización registrada en cada período, que afecta al cálculo de la base reguladora final.
¿Qué diferencia hay entre jubilación ordinaria y jubilación anticipada para autónomos?
A la jubilación ordinaria se accede al cumplir la edad legal establecida cada año, sin penalización en la pensión. La jubilación anticipada permite retirarse antes de esa edad, pero con una reducción en el importe mensual de la pensión por cada trimestre que te adelantes respecto a la edad ordinaria. Para acceder a la jubilación anticipada voluntaria como autónomo, se exigen al menos dos años de antelación y un período mínimo de cotización superior al requerido para la jubilación ordinaria.
Conclusión
Cotizar para la jubilación siendo freelance no es algo que el sistema haga solo por ti. Cada decisión que tomas sobre tu base de cotización, el tramo al que perteneces y los años que permaneces activo tiene un impacto directo y medible en la pensión que recibirás. Entender cómo funciona el sistema es el primer paso para no llegar a la jubilación con sorpresas desagradables.
A lo largo de este contenido has visto cómo se estructura el RETA, qué son los tramos por ingresos reales, cómo se calcula la base reguladora y qué estrategias concretas puedes aplicar para mejorar tu pensión futura. Ahora tienes las herramientas para tomar decisiones más informadas: desde ajustar tu base de cotización hasta valorar si un plan de pensiones privado complementa bien tu situación particular.
Tu jubilación se construye con decisiones pequeñas y constantes a lo largo del tiempo, no con un único gran movimiento al final de tu carrera. Si quieres seguir profundizando en todo lo que rodea a las finanzas y la contabilidad cuando trabajas por cuenta propia, en este sitio web encontrarás mucho más contenido pensado exactamente para ti.
Sigue aprendiendo:
Ventajas de ser autónomo frente a un empleo fijo
¿Qué hacer si te pagan con boleta de honorarios?
Diferencia entre autónomo y empleado
Gastos deducibles para autónomos
Tratamiento fiscal para freelancers que trabajan en dos países
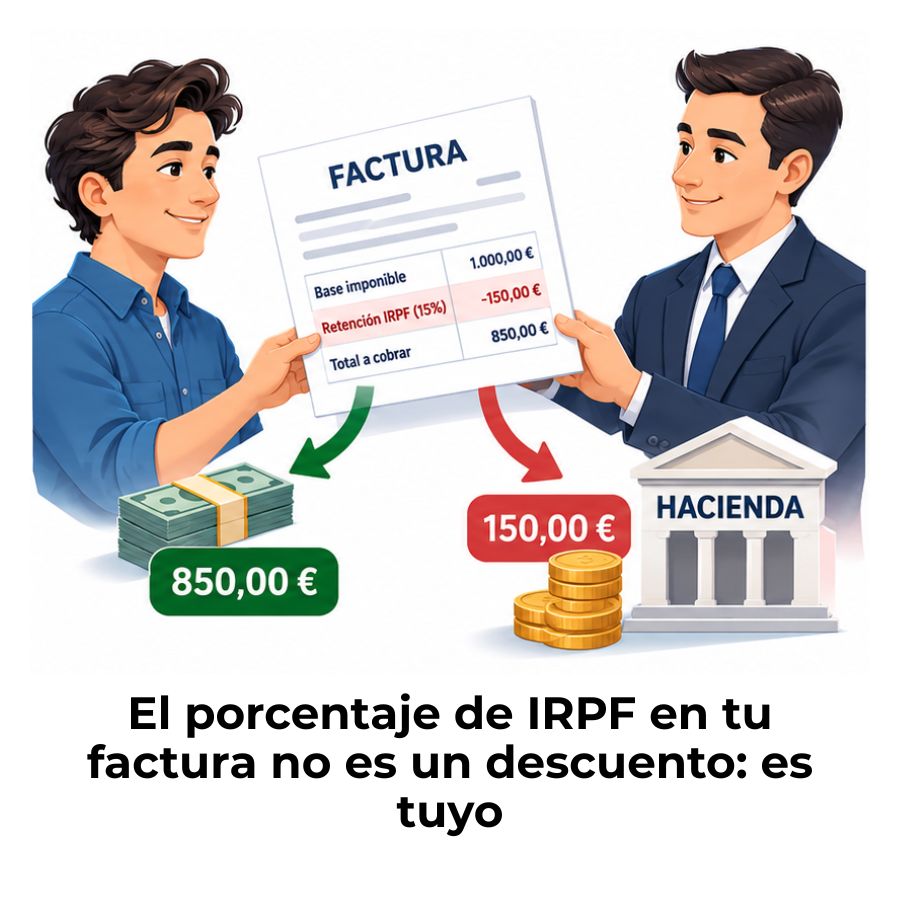
Retención de IRPF en una factura de autónomo
¿Cómo cerrar el ejercicio fiscal siendo autónomo?
La seguridad social de los autónomos
