
Si te pagan con boleta de honorarios, lo primero que necesitas saber es quién le paga el impuesto al SII: tú o tu cliente. Si quien te pagó es una empresa, ella retiene el 15,25% directamente. Si es una persona natural, esa responsabilidad recae en ti y debes declarar ese porcentaje mensualmente a través del Formulario 29.
¿Qué es la boleta de honorarios y cuándo se emite?
La boleta de honorarios electrónica es el documento tributario que emites cuando prestas servicios de forma independiente, sin relación laboral con quien te contrata. A diferencia de una factura o una boleta de ventas, este documento declara una renta de segunda categoría y lleva asociada una retención de impuesto que se anticipa al SII. No es opcional: es la única forma legal de respaldar un pago por servicios independientes en Chile.
¿Qué es una boleta de honorarios electrónica?
La boleta de honorarios electrónica es el documento oficial del SII que identifica al emisor (tú), al receptor (quien paga), la fecha, la descripción del servicio, el monto bruto, la retención o PPM correspondiente y el líquido que recibirás. Se emite exclusivamente a través del portal del SII y queda registrada de forma automática en tu historial tributario.
¿Cuándo debes emitir la boleta, antes o después del pago?
La regla es clara: la boleta de honorarios se emite al momento de percibir el pago, no antes ni después. Si la emites anticipadamente, el SII asume que ya recibiste el dinero y genera las obligaciones tributarias correspondientes, aunque el pago no haya llegado a tu cuenta. Si la emites con retraso, podrías enfrentar inconsistencias en tu historial que compliquen la Operación Renta.
Cuando recibes pagos parciales por un mismo servicio, debes emitir una boleta por cada cuota en el momento en que la percibes, no una sola boleta por el total al inicio ni al final. Este detalle es importante porque el registro de cada pago queda vinculado al período tributario en que ocurrió, y eso afecta directamente tus declaraciones mensuales y tu Operación Renta.
¿Quién debe pagar la retención al SII?
Este es el punto que genera más confusión en quienes empiezan a trabajar como independientes. La respuesta depende de un solo factor: quién es el receptor de tu boleta. El sistema distingue dos situaciones completamente distintas, y confundirlas puede derivar en multas o en declaraciones incorrectas ante el SII.
Cuando el que paga es una empresa
Si tu cliente es una empresa u otro contribuyente que lleva contabilidad y tributa en primera categoría, es el receptor quien retiene el 15,25% directamente del pago. En la práctica, esto significa que te transfiere solo el monto líquido, y es él quien declara y entera esa retención al SII a tu nombre a través del Formulario 29. Tú no debes hacer ninguna declaración mensual por esa boleta.
Cuando el que paga es una persona natural
Si tu cliente es una persona natural sin inicio de actividades como contribuyente, la situación cambia completamente. Recibes el monto bruto completo, pero la obligación de declarar y pagar ese porcentaje como Pago Provisional Mensual (PPM) recae en ti. Debes hacerlo tú mismo a través del Formulario 29, antes del día 12 del mes siguiente al cobro.
¿Quién le paga al SII según tu tipo de cliente?
| Tipo de receptor | ¿Quién retiene? | ¿Debes declarar F29? | Monto que recibes |
|---|---|---|---|
| Empresa o contribuyente con contabilidad | El receptor (tu cliente) | No | Líquido (bruto − 15,25%) |
| Persona natural sin inicio de actividades | Tú (el emisor) | Sí, como PPM | Bruto completo |
¿Cómo calcular el bruto, la retención y el líquido?
Antes de emitir cualquier boleta, necesitas tener claro cuánto escribir en el campo del monto bruto. El error más común es tomar el líquido acordado con el cliente, restarlo al 15,25% y emitir por esa cifra. Eso te dejará con menos dinero del que esperabas. El cálculo correcto parte del líquido deseado y obtiene el bruto mediante una división, no una resta.
Fórmula para calcular el monto bruto desde el líquido
Fórmulas clave para tu boleta de honorarios 2026
Si sabes el monto bruto:
Retención = Bruto × 0,1525
Líquido = Bruto − Retención
Si quieres recibir un líquido fijo:
Bruto = Líquido ÷ 0,8475
Retención = Bruto − Líquido
Tasa de retención vigente en 2026: 15,25% (Ley N.° 21.133). El SII la aplica automáticamente al emitir la boleta.
Ejemplo práctico con cifras reales
Imagina que acordaste con tu cliente recibir $500.000 líquidos por un proyecto de diseño. Si emites la boleta por $500.000 brutos, recibirás solo $423.750, porque el SII retiene $76.250. Para recibir exactamente $500.000 líquidos, debes emitir la boleta por $589.971 brutos, valor que se obtiene dividiendo $500.000 entre 0,8475. La diferencia, $89.971, va al SII como retención.
¿Qué debes hacer al recibir un pago con boleta?
Recibir un pago con boleta de honorarios implica una secuencia de pasos concretos que conviene tener muy claros desde el primer cobro. Saltarse cualquiera de ellos puede generarte inconsistencias en el SII o hacerte perder dinero en la Operación Renta. A continuación se detalla el proceso completo, desde que acuerdas el pago hasta que el impuesto queda regularizado.
Pasos al recibir un pago con boleta de honorarios
Identifica si tu cliente es empresa o persona natural
Esto determina quién paga la retención al SII: él o tú.
Calcula el monto bruto a emitir
Si acordaste un líquido, divide ese valor entre 0,8475 para obtener el bruto correcto.
Entra al SII y emite la boleta
Accede a sii.cl con tu RUT y Clave Tributaria o ClaveÚnica. Ve a Servicios online → Boletas de honorarios electrónicas → Emitir boleta.
Indica si el receptor retiene o no
El sistema te pide elegir: boleta con datos del receptor (empresa que retiene) o sin datos (persona natural; pagas tú el PPM).
Si debes pagar el PPM, hazlo antes del día 12
Declara y paga el 15,25% sobre el bruto a través del Formulario 29, dentro del mes siguiente al cobro.
Revisa tu declaración en la Operación Renta (abril)
El SII cruza tus boletas con las retenciones del año. Si pagaste de más, te devuelven; si de menos, enteras la diferencia.
Para profundizar en los aspectos relacionados con la retención de IRPF en una factura de autónomo, puedes revisar también cómo funciona este mecanismo en otros contextos de trabajo independiente, ya que los principios de anticipar impuestos sobre los ingresos son similares en distintos sistemas tributarios.
¿Qué pasa con tus cotizaciones previsionales?
Desde que entró en vigor la Ley N.° 21.133, trabajar con boletas de honorarios ya no es sinónimo de quedar fuera del sistema de seguridad social. La retención que se aplica en cada boleta financia, en parte, tus cotizaciones previsionales obligatorias: AFP, salud, seguro de invalidez, accidentes laborales y otros seguros. No es un impuesto que se pierda; es un anticipo que se usa para cubrir tu protección social.
¿Cuándo estás obligado a cotizar como independiente?
Debes cotizar obligatoriamente si emitiste boletas de honorarios por un monto bruto igual o superior a cinco Ingresos Mínimos Mensuales durante el año anterior. Esa cotización no se paga mes a mes como en un trabajo dependiente, sino que se resuelve de una sola vez en la Operación Renta de abril. Si no alcanzas ese umbral, la cotización es voluntaria, aunque sí puedes optar por ella si quieres tener cobertura previsional.
¿Qué coberturas obtienes al cotizar?
Al cotizar como independiente a honorarios, obtienes una protección similar a la de un trabajador dependiente. Las coberturas incluyen tu cuenta individual de AFP para pensión, acceso al sistema de salud con licencias médicas calculadas sobre tu renta imponible, seguro de invalidez y sobrevivencia, seguro contra accidentes laborales y la Ley SANNA. En 2026, la base imponible para calcular estas cotizaciones corresponde al 80% de tus honorarios brutos anuales.
La Operación Renta y las boletas de honorarios
La Operación Renta es el momento en que todo lo que ocurrió durante el año tributario anterior se consolida y cuadra. El SII cruza el total de boletas emitidas, las retenciones registradas y las cotizaciones previsionales para calcular si pagaste más o menos de lo que correspondía. Para quienes trabajan con boletas de honorarios, esta declaración anual es tan importante como cualquier trámite mensual, porque define si recibirás devolución o si deberás pagar una diferencia.
¿Cuándo se realiza la Operación Renta y qué revisa?
La Operación Renta se realiza en abril de cada año y declara los ingresos del año anterior. El SII presenta una propuesta prellenada con tus boletas de honorarios, retenciones de impuestos y, si corresponde, los datos de tus cotizaciones previsionales. Debes revisarla, corregirla si hay errores y enviarla dentro del plazo. Si no la envías a tiempo, el SII puede aplicar multas sobre los impuestos que resulten adeudados.
¿Cuándo te devuelven dinero y cuándo debes pagar?
Si durante el año retuviste o pagaste como PPM más de lo que realmente debías en impuesto a la renta y cotizaciones previsionales, el SII te devuelve la diferencia. Si pagaste menos, debes enterar la diferencia al momento de enviar la declaración. La retención del 15,25% es un anticipo, no el impuesto definitivo: el monto final depende de tus ingresos totales del año, los gastos presuntos que el SII permita deducir y el monto de tus cotizaciones obligatorias.
¿Devolución o pago en la Operación Renta?
✅ Recibes devolución si…
Lo retenido durante el año fue mayor que tu impuesto a la renta más tus cotizaciones previsionales.
⚠️ Debes pagar si…
Tus ingresos totales fueron altos, pagaste poco PPM o tus cotizaciones obligatorias superan lo que retuviste.
Si quieres entender mejor el funcionamiento del sistema tributario para quienes trabajan de forma autónoma, el área de contabilidad para autónomos y freelancers reúne información útil para organizar tus finanzas desde el primer ingreso.
Errores frecuentes al recibir pagos con boleta de honorarios
Conocer los errores más comunes que cometen los trabajadores independientes al gestionar sus boletas te puede ahorrar problemas tributarios y pérdidas de dinero reales. Muchos de estos errores no generan consecuencias inmediatas, sino que aparecen en la Operación Renta cuando ya es tarde para corregirlos sin costo.
- Emitir la boleta antes de recibir el pago: El SII asume que ya percibiste la renta y genera las obligaciones tributarias del período. Si el pago llega después, la retención o el PPM ya debería haberse declarado.
- Calcular el bruto restando la retención al líquido: Restar el 15,25% al líquido acordado entrega un bruto incorrecto y menor al que corresponde, dejándote con menos dinero del que pactaste.
- No pagar el PPM cuando el cliente es una persona natural: Si nadie retiene por ti y no declaras el Formulario 29 antes del día 12, acumulas una deuda con el SII que crece con reajustes y multas.
- Confundir la retención con el impuesto definitivo: El 15,25% es un anticipo. Tu impuesto real se calcula en la Operación Renta y puede ser mayor o menor, dependiendo de tus ingresos y deducciones.
- No guardar respaldo de cada boleta emitida: Aunque el SII registra todo en su sistema, es tu responsabilidad verificar que cada boleta quedó bien emitida y que la retención se declaró correctamente.
- Gastar todo el dinero recibido cuando te paga una persona natural: Como recibes el bruto completo, debes reservar el 15,25% para pagar el PPM. Usarlo antes de la declaración es el error que más sorpresas genera.
Preguntas frecuentes
¿Cuánto es la retención de la boleta de honorarios en 2026?
En 2026, la retención vigente es del 15,25% sobre el monto bruto de la boleta de honorarios. Esta tasa está fijada por la Ley N.° 21.133 y aumenta progresivamente cada enero: será del 16% en 2027 y llegará al 17% en 2028. El SII aplica este porcentaje automáticamente al momento de emitir la boleta electrónica en su plataforma, por lo que no necesitas calcularlo de forma manual.
¿Qué pasa si quien me paga no retiene el impuesto?
Si tu cliente es una empresa obligada a retener y no lo hace, está incumpliendo la ley tributaria. En ese caso, debes comunicarte con tu cliente para regularizar la situación. Si quien te pagó es una persona natural, la responsabilidad de pagar el PPM siempre recae en ti, ya que ese tipo de cliente no está obligado a retener. No pagar el PPM en el plazo correspondiente genera reajustes y multas que se suman cada mes.
¿Cómo emito una boleta de honorarios electrónica en el SII?
Ingresa a sii.cl con tu RUT y Clave Tributaria o ClaveÚnica. Ve a Servicios online, selecciona Boletas de honorarios electrónicas y elige Emitir boleta de honorarios electrónica. Indica si el receptor retiene o no, ingresa su RUT y nombre, escribe el monto bruto y la descripción del servicio. El sistema calcula automáticamente la retención del 15,25% y el líquido a recibir. La emisión es gratuita y el documento queda registrado de inmediato.
¿La retención que me descuentan es un impuesto perdido?
No. La retención del 15,25% es un anticipo, no un impuesto definitivo que pierdes. El SII la distribuye en la Operación Renta entre dos destinos: el pago de tus cotizaciones previsionales obligatorias (AFP, salud, seguros) y el Impuesto Global Complementario según tu tramo de renta anual. Si el total retenido supera lo que realmente debes, el SII te devuelve la diferencia en abril.
¿Qué pasa si emito la boleta antes de recibir el pago?
El SII entiende que la boleta se emite al momento de percibir el pago. Si la emites anticipadamente, el sistema asume que ya recibiste la renta en ese período y genera las obligaciones de retención o PPM correspondientes. Emitir una boleta antes del pago puede crear inconsistencias difíciles de corregir, porque anular una boleta después del mes de emisión requiere tramitar una petición administrativa ante el SII con documentos que justifiquen el error.
¿Puedo recibir una devolución por mis boletas de honorarios?
Sí, es posible. En la Operación Renta el SII suma todas las retenciones del año y las compara con tu impuesto a la renta real más las cotizaciones previsionales obligatorias. Si pagaste más de lo que correspondía, recibes la diferencia como devolución. No hay un monto fijo: depende de tu nivel de ingresos anuales, el número de boletas emitidas y las deducciones que apliquen a tu caso.
¿Qué pasa si trabajo con honorarios y también tengo sueldo?
Si tienes ingresos como trabajador dependiente y también emites boletas de honorarios, ambos tipos de renta se suman para calcular tu Impuesto Global Complementario en la Operación Renta. Además, deberás cotizar anualmente por los honorarios si superaste el umbral de cinco ingresos mínimos, aunque ya cotices mensualmente por tu sueldo como dependiente. El SII considera ambas fuentes de ingreso al presentarte la propuesta de declaración en abril.
Conclusión
Cuando te pagan con boleta de honorarios, el proceso va mucho más allá del momento en que recibes el dinero. Hay una retención del 15,25% que se adelanta al SII, una decisión clave sobre quién la paga (tú o tu cliente) y una declaración anual en la Operación Renta donde todo se regulariza. Entender este ciclo completo te permite trabajar como independiente sin sorpresas ni problemas tributarios.
Los puntos más importantes que puedes aplicar desde ahora son: emitir la boleta solo al momento de recibir el pago, calcular correctamente el bruto dividiendo el líquido entre 0,8475, identificar si tu cliente retiene o debes pagar el PPM tú mismo, y reservar siempre el 15,25% cuando quien te paga es una persona natural. Pequeños hábitos que marcan una gran diferencia en abril.
Si estás empezando a trabajar de forma independiente o quieres profundizar en otros aspectos de la gestión tributaria y financiera, este sitio web tiene más contenido pensado para acompañarte en ese camino con información clara y práctica.
Sigue aprendiendo:
¿Cómo emitir un recibo por honorarios como independiente?
Facturación electrónica para personas que trabajan de forma independiente
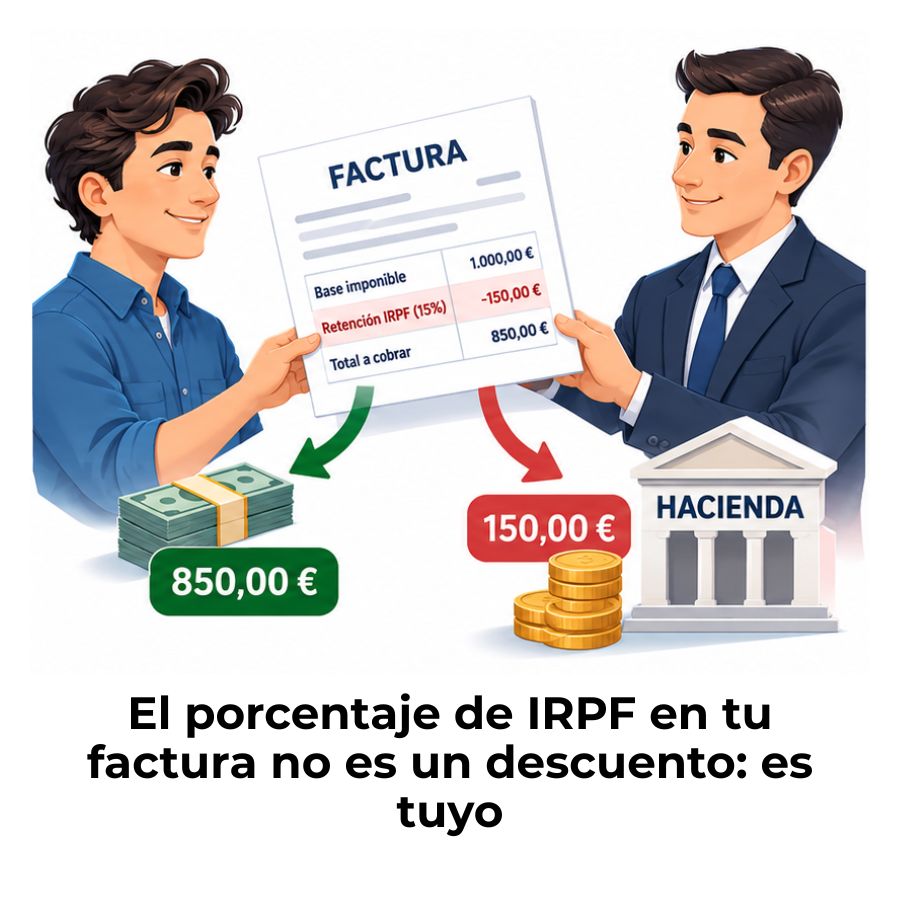
Retención de IRPF en una factura de autónomo
¿Cómo declarar ingresos de apps de reparto siendo autónomo?
¿Cómo facturar en dólares siendo freelancer?
¿Cuánto puedes facturar sin darte de alta como autónomo?
¿Qué régimen fiscal conviene si eres autónomo o freelancer?
Gastos deducibles para autónomos
