
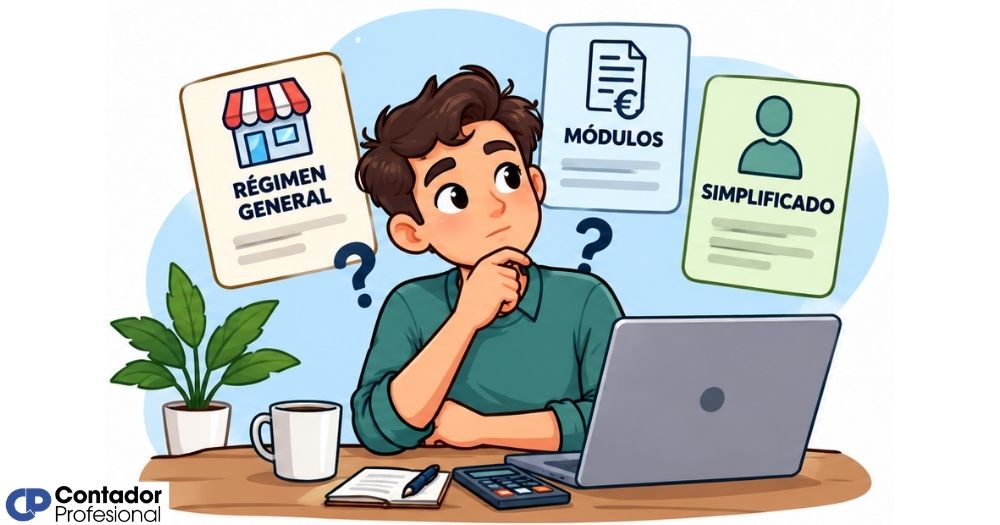
Si eres autónomo o freelancer, tu actividad tributará bajo uno de los tres regímenes fiscales que reconoce Hacienda para el IRPF: estimación directa simplificada, estimación directa normal o estimación objetiva. La diferencia entre ellos no es solo técnica: afecta directamente a cuánto pagas, qué gastos puedes deducir y qué obligaciones tienes que cumplir cada trimestre.
¿Qué es un régimen fiscal y por qué importa si eres autónomo?
Un régimen fiscal es el sistema que determina cómo Hacienda calcula la base sobre la que vas a pagar tus impuestos. En el caso de los autónomos, esa decisión afecta directamente a cuánto ingresas de verdad a final de mes. No es solo un trámite administrativo: es la regla que define tu carga fiscal real durante todo el año. Y lo más importante es que no todas las opciones son iguales ni sirven para todos los perfiles.
Antes de decidir cuál te conviene, conviene entender que los dos grandes impuestos del autónomo —IRPF e IVA— funcionan de forma independiente y cada uno tiene su propia lógica. El régimen del que se habla habitualmente cuando alguien pregunta «qué régimen fiscal me toca» se refiere al IRPF, aunque el IVA también tiene modalidades distintas según la actividad.
Diferencia entre IRPF e IVA en la actividad autónoma
El IRPF grava tus beneficios como autónomo: lo que ingresas menos lo que gastas en tu actividad. Es un impuesto directo que recae sobre ti y que determinas tú mismo en cada declaración trimestral y anual. El IVA, por su parte, es un impuesto indirecto que recaudas de tus clientes, lo ingresas a Hacienda y puedes descontarte el IVA de tus propios gastos profesionales.
¿Cómo afecta el régimen fiscal a lo que pagas cada trimestre?
Cada trimestre, los autónomos en estimación directa presentan el modelo 130 y adelantan a Hacienda el 20 % del beneficio neto acumulado hasta esa fecha. Si tu régimen es la estimación objetiva, el pago no depende de lo que hayas ganado realmente, sino de unos módulos fijos que Hacienda calcula según parámetros como el número de empleados o los metros del local. La diferencia entre ambos métodos puede ser notable si tus ingresos fluctúan durante el año.
Los tres regímenes fiscales que existen para autónomos
Hacienda reconoce tres regímenes para calcular el IRPF de los autónomos. Cada uno responde a un perfil distinto de actividad y volumen de facturación. Conocerlos antes de darte de alta —o antes de que llegue el momento de revisarlos— te da margen para tomar una decisión con criterio. A continuación se describen sus características principales.
Estimación directa simplificada
Es el régimen más habitual entre autónomos y freelancers. Tributa sobre el beneficio real —ingresos menos gastos deducibles— y se aplica de forma automática si tu facturación anual no supera los 600.000 euros y no has renunciado expresamente a esta modalidad. Su principal ventaja es que puedes descontarte todos los gastos reales vinculados a tu actividad, más una deducción del 7 % sobre el rendimiento neto sin necesidad de factura que los respalde.
Estimación directa normal
Funciona con la misma lógica que la simplificada —ingresos reales menos gastos reales—, pero exige llevar una contabilidad ajustada al Código de Comercio: libro diario, libro de inventarios y cuentas anuales. No incluye la deducción por gastos de difícil justificación y las obligaciones formales son más exigentes. Se aplica cuando la facturación supera los 600.000 euros o cuando el autónomo renuncia voluntariamente a la simplificada.
Estimación objetiva o módulos
En este régimen, Hacienda no calcula el impuesto sobre lo que ganas realmente, sino sobre un rendimiento estimado que se obtiene a partir de ciertos parámetros objetivos: número de empleados, metros del local, potencia eléctrica instalada, entre otros. Solo pueden acogerse a él los autónomos cuya actividad aparezca expresamente en la Orden ministerial que regula los módulos cada año, y que no superen los límites de facturación establecidos.
¿Cuál es el régimen fiscal más habitual entre freelancers?
Si trabajas como diseñador, programador, consultor, redactor, fotógrafo o en cualquier actividad de servicios profesionales, casi con total seguridad tu régimen de IRPF es la estimación directa simplificada. Es la opción que se aplica por defecto a la mayoría de los autónomos al darse de alta, salvo que expresamente elijan otra cosa o que su actividad esté incluida en el listado de módulos.
La estimación directa simplificada encaja con los perfiles freelance porque calcula el impuesto sobre lo que realmente ganas. Si un trimestre tienes pocos ingresos, pagas menos; si tienes más, pagas más. Esa proporcionalidad resulta especialmente útil cuando los ingresos no son constantes, algo muy habitual en quienes trabajan por proyectos o con varios clientes distintos a lo largo del año.
¿Cuándo conviene la estimación directa simplificada?
La estimación directa simplificada conviene en prácticamente todos los casos en que tus ingresos anuales no superan los 600.000 euros y tu actividad no está limitada a las que admite el régimen de módulos. Su mayor ventaja es que la carga fiscal se adapta a tu situación real: si tienes un mes flojo, el pago fraccionado de ese trimestre será menor. Esa flexibilidad marca la diferencia para quienes gestionan proyectos variables.
Además, este régimen permite registrar todos los gastos reales de tu actividad y restarlos de los ingresos para calcular la base imponible. Cuanto más riguroso seas al documentar tus gastos profesionales, más eficiente resulta la gestión fiscal. No se trata de buscar atajos, sino de aplicar correctamente lo que la normativa ya reconoce como deducible.
Gastos que puedes deducir en este régimen
En estimación directa simplificada, puedes restar de tus ingresos todos los gastos que estén directamente relacionados con tu actividad profesional y estén debidamente justificados con factura. El requisito básico es que el gasto tenga una conexión real y demostrable con la generación de ingresos. A continuación, los más habituales entre freelancers:
- Cuota de autónomos al RETA: El importe que pagas mensualmente a la Seguridad Social es totalmente deducible en el IRPF como gasto de tu actividad.
- Material y equipamiento: Ordenadores, monitores, periféricos, cámaras u otros dispositivos utilizados exclusivamente para trabajar. Los bienes de inversión se deducen mediante amortización anual.
- Software y suscripciones profesionales: Herramientas de diseño, gestión de proyectos, almacenamiento en la nube o cualquier aplicación necesaria para prestar tus servicios.
- Formación relacionada con la actividad: Cursos, talleres, libros técnicos, suscripciones a publicaciones especializadas o asistencia a eventos profesionales del sector.
- Teléfono e internet: Si lo utilizas para trabajar, una parte proporcional del gasto puede ser deducible. La Agencia Tributaria acepta la parte afecta a la actividad si está justificada.
- Gestoría o asesoría fiscal: Los honorarios que pagas a un gestor o asesor para llevar tu contabilidad y presentar tus impuestos son un gasto profesional plenamente deducible.
La deducción del 7 % por gastos de difícil justificación
Una de las ventajas exclusivas de la estimación directa simplificada es la deducción por gastos de difícil justificación. Se aplica automáticamente sobre el rendimiento neto previo —es decir, los ingresos menos los gastos ya justificados— y en 2026 el porcentaje asciende al 7 % del rendimiento neto previo, con un límite máximo de 2.000 euros anuales. No requiere factura ni justificante: Hacienda la acepta como compensación de pequeños gastos vinculados a la actividad que son difíciles de documentar.
Ejemplo práctico: cálculo de la deducción por gastos de difícil justificación
Supón que tienes los siguientes datos en un año:
- Ingresos anuales sin IVA: 40.000 €
- Gastos justificados con factura: 12.000 €
- Rendimiento neto previo: 28.000 €
- Deducción por difícil justificación (7 %): 1.960 € (no supera el límite de 2.000 €)
- Rendimiento neto final sobre el que tributas: 26.040 €
Esta deducción se aplica automáticamente. Solo aplica en estimación directa simplificada, no en la modalidad normal.
¿Cuándo conviene la estimación objetiva o módulos?
Los módulos pueden resultar ventajosos en situaciones muy concretas: cuando el rendimiento real de la actividad es significativamente superior al que Hacienda estima mediante los parámetros objetivos. Dicho de otra manera, si ganas más de lo que los módulos calculan, pagas menos de lo que pagarías en estimación directa. Pero esa ventaja desaparece cuando los ingresos bajan, porque la cuota no se ajusta a la realidad.
Actividades que pueden acogerse a módulos
No todas las actividades pueden tributar en módulos. La Agencia Tributaria publica cada año una Orden ministerial que detalla las actividades admitidas y los parámetros aplicables a cada una. Entre los sectores que históricamente han podido acogerse a este régimen están la hostelería, el transporte, el comercio minorista en determinados epígrafes y algunos servicios artesanales. Las actividades digitales y de servicios profesionales como diseño, programación o consultoría no están incluidas.
Riesgos de tributar por módulos si tu facturación varía
El mayor inconveniente de los módulos es su rigidez. Si un año facturas considerablemente menos de lo habitual —por enfermedad, pérdida de clientes o estacionalidad—, el pago fiscal no disminuye de forma proporcional porque no depende de tus ingresos reales. Ese desajuste puede convertir los módulos en una carga desproporcionada en los períodos de menor actividad. Por eso, antes de optar por este régimen, conviene hacer una simulación comparativa honesta.
Estimación directa normal: para quién está pensada
La estimación directa normal es la modalidad más exigente desde el punto de vista contable. Aplica de forma obligatoria cuando la facturación anual supera los 600.000 euros, aunque también puede adoptarse voluntariamente si el autónomo considera que le resulta más favorable o si su actividad requiere una contabilidad más detallada. Exige llevar contabilidad ajustada al Código de Comercio, con libro diario, libro de inventarios y cuentas anuales debidamente formalizadas.
A diferencia de la simplificada, en la modalidad normal no se aplica la deducción del 7 % por gastos de difícil justificación. Las amortizaciones siguen las tablas generales del impuesto de sociedades, que en algunos casos son más favorables para inversiones importantes. Dicho esto, para el perfil habitual del freelance o autónomo con facturación moderada, la carga administrativa adicional rara vez justifica renunciar a la simplificada.
¿Cómo cambiar de régimen fiscal si ya eres autónomo?
Cambiar de régimen fiscal no es inmediato ni puede hacerse en cualquier momento del año. La renuncia o la solicitud de cambio debe presentarse mediante el modelo 036 o 037 durante el mes de diciembre anterior al ejercicio en que quieras que surta efecto. Si no lo hiciste en diciembre, pero quieres pasar de módulos a estimación directa, también puedes hacerlo presentando el modelo 130 del primer trimestre: eso se considera una renuncia tácita.
Un detalle importante que no suele mencionarse: la renuncia a un régimen te vincula durante un mínimo de tres años. Eso significa que si decides salir de la estimación directa simplificada o de los módulos, no podrás volver a ellos hasta que hayan pasado al menos tres ejercicios fiscales completos. Por eso conviene analizar bien la decisión antes de formalizarla. Si tienes dudas, consultar con un asesor fiscal antes de hacer cualquier trámite es siempre la opción más prudente.
Errores frecuentes al elegir régimen fiscal
Uno de los errores más comunes es elegir el régimen fiscal sin entender cómo funciona, dejándolo por defecto sin analizar si realmente encaja con la actividad. Otro error habitual es asumir que los módulos son siempre más baratos, cuando esa ventaja depende de un escenario muy específico que no se da en la mayoría de los casos. Equivocarse en esta elección puede suponer meses —o incluso años— pagando de más o gestionando obligaciones innecesariamente complejas.
- No documentar los gastos con factura: Sin factura válida, el gasto no es deducible. Un ticket sin NIF, una captura de pantalla o un justificante de transferencia no sirven por sí solos ante Hacienda.
- Confundir IVA con IRPF: Son impuestos distintos con regímenes propios. El régimen del IRPF no determina automáticamente el régimen de IVA; hay que gestionar ambos de forma separada.
- Renunciar a la simplificada sin consultar: La renuncia implica al menos tres años en el nuevo régimen. Hacerlo sin un análisis previo puede resultar perjudicial si la situación cambia.
- No considerar la retención del 7 % como novato: Los autónomos que inician actividad pueden aplicar una retención reducida del 7 % en sus facturas durante el año de alta y los dos siguientes, lo que mejora la liquidez mensual.
- Intentar deducir gastos personales como profesionales: Comidas de cumpleaños, gimnasio, ropa de uso cotidiano o suscripciones de ocio no son deducibles. Hacienda exige que la vinculación con la actividad sea directa y demostrable.
Dar de alta correctamente tu actividad es el primer paso para que todo lo demás funcione. Si todavía no lo has hecho o quieres revisar cómo se realiza ese trámite, el proceso completo del alta de autónomo te explica cada paso con detalle. Del mismo modo, si quieres profundizar en la declaración trimestral del IRPF, encontrarás una explicación completa sobre el modelo 130 para autónomos, que es el formulario que presentas cada trimestre si estás en estimación directa.
Preguntas frecuentes
¿Qué régimen fiscal es mejor para un freelance que empieza?
Para la mayoría de los freelancers que inician su actividad, la estimación directa simplificada es la opción más adecuada porque se aplica por defecto, calcula el impuesto sobre los ingresos reales y permite deducir todos los gastos profesionales justificados. Además, incluye la deducción por gastos de difícil justificación, lo que reduce la base imponible sin necesidad de factura adicional. A eso se suma la posibilidad de aplicar una retención reducida del 7 % en las facturas durante los primeros años de actividad, lo que mejora la liquidez mensual mientras el negocio se asienta.
¿Puede un autónomo cambiar de régimen fiscal en cualquier momento?
No. El cambio de régimen fiscal tiene un plazo específico: debe comunicarse mediante el modelo 036 o 037 durante el mes de diciembre, para que entre en vigor el 1 de enero del año siguiente. Existe una excepción: si quieres pasar de módulos a estimación directa, presentar el modelo 130 del primer trimestre equivale a una renuncia tácita. En cualquier caso, la decisión te vincula durante un mínimo de tres años, por lo que conviene analizarla con tiempo y, si es posible, con el apoyo de un asesor fiscal.
¿Qué diferencia hay entre estimación directa simplificada y normal?
Ambas calculan el IRPF sobre el beneficio real —ingresos menos gastos—, pero difieren en las obligaciones formales y en algunas ventajas fiscales. La simplificada incluye la deducción del 7 % por gastos de difícil justificación y exige solo libros de registro, sin contabilidad ajustada al Código de Comercio. La normal, en cambio, requiere llevar contabilidad completa —libro diario, inventarios y cuentas anuales— pero no incluye la deducción genérica del 7 %. Para la gran mayoría de autónomos con facturación moderada, la simplificada es más ventajosa y menos exigente administrativamente.
¿Los módulos sirven para trabajos de diseño, programación o consultoría?
No. Las actividades de servicios profesionales como diseño gráfico, desarrollo web, programación, marketing digital, consultoría o redacción de contenidos no están incluidas en el listado de actividades que pueden acogerse a la estimación objetiva o módulos. Este régimen está reservado a actividades específicas recogidas en la Orden ministerial correspondiente, que incluye principalmente sectores como la hostelería, el transporte de mercancías o ciertos tipos de comercio minorista. Si te dedicas a servicios digitales o profesionales, tu régimen de IRPF es siempre la estimación directa.
¿Qué modelos fiscales debo presentar según el régimen que elija?
El régimen fiscal determina directamente los modelos que tienes que presentar. Si estás en estimación directa —simplificada o normal—, presentas el modelo 130 cada trimestre para el pago fraccionado del IRPF, y el modelo 100 en la declaración anual de la renta. Si estás en módulos, el modelo trimestral es el 131 en lugar del 130. El IVA se gestiona siempre con el modelo 303 trimestral y el 390 como resumen anual, independientemente del régimen de IRPF que tengas. Si quieres conocer en detalle cómo funciona el pago trimestral del IRPF, en la sección de contabilidad para autónomos y freelancers encontrarás información completa sobre cada obligación y su calendario.
¿Qué son los gastos de difícil justificación y cómo se aplican?
Los gastos de difícil justificación son una deducción exclusiva de la estimación directa simplificada que compensa aquellos pequeños gastos vinculados a la actividad que existen en la práctica, pero son complicados de documentar con factura: una propina en un taxi, un parking pagado en efectivo o material menor. En 2026, la deducción es del 7 % del rendimiento neto previo, con un límite máximo de 2.000 euros anuales. No requiere ningún justificante: se aplica automáticamente al calcular el rendimiento neto final sobre el que tributas en el IRPF.
¿Qué pasa si supero los 600.000 € de facturación en estimación directa simplificada?
Si en un ejercicio fiscal superas los 600.000 euros de facturación, pasas automáticamente a la estimación directa normal en el ejercicio siguiente. Esto implica llevar contabilidad ajustada al Código de Comercio y perder la deducción por gastos de difícil justificación. El cambio no se produce en el año en que superas el límite, sino a partir del ejercicio fiscal siguiente. Si prevés que tu facturación puede acercarse a ese umbral, conviene planificarlo con tiempo para adaptar la contabilidad y los sistemas de registro antes de que el cambio sea obligatorio.
Conclusión
El régimen fiscal que eliges como autónomo no es un detalle menor: determina cuánto pagas a Hacienda cada trimestre, qué gastos puedes deducir y qué obligaciones formales debes cumplir. Para la mayoría de los freelancers, la estimación directa simplificada es la opción que mejor se adapta porque calcula el impuesto sobre lo que realmente ganas, incluye deducciones automáticas y no exige una contabilidad compleja.
Entender las diferencias entre estimación directa simplificada, estimación directa normal y módulos te permite tomar decisiones más informadas: desde elegir bien al darte de alta hasta valorar si un cambio de régimen tiene sentido en tu situación concreta. Documentar tus gastos correctamente, presentar los modelos en plazo y revisar tu situación fiscal al inicio de cada año son los tres hábitos que más impacto tienen en tu gestión como autónomo.
Si quieres seguir aprendiendo sobre cómo gestionar tu actividad con criterio, en este sitio web encontrarás más contenidos sobre fiscalidad, contabilidad y obligaciones prácticas pensados para quienes trabajan por cuenta propia. Cada tema se explica desde cero, sin tecnicismos innecesarios y con ejemplos reales que puedes aplicar desde el primer día.
Sigue aprendiendo:
Impuestos de autónomos: ¿Qué pagas y cuándo?
Cuota de autónomo: Paga menos según lo que ganas
Alta de autónomo: El trámite que muchos hacen mal sin saberlo
Requisitos para darse de alta como autónomo en España
Tarifa plana para autónomos: Paga menos y arranca sin presión
El modelo 130 para autónomos
Baja de autónomo: Cómo tramitarla sin errores
