
Cada vez que cobras una factura como autónomo, una parte de ese dinero no es tuya. No porque alguien te lo quite, sino porque ya está comprometida con Hacienda. El problema es que, si la mezclas con el resto, la acabas gastando sin darte cuenta. Eso explica por qué tantos autónomos llegan al trimestre con las manos vacías. Hay una forma muy sencilla de evitarlo, y no requiere ser contable.
¿Qué impuestos debe pagar un autónomo cada año?
Antes de pensar en cómo guardar dinero, necesitas saber exactamente a qué te enfrentas. Como autónomo en España, no hay un único impuesto: hay tres obligaciones fiscales principales que conviven a lo largo del año y que, si no las tienes presentes, pueden pillarte desprevenido en el peor momento.
IRPF: el impuesto que más peso tiene en tu bolsillo
El IRPF (Impuesto sobre la Renta de las Personas Físicas) grava los ingresos netos de tu actividad como autónomo. Funciona de forma progresiva: cuanto más ganas, mayor es el porcentaje que aplicas, y los tramos van del 19 % hasta el 47 %. Lo importante es que no pagas el tipo más alto sobre todo lo que ingresas, sino que cada tramo se aplica solo a la parte de renta que le corresponde.
Como autónomo, pagas este impuesto de dos formas: mediante la retención que incluyes en tus facturas (generalmente el 15 %, o el 7 % si estás en tus primeros años de actividad) y, si tus clientes son particulares o no aplicas retención al 70 % de tus facturas, también mediante los pagos fraccionados trimestrales del modelo 130, donde adelantas el 20 % del rendimiento neto acumulado.
IVA y cuota a la Seguridad Social, los otros dos pilares
El IVA es el impuesto que tú cobras a tus clientes en nombre de Hacienda. El tipo general es del 21 %, aunque existen tipos reducidos para determinadas actividades. Cada trimestre liquidas la diferencia entre el IVA que has cobrado (repercutido) y el que tú has pagado en tus compras y gastos profesionales (soportado). Si repercutes más de lo que soportas, pagas la diferencia; si es al revés, Hacienda te devuelve o compensa el saldo.
La cuota a la Seguridad Social es un pago mensual que no depende de lo que factures cada mes, sino de los ingresos reales estimados del año. Los autónomos que se dan de alta por primera vez disfrutan de la tarifa plana de 80 euros mensuales durante los primeros doce meses. Esta cuota, además, es deducible al cien por cien en el IRPF, lo que reduce directamente tu base imponible.
¿Cuánto dinero debes apartar de cada cobro?
Esta es la pregunta más práctica de todas y, al mismo tiempo, la que más se pasa por alto al empezar. No existe una cifra mágica válida para todos, pero sí hay una referencia que funciona bien para la mayoría de los autónomos: apartar entre el 20 % y el 25 % de cada ingreso neto que recibes es un punto de partida razonable para cubrir el IRPF sin sobresaltos.
El IVA que cobras a tus clientes merece un tratamiento distinto, porque no es tuyo en ningún momento. El 21 % de IVA que incluyes en cada factura debe separarse de inmediato, ya que solo estás actuando como intermediario entre tu cliente y Hacienda. Mezclarlo con tus ingresos es el origen de la mayoría de los apuros económicos al cierre del trimestre.
Ejemplo práctico: ¿qué haces con una factura de 1.000 €?
| Concepto | Importe | ¿De quién es? |
|---|---|---|
| Base imponible | 1.000 € | Tuyo (bruto) |
| IVA (21 %) | 210 € | De Hacienda (apártalo) |
| Reserva IRPF (~20–25 %) | 200–250 € | De Hacienda (apártalo) |
| Lo que puedes usar libremente | 550–600 € | Tuyo de verdad |
Si facturas con retención del 15 %, tu cliente ya descuenta ese porcentaje y lo ingresa en Hacienda por ti. En ese caso, el porcentaje que necesitas reservar como colchón para la declaración anual es algo menor, aunque siempre es recomendable guardar un margen adicional de entre el 5 % y el 10 % para cubrir posibles diferencias al cuadrar la renta.
¿Cómo organizar tu dinero para no llegar justo a cada trimestre?
El problema más habitual no es desconocer cuánto hay que pagar, sino no tener el dinero disponible cuando llega el momento. Esto ocurre casi siempre por una razón: todos los ingresos van a la misma cuenta y, sin darte cuenta, vas gastando lo que en realidad ya estaba comprometido con Hacienda. La solución es estructural, no de fuerza de voluntad.
Abre una cuenta bancaria exclusiva para impuestos
Abrir una cuenta corriente separada, exclusiva para guardar la reserva fiscal, es el cambio más sencillo y más efectivo que puedes hacer hoy mismo. Cada vez que recibes un cobro, transfiere de inmediato el porcentaje de IVA y tu reserva de IRPF a esa cuenta. Si el dinero nunca llega a tu cuenta operativa, no lo puedes gastar sin darte cuenta.
Muchos bancos permiten abrir cuentas sin coste adicional. No necesitas una cuenta empresarial sofisticada: basta con que sea diferente a la que usas para el día a día. El objetivo es que ese saldo sea intocable hasta que llegue la fecha de liquidación trimestral o el pago anual de la renta.
Cómo calcular tu reserva mensual paso a paso
Cómo calcular cuánto apartar cada mes
Gastos deducibles que reducen lo que pagas a Hacienda
Reducir lo que pagas no es cuestión de trucos: es cuestión de registrar correctamente todo lo que gastas para desarrollar tu actividad. Un gasto deducible es aquel que está directamente relacionado con tu trabajo como autónomo, está correctamente justificado con factura y está anotado en tu contabilidad. Si cumple esas tres condiciones, puede restar de tu base imponible y reducir el IRPF que acabarás pagando.
Gastos del día a día que puedes descontar
- Cuota de autónomos a la Seguridad Social: Es deducible al cien por cien en el IRPF. Es uno de los importes más elevados que pagas cada mes y reduce directamente tu base imponible.
- Material de oficina y equipos: Ordenadores, impresoras, monitores, teclados y cualquier equipo necesario para tu trabajo son deducibles. Los de mayor importe se deducen a través de amortización a lo largo de varios años.
- Servicios profesionales externos: Gestoría, asesoría fiscal, abogados, diseñadores o cualquier profesional que contrates para tu actividad, siempre que la factura esté a tu nombre.
- Formación relacionada con tu actividad: Cursos, suscripciones a plataformas de aprendizaje, libros técnicos o másteres son deducibles si puedes demostrar su vinculación con lo que haces profesionalmente.
- Seguros profesionales: El seguro de responsabilidad civil, el seguro médico o el seguro de equipos son deducibles cuando están ligados a tu actividad.
- Dietas y desplazamientos: Si te desplazas por trabajo, puedes deducir los gastos de transporte y manutención dentro de los límites que establece Hacienda, siempre pagando con tarjeta para dejar rastro.
Deducciones menos conocidas que muchos autónomos pierden
Si trabajas desde casa, puedes deducir una parte proporcional de los suministros del hogar. La fórmula es: porcentaje del espacio dedicado a la actividad sobre el total de la vivienda, multiplicado por el 30 % de la factura. Si tu despacho ocupa el 10 % de tu piso y la factura de la luz es de 100 €, podrás deducir 3 € de esa factura en el IRPF. Parece poco, pero acumulado en doce meses marca la diferencia.
En estimación directa simplificada, existe además una deducción por gastos de difícil justificación equivalente al 5 % del rendimiento neto, con un máximo de 2.000 euros anuales. Esto significa que puedes descontar automáticamente ese porcentaje sin necesidad de aportar ninguna factura, lo que es especialmente útil para pequeños gastos cotidianos relacionados con el trabajo que no siempre quedan documentados.
Estrategias para reducir la base imponible del IRPF
Reducir la base imponible significa reducir el importe sobre el que Hacienda calcula cuánto te toca pagar. No se trata de evadir impuestos, sino de aprovechar los mecanismos legales que la propia normativa pone a tu disposición. Cuanto menor sea tu base imponible al final del año, menor será el tipo efectivo que acabas pagando. Y estas estrategias están pensadas precisamente para eso.
Aporta a un plan de pensiones antes del 31 de diciembre
Las aportaciones a planes de pensiones individuales reducen directamente la base imponible del IRPF. El límite anual de aportación deducible es el menor entre el 30 % de los rendimientos netos del trabajo y actividad económica o 1.500 euros anuales. Si además tu empresa o la de un familiar aporta a un plan de empleo en tu nombre, el límite conjunto puede ser mayor. Es una palanca fiscal que muchos autónomos no usan.
La clave está en hacer la aportación antes de que cierre el ejercicio, es decir, antes del 31 de diciembre. Si la haces en enero del año siguiente, no computa en la declaración del año que ya cerró. Planificar esta aportación en los últimos meses del año, cuando ya conoces tus ingresos reales, te permite calcular exactamente cuánto aportar para optimizar tu factura fiscal.
Cuota de la Seguridad Social y su impacto fiscal
Ya lo mencionamos antes, pero merece un apartado propio porque su impacto es directo y automático: todo lo que pagas cada mes a la Seguridad Social como autónomo es gasto deducible al cien por cien en el IRPF. Eso significa que resta de tus ingresos brutos antes de calcular la base imponible. Si pagas 400 euros al mes, son 4.800 euros anuales que no tributan.
Algunos autónomos con ingresos elevados optan por subir voluntariamente su base de cotización. Al hacerlo, aumentan el gasto deducible y reducen la base del IRPF, a la vez que mejoran las futuras prestaciones por incapacidad, maternidad o la pensión de jubilación. No es una estrategia para todos, pero en ciertos tramos de ingresos puede tener sentido analizarla con un asesor.
Errores comunes al ahorrar para los impuestos
Saber qué no debes hacer es tan útil como saber qué sí tienes que hacer. Muchos autónomos, especialmente al inicio, cometen los mismos errores que les complican la vida cada trimestre. Identificarlos a tiempo puede ahorrarte dinero, intereses de demora y mucho estrés innecesario.
- Mezclar el IVA con tus ingresos disponibles: El IVA que cobras a tus clientes no es tuyo. Si lo integras en tu cuenta operativa y lo gastas, llegará el trimestre sin ese dinero y tendrás que buscarlo de urgencia o endeudarte para pagarlo.
- No llevar un registro mensual de ingresos y gastos: Si no sabes exactamente cuánto has facturado ni qué has deducido, es imposible estimar bien cuánto debes reservar. La contabilidad no tiene que ser complicada, pero sí tiene que existir.
- Perder facturas de gastos deducibles: Cada factura que no guardas es dinero que podrías haber deducido y no dedujiste. Digitaliza tus tickets y facturas en cuanto los recibes, aunque sean pequeños importes.
- Ignorar los pagos fraccionados trimestrales: Si no presentas el modelo 130 cuando te corresponde, acumulas deuda con Hacienda que lleva intereses de demora y, en caso de retraso grave, puede derivar en recargos significativos.
- Hacer la planificación fiscal solo a final de año: Muchas deducciones y estrategias de ahorro fiscal tienen que ejecutarse antes del 31 de diciembre. Si solo te acuerdas en enero, ya no puedes aplicarlas al ejercicio anterior.
- No distinguir entre ingresos y beneficio neto: Facturar 3.000 euros al mes no significa ganar 3.000 euros. De ahí hay que restar la cuota de autónomos, los gastos de la actividad, la reserva de impuestos y el IVA. Confundir ambas cifras lleva a gastar más de lo que realmente tienes disponible.
Si quieres profundizar en los aspectos contables y documentales de tu actividad, entender bien la contabilidad para autónomos y freelancers es el mejor punto de partida para poner orden en tus finanzas profesionales desde el primer día.
Preguntas frecuentes
¿Cuánto porcentaje debo guardar de mis ingresos para los impuestos?
Como referencia general, lo recomendable es separar entre el 20 % y el 25 % de cada ingreso neto para hacer frente al IRPF. Además, el IVA que cobras a tus clientes (normalmente el 21 %) debe separarse de inmediato, ya que nunca fue dinero tuyo. Si facturas con retención del 15 %, el margen adicional que necesitas guardar es menor, pero siempre es prudente mantener un colchón del 8 % al 10 % para ajustes de la declaración anual. El porcentaje exacto depende de tus ingresos, deducciones aplicables y tramo del IRPF en el que te encuentres.
¿Qué pasa si llego al trimestre sin dinero para pagar a Hacienda?
Si no puedes hacer frente al pago trimestral, Hacienda aplica recargos por presentación fuera de plazo y, si hay deuda, intereses de demora. No presentar la declaración en plazo es siempre más costoso que presentarla, aunque no puedas pagar en ese momento. Puedes solicitar un aplazamiento o fraccionamiento de la deuda directamente en la sede electrónica de la Agencia Tributaria, lo que te permite repartir el pago en cuotas, aunque conlleva intereses adicionales. La mejor solución, en cualquier caso, es preventiva: separar el dinero desde el primer cobro evita llegar a esta situación.
¿Es mejor tener una cuenta separada para los impuestos?
Sí, abrir una cuenta bancaria exclusiva para guardar la reserva fiscal es una de las decisiones más eficaces que puedes tomar. Cuando el dinero de los impuestos está en una cuenta distinta a la que usas para tus gastos del día a día, reduces drásticamente el riesgo de gastarlo sin darte cuenta. No hace falta que sea una cuenta empresarial de coste elevado: cualquier cuenta de ahorro o cuenta corriente adicional sin tarjeta de débito asociada cumple perfectamente la función. La clave es la separación física del dinero, que actúa como barrera psicológica y práctica.
¿Qué gastos puedo deducir siendo autónomo para pagar menos?
Puedes deducir todos los gastos que estén directamente relacionados con tu actividad profesional, debidamente justificados con factura. Los más habituales son la cuota mensual a la Seguridad Social, el material de oficina y equipos informáticos, los servicios de gestoría o asesoría, los seguros profesionales, la formación vinculada a tu trabajo y las dietas y desplazamientos por motivos laborales. En estimación directa simplificada, también puedes aplicar una deducción por gastos de difícil justificación del 5 % del rendimiento neto, con un tope de 2.000 euros anuales. Para saber exactamente qué documentación necesitas reunir, puedes revisar los documentos que necesita un autónomo para declarar y asegurarte de que no te falta nada antes de cada liquidación.
¿Cuándo tengo que pagar los impuestos si soy autónomo?
Los autónomos tienen un calendario fiscal trimestral y uno anual. Los pagos fraccionados del IRPF (modelo 130) y la liquidación del IVA (modelo 303) se presentan cuatro veces al año: en abril, julio, octubre y enero, coincidiendo con el cierre de cada trimestre natural. La cuota a la Seguridad Social se paga mensualmente, de forma automática mediante domiciliación. La declaración anual de la renta, que regulariza el IRPF total del ejercicio, se presenta entre abril y junio del año siguiente. Marcar estas fechas en el calendario con suficiente antelación te ayuda a preparar los fondos necesarios sin prisas de última hora.
¿El IVA que cobro a mis clientes es dinero mío?
No, el IVA que incluyes en tus facturas no es tuyo en ningún momento. Actúas como intermediario entre tu cliente y Hacienda: recaudar el IVA es una obligación fiscal, no un ingreso propio. Cada trimestre debes liquidar la diferencia entre el IVA que has cobrado a tus clientes y el IVA que tú has pagado en tus gastos profesionales. Si has cobrado más de lo que has pagado, la diferencia va a Hacienda. Por eso, apartar ese porcentaje desde el primer momento en una cuenta separada es una medida que evita confusiones y problemas de liquidez al cierre del trimestre.
¿Puedo reducir lo que pago a Hacienda haciendo aportaciones a planes de ahorro?
Sí, existen instrumentos de ahorro que tienen beneficios fiscales directos. Las aportaciones a planes de pensiones individuales reducen la base imponible del IRPF hasta el límite anual permitido por la normativa. Otros productos como los Planes Individuales de Ahorro Sistemático (PIAS) no reducen la base imponible durante las aportaciones, pero el rendimiento generado puede estar exento de tributación al rescatar el capital si se cumplen determinadas condiciones. La clave es planificar estas aportaciones antes de que cierre el ejercicio fiscal, ya que solo computan en el año en que se realizan.
Conclusión
Ahorrar para pagar los impuestos siendo autónomo no depende de ganar más, sino de organizarte mejor desde el primer cobro. Saber a qué obligaciones te enfrentas, cuánto tienes que reservar y qué gastos puedes deducir son los tres pilares que marcan la diferencia entre llegar al trimestre con tranquilidad o con el agua al cuello.
El método es sencillo: separa el IVA de inmediato, reserva entre el 20 % y el 25 % de cada ingreso neto en una cuenta aparte y registra todos tus gastos deducibles desde el primer día. Aplicar estos hábitos de forma constante te permite planificar los pagos a Hacienda sin improvisaciones y, con el tiempo, reducir tu carga fiscal de manera completamente legal.
Si quieres seguir aprendiendo sobre finanzas y contabilidad adaptadas a tu realidad como autónomo o freelancer, en este sitio web encontrarás más contenidos que te ayudarán a tomar decisiones informadas y a gestionar tu actividad con mayor seguridad.
Sigue aprendiendo:
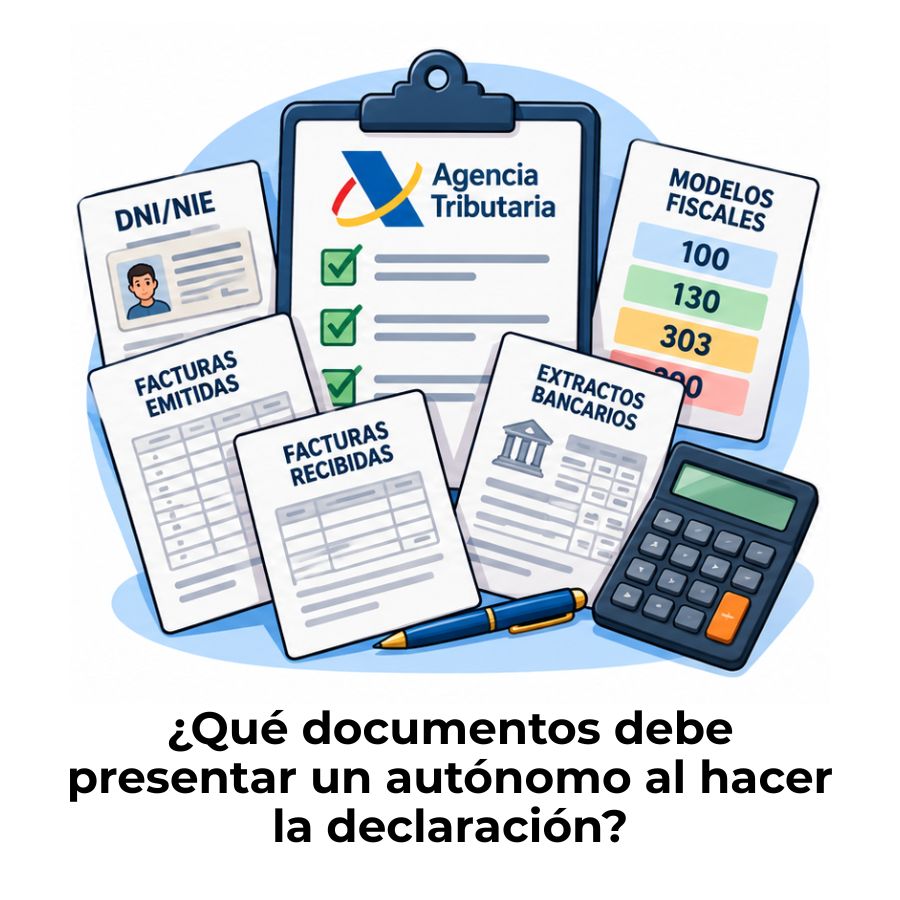
Documentación necesaria para que un autónomo pueda presentar su declaración
¿Qué hacer si te pagan con boleta de honorarios?
¿Cuánto puedes facturar sin darte de alta como autónomo?
¿Cómo emitir un recibo por honorarios como independiente?
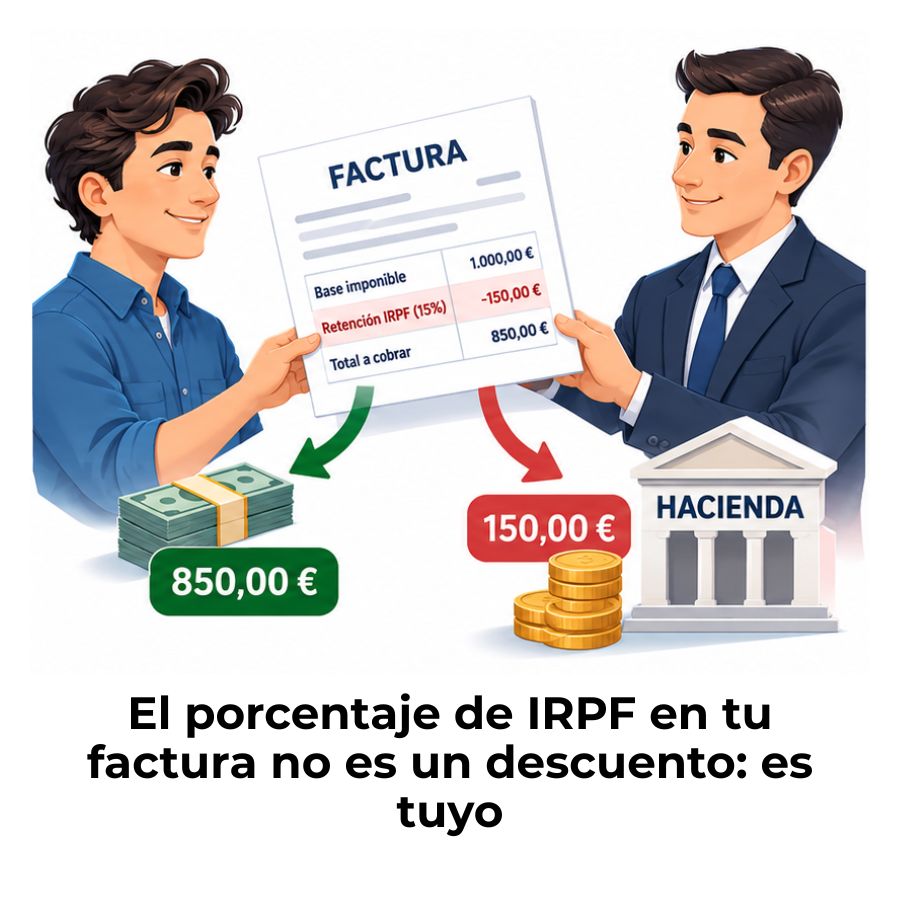
Retención de IRPF en una factura de autónomo
¿Qué régimen fiscal conviene si eres autónomo o freelancer?
Facturación internacional para autónomos con clientes del extranjero
¿Cómo declarar ingresos en criptomonedas siendo freelancer?
