
Trabajar por cuenta propia puede llevarte a encontrarte con dos términos que parecen sinónimos: autónomo y empresario individual. Aunque comparten obligaciones y formas de tributar, cada uno tiene un origen y un alcance diferente dentro del marco legal.
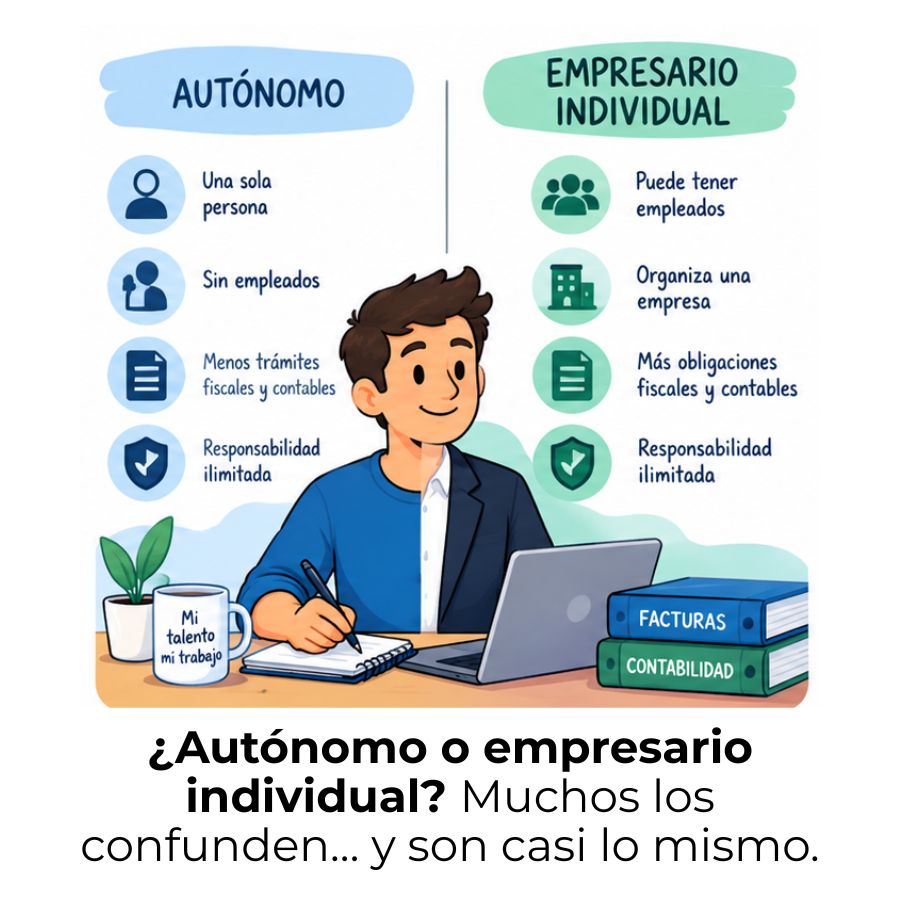
¿Son lo mismo el autónomo y el empresario individual?
La respuesta corta es: casi, pero no del todo. A nivel jurídico y fiscal, autónomo y empresario individual comparten la misma estructura de cotización, los mismos impuestos y la misma responsabilidad patrimonial. Sin embargo, cada término nace de un contexto diferente y tiene un alcance que, en ciertos casos, no se superpone por completo.
El uso cotidiano ha mezclado tanto ambos conceptos que hoy se emplean casi como sinónimos en conversaciones informales, en webs de asesoría y hasta en documentos oficiales. Esa confusión es comprensible, pero conviene aclarar desde el principio qué origen tiene cada término y en qué contexto legal encaja cada uno de ellos.
¿Qué dice la ley sobre cada figura?
El término «autónomo» proviene del ámbito de la Seguridad Social, concretamente del Régimen Especial de Trabajadores Autónomos (RETA). Hace referencia a quien trabaja de forma habitual, personal y directa por cuenta propia, sin sujeción a un contrato laboral con otra empresa. Es, en esencia, una categoría de cotización.
El término «empresario individual», en cambio, tiene su raíz en el Código de Comercio y en el ámbito fiscal y mercantil. Describe a la persona física que ejerce una actividad económica o profesional en nombre propio, con o sin trabajadores a su cargo. El Ministerio de Industria lo define como quien realiza esa actividad de forma habitual, personal y directa, a título lucrativo, fuera del ámbito de dirección de otro.
¿Por qué se confunden estos dos términos?
La confusión es tan extendida que incluso documentos oficiales de la Administración usan ambos términos de forma indistinta. La razón principal es que, en la práctica cotidiana, toda persona que se da de alta como autónomo en el RETA está ejerciendo al mismo tiempo como empresario individual desde el punto de vista fiscal y mercantil. Las obligaciones se solapan casi por completo, lo que lleva a tratar los términos como equivalentes.
Hay una forma sencilla de recordarlo: «autónomo» describe cómo cotizas; «empresario individual» describe la forma jurídica desde la que operas. Uno responde a la pregunta «¿Cómo cotizas a la Seguridad Social?»; el otro responde a «¿Cuál es tu figura legal frente a Hacienda y al mercado?».
¿Qué es un autónomo?
Un autónomo es una persona física que realiza una actividad económica por su propia cuenta, sin estar vinculada a otra empresa mediante un contrato laboral. Su rasgo definitorio desde el punto de vista legal es la inscripción en el RETA, que es el régimen de cotización de la Seguridad Social reservado a los trabajadores que no cotizan por cuenta ajena.
Trabajar como autónomo implica asumir todos los riesgos y beneficios de la actividad de forma directa. No hay nómina, no hay empresa que cotice por ti y no existe separación legal entre tu patrimonio personal y los resultados de tu negocio. Si la actividad genera deudas, tu patrimonio personal responde frente a ellas.
Características principales del trabajador autónomo
- Alta en el RETA: Es el requisito básico para ejercer legalmente como autónomo. Se tramita a través de la Seguridad Social antes de iniciar la actividad.
- Actividad habitual y directa: No se trata de trabajos puntuales o esporádicos, sino de una actividad que se realiza de forma regular y personal.
- Cuenta propia: El autónomo asume directamente los resultados económicos de su actividad, sin intermediarios ni relación laboral con un empleador.
- Tributación por IRPF: Sus ingresos tributan mediante el Impuesto sobre la Renta de las Personas Físicas, presentando declaraciones trimestrales y una declaración anual.
- Responsabilidad patrimonial ilimitada: Responde frente a las deudas de su actividad con todos sus bienes presentes y futuros, salvo excepciones contempladas en la ley.
Actividades profesionales y empresariales en el RETA
Dentro del colectivo de autónomos, la Agencia Tributaria distingue entre actividades profesionales y actividades empresariales. Esta distinción se realiza a través del Impuesto sobre Actividades Económicas (IAE), que clasifica cada actividad con un epígrafe específico según su naturaleza: empresarial, profesional o artística.
Un diseñador gráfico que trabaja por cuenta propia ejerce una actividad profesional. Un autónomo que gestiona un pequeño comercio ejerce una actividad empresarial. Ambos cotizan al RETA, pero sus obligaciones contables y su forma de tributar el IRPF pueden variar según el régimen que les corresponda: estimación directa simplificada, estimación directa normal o estimación objetiva por módulos.
¿Qué es un empresario individual?
El empresario individual es la persona física que establece y gestiona un negocio bajo su propio nombre, asumiendo tanto la dirección como los riesgos que conlleva. A diferencia de una sociedad mercantil, no existe separación legal entre el empresario y su negocio: son la misma entidad ante la ley, lo que implica que el patrimonio personal y el empresarial se tratan como un único conjunto.
Esta figura está regulada, desde octubre de 2007, por el Estatuto del Trabajo Autónomo, aprobado por la Ley 20/2007. Su regulación mercantil proviene del Código de Comercio, que establece las obligaciones contables y los trámites que debe cumplir quien ejerce una actividad comercial de forma habitual.
Diferencia entre empresario individual y comerciante
En el lenguaje del Código de Comercio, el «comerciante» es quien ejerce actos de comercio de forma habitual y profesional. El empresario individual es, en muchos casos, ese mismo comerciante, aunque el término ha evolucionado para abarcar también actividades de servicios, profesionales y de otro tipo que van más allá del comercio tradicional. Hoy, ambos conceptos se solapan en la mayoría de los casos prácticos.
¿Puede el empresario individual contratar empleados?
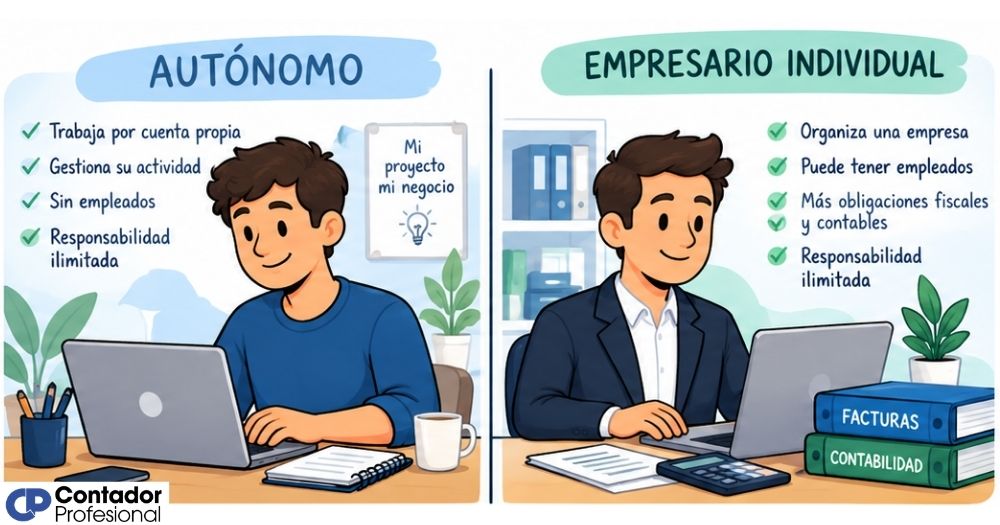
Sí. Una de las características que distingue al empresario individual del concepto más restringido de «autónomo» es que el empresario individual puede tener trabajadores por cuenta ajena a su cargo. No trabaja necesariamente solo. Puede gestionar un equipo, asumir nóminas y actuar como empleador, aunque él mismo siga siendo persona física y siga cotizando al RETA.
Esta posibilidad también existe para los autónomos, aunque culturalmente se asocia el término «autónomo» con quien trabaja de forma individual. En cualquier caso, ni la ley ni el código fiscal impiden que un autónomo contrate empleados, siempre que cumpla con las obligaciones laborales correspondientes como empleador.
¿En qué se diferencian realmente autónomo y empresario individual?
La diferencia entre autónomo y empresario individual no es de fondo, sino de contexto. Ambas figuras son, en esencia, la misma persona: una persona física que ejerce una actividad económica por cuenta propia sin constituir una sociedad. Lo que cambia es el ángulo desde el que se observa esa realidad: cotización, fiscalidad o marco mercantil.
Aun así, hay al menos tres planos en los que los términos no coinciden del todo y que conviene distinguir con claridad para no cometer errores al gestionar tu actividad o al interpretar documentos legales.
Diferencia según el origen del término
El término «autónomo» nació en el ámbito de la protección social y hace referencia exclusivamente a quién cotiza al RETA. El término «empresario individual» tiene raíces mercantiles y fiscales, vinculadas al Código de Comercio y a la normativa de la Agencia Tributaria. En el día a día, uno describe cómo cotizas; el otro describe cómo operas legalmente en el mercado.
«Empresario individual» es el concepto fiscal y mercantil; «autónomo» es el concepto de cotización. Con el tiempo, el uso habitual ha hecho que ambos términos se utilicen como sinónimos, aunque técnicamente no lo son.
Diferencia según el tipo de actividad (IAE)
Dentro del colectivo que cotiza al RETA, la AEAT distingue entre autónomos profesionales y autónomos empresariales según el epígrafe del IAE con el que se hayan dado de alta. El autónomo que ejerce una actividad profesional —como un consultor o un fisioterapeuta— no siempre encaja en la figura del «empresario individual» en el sentido más estricto del Código de Comercio, que originalmente hacía referencia a quien ejercía actos de comercio.
En la práctica, esta distinción afecta a las retenciones de IRPF que aparecen en las facturas: los autónomos en actividades profesionales suelen aplicar una retención del 15 % a sus clientes empresariales, mientras que los que ejercen actividades empresariales no están obligados a aplicar esa retención de la misma forma.
Diferencia según las obligaciones contables y mercantiles
El Código de Comercio establece que todo empresario, sea persona física o jurídica, debe llevar una contabilidad ordenada. Para el empresario individual, las obligaciones contables son más sencillas que las de una sociedad mercantil: basta con llevar libros de ingresos, gastos y bienes de inversión, junto con los registros de IVA.
Respecto al Registro Mercantil, la inscripción es voluntaria para el empresario individual, salvo en el caso del naviero. Quien no se inscribe no puede aprovecharse de los efectos legales que dicho registro ofrece, pero tampoco está obligado a ello por ley. El autónomo que ejerce una actividad profesional habitualmente no tiene ningún contacto con el Registro Mercantil.
Obligaciones que comparten autónomo y empresario individual
Más allá de sus diferencias conceptuales, lo que más interesa saber es qué obligaciones concretas tienen en común estas dos figuras. La respuesta es: prácticamente todas las que importan en el día a día de quien trabaja por cuenta propia. Tanto el autónomo como el empresario individual responden ante Hacienda y la Seguridad Social de la misma manera.
- Alta en el RETA: Obligatoria para ambos antes de comenzar cualquier actividad económica. Es el punto de partida para cotizar a la Seguridad Social como trabajador por cuenta propia.
- Declaración censal en la AEAT: Antes de iniciar la actividad, tanto el autónomo como el empresario individual deben presentar el modelo 036 o 037 para darse de alta en el censo de la Agencia Tributaria.
- Tributación por IRPF: Ambas figuras tributan sus ingresos mediante el Impuesto sobre la Renta de las Personas Físicas. Las declaraciones trimestrales se presentan mediante el modelo 130 (estimación directa) o el modelo 131 (módulos).
- IVA trimestral: Salvo que la actividad esté exenta, deben presentar la autoliquidación del IVA cada trimestre a través del modelo 303 y el resumen anual mediante el modelo 390.
- Responsabilidad patrimonial ilimitada: En ambos casos, no existe separación entre el patrimonio personal y el de la actividad. Las deudas del negocio pueden afectar al patrimonio personal del titular.
- Sin capital mínimo: Ninguna de las dos figuras exige aportación de capital inicial para constituirse, a diferencia de las sociedades mercantiles.
Para profundizar en cómo gestionar tus finanzas si trabajas por cuenta propia, puedes revisar los recursos disponibles en contabilidad para autónomos y freelancers, donde encontrarás una visión práctica de las obligaciones más habituales.
¿Cuándo conviene hablar de autónomo y cuándo de empresario individual?
En el lenguaje cotidiano, usar uno u otro término no suele tener consecuencias prácticas. Sin embargo, en ciertos contextos es preferible optar por uno de los dos para comunicar con precisión tu situación legal y profesional.
Utiliza el término «autónomo» cuando el contexto tenga que ver con la cotización, la Seguridad Social o la situación laboral. Por ejemplo, al hablar con la Seguridad Social, al solicitar prestaciones o al explicar tu situación en una conversación informal sobre tu forma de trabajar. El RETA es el concepto que subyace en estos casos.
Usa el término «empresario individual» cuando el contexto sea fiscal, mercantil o legal. Por ejemplo, al abrir una cuenta bancaria de empresa, al firmar un contrato con un proveedor, al presentarte ante clientes corporativos o al consultar documentos del Registro Mercantil. En este entorno, «empresario individual» transmite mayor precisión jurídica.
También es útil saber que estas figuras no son las únicas opciones cuando se trabaja por cuenta propia. Si quieres entender mejor las implicaciones de trabajar de forma independiente frente a otras formas de relación laboral, puede ayudarte conocer la diferencia entre autónomo y empleado, que explica cuándo una relación laboral deja de ser autónoma para convertirse en dependiente.
Otro caso que genera confusión frecuente es la comparación con el monotributista, una figura presente en países latinoamericanos. Si operas o tienes contacto con ese sistema, vale la pena explorar la diferencia entre autónomo y monotributista para evitar confusiones conceptuales entre ambos marcos normativos.
Preguntas frecuentes
¿Es lo mismo ser autónomo que empresario individual en España?
A nivel jurídico, las dos figuras describen a la misma persona: una persona física que ejerce una actividad económica por cuenta propia sin constituir una sociedad. La diferencia es de origen y de contexto: «autónomo» proviene del ámbito de la cotización a la Seguridad Social, mientras que «empresario individual» es un concepto fiscal y mercantil vinculado al Código de Comercio y a la normativa de la AEAT. En la práctica, toda persona que se da de alta en el RETA es simultáneamente empresario individual desde el punto de vista legal.
¿El empresario individual tributa igual que el autónomo?
Sí. Tanto el empresario individual como el autónomo tributan por el Impuesto sobre la Renta de las Personas Físicas (IRPF), mediante declaraciones trimestrales y una declaración anual. Ambos también están sujetos al IVA si su actividad no está exenta. La elección del régimen de IRPF —estimación directa simplificada, normal o módulos— depende del volumen de actividad y del tipo de negocio, no de si se llama autónomo o empresario individual.
¿Un empresario individual tiene que inscribirse en el Registro Mercantil?
La inscripción en el Registro Mercantil es voluntaria para el empresario individual, con una sola excepción: el naviero, que sí está obligado a inscribirse. Quien no se inscribe no puede beneficiarse de los efectos legales que ofrece dicho registro, como la oponibilidad frente a terceros de determinados actos, pero tampoco incumple ninguna norma por no hacerlo. En la mayoría de los casos prácticos, los autónomos que ejercen actividades profesionales o comerciales pequeñas no necesitan inscribirse.
¿Puede un autónomo tener empleados a su cargo?
Sí. La ley no impide que un autónomo contrate trabajadores por cuenta ajena. De hecho, la definición oficial de empresario individual incluye expresamente la posibilidad de que dé «o no ocupación a trabajadores por cuenta ajena». Si un autónomo contrata empleados, asume las obligaciones propias de un empleador: cotizaciones sociales por sus trabajadores, retenciones de IRPF en nómina y cumplimiento de la normativa laboral vigente. Tener empleados no cambia la figura jurídica del autónomo, que sigue siendo persona física.
¿Cuál es la responsabilidad patrimonial del empresario individual?
El empresario individual tiene responsabilidad patrimonial ilimitada, lo que significa que responde frente a las deudas de su actividad no solo con los bienes del negocio, sino también con su patrimonio personal presente y futuro. Esto incluye cuentas bancarias, bienes inmuebles y cualquier otro activo a su nombre. La Ley del Emprendedor introdujo la figura del autónomo de responsabilidad limitada, que permite proteger la vivienda habitual bajo ciertas condiciones, aunque con trámites adicionales.
¿Qué diferencia hay entre autónomo profesional y autónomo empresarial?
La distinción entre autónomo profesional y autónomo empresarial la determina el epígrafe del Impuesto sobre Actividades Económicas (IAE) con el que te das de alta. Las actividades profesionales corresponden a la Sección Segunda del IAE e incluyen profesiones liberales como médicos, abogados o arquitectos. Las actividades empresariales corresponden a la Sección Primera e incluyen comercio, hostelería, construcción y otras actividades de producción o distribución. Esta diferencia afecta principalmente a las retenciones de IRPF que se aplican en las facturas emitidas a clientes empresariales.
¿Qué ley regula al empresario individual en España?
El régimen jurídico del empresario individual en España se regula principalmente por el Estatuto del Trabajo Autónomo, aprobado por la Ley 20/2007, de 11 de julio, que entró en vigor el 12 de octubre de 2007. Esta norma unificó bajo un mismo marco legal a los trabajadores por cuenta propia, incluyendo tanto a los autónomos clásicos como a los trabajadores autónomos económicamente dependientes (TRADE). El Código de Comercio complementa esta regulación en lo relativo a las obligaciones mercantiles y contables del empresario.
Conclusión
Autónomo y empresario individual son dos formas de nombrar una realidad muy similar: la de una persona física que trabaja por cuenta propia sin constituir una sociedad. La diferencia no está en lo que pagas ni en cómo cotizas, sino en el origen de cada término y en el contexto en el que cada uno encaja mejor. Entender esa distinción te da una visión más clara de tu situación legal y profesional.
Ahora que conoces qué los une y qué los separa, puedes usar cada término con mayor precisión según el contexto: «autónomo» cuando hables de cotización o Seguridad Social, y «empresario individual» cuando el asunto sea fiscal, mercantil o contractual. También sabes que ambos comparten las mismas obligaciones esenciales: RETA, IRPF, IVA y responsabilidad ilimitada sobre el patrimonio personal.
Si trabajas por cuenta propia o estás pensando en dar ese paso, seguir aprendiendo sobre estos conceptos marca la diferencia entre tomar decisiones a ciegas y hacerlo con fundamento. En este sitio web encontrarás más contenidos que te ayudarán a entender el funcionamiento fiscal y contable del trabajo autónomo con claridad y sin tecnicismos innecesarios.
Sigue aprendiendo:
Primeros pasos contables al empezar como freelancer
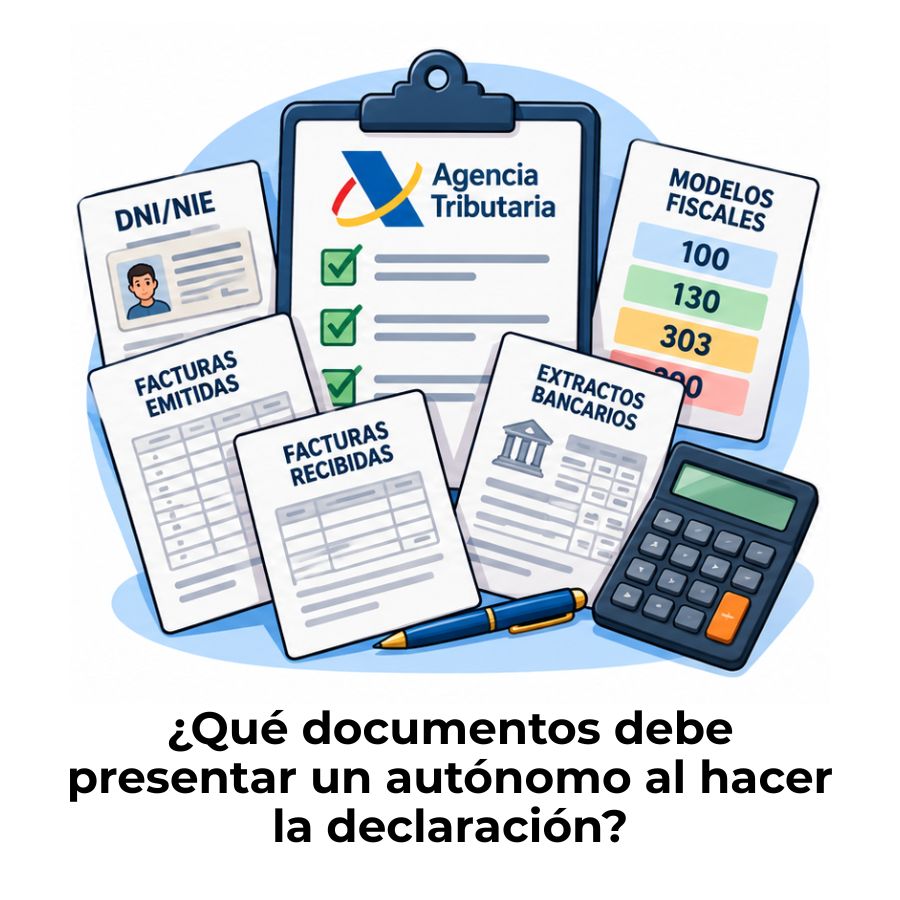
Documentación necesaria para que un autónomo pueda presentar su declaración
¿Cómo facturar como persona física en México?
¿Qué documentos debe guardar un freelancer?
Checklist contable mensual para un freelancer
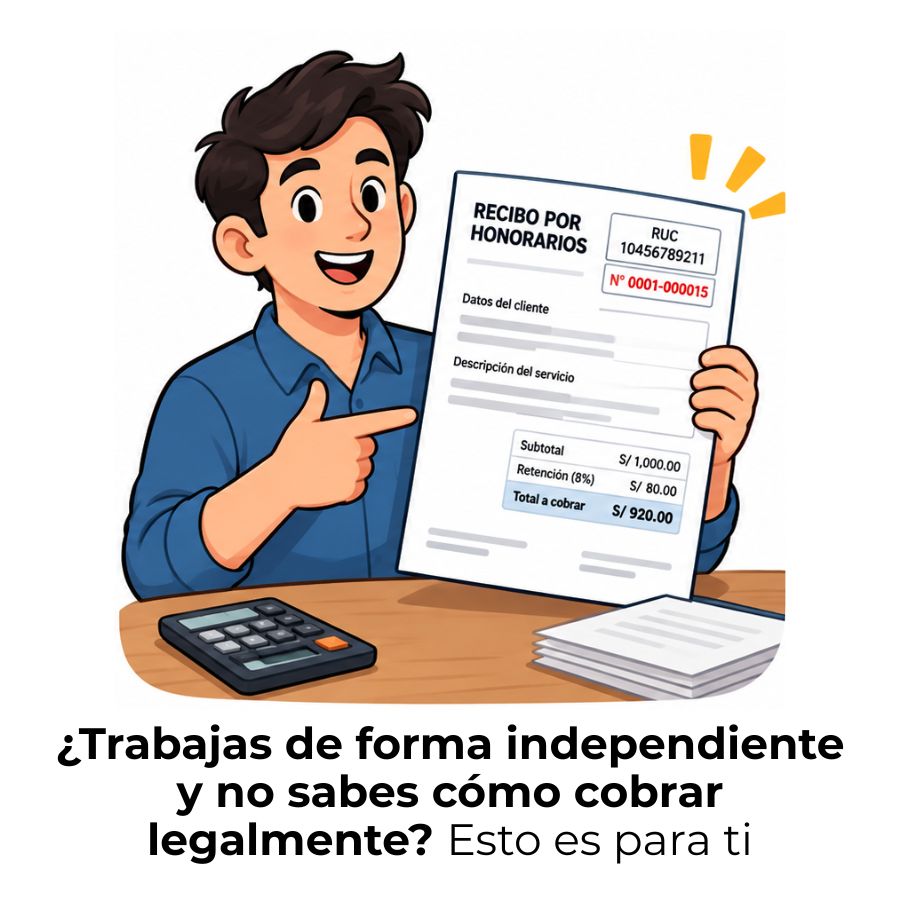
¿Cómo emitir un recibo por honorarios como independiente?
¿Qué hacer si te pagan con boleta de honorarios?
El convenio especial para autónomos que pocos conocen
