
Si monetizas tu contenido, tienes obligaciones fiscales como cualquier otro autónomo. Eso significa declarar tus ingresos —vengan de donde vengan—, gestionar el IVA según con quién trabajes y deducir correctamente los gastos de tu actividad. Todo eso es lo que, en la práctica, llamamos contabilidad para creadores de contenido.
¿Qué es la contabilidad para creadores de contenido?
La contabilidad para creadores de contenido es el conjunto de registros, obligaciones fiscales y gestión financiera que cualquier persona debe llevar cuando genera ingresos de forma habitual a través de plataformas digitales, redes sociales o colaboraciones con marcas. No importa si grabas vídeos, haces directos, publicas en Instagram o vendes cursos: en cuanto monetizas tu actividad, entras en el sistema fiscal como cualquier otro profesional autónomo.
La confusión más común entre quienes empiezan es creer que los ingresos digitales «no cuentan» porque llegan desde plataformas extranjeras o porque el importe mensual es pequeño. Eso no es así. Desde el momento en que obtienes dinero de forma recurrente y con intención de lucro, tienes obligaciones ante la Agencia Tributaria, independientemente del canal por el que cobres.
¿Por qué los creadores son autónomos ante Hacienda?
Cuando un creador de contenido recibe dinero de forma habitual por su actividad, Hacienda lo trata como rendimiento de actividades económicas, no como un regalo ni como un ingreso puntual. Eso significa que, fiscalmente, te sitúas en la misma categoría que un diseñador freelance, un fotógrafo o cualquier otro profesional que trabaja por cuenta propia. La naturaleza digital del trabajo no cambia esa clasificación.
Esto tiene una consecuencia directa: debes gestionar tus propios impuestos, ya que ninguna empresa los retiene por ti de forma automática. A diferencia de un empleado al que su empresa descuenta el IRPF en nómina, tú eres responsable de calcular, reservar y pagar lo que te corresponde cada trimestre. Organizarte desde el principio marca toda la diferencia.
¿Cuándo estás obligado a darte de alta?
La obligación de darse de alta surge cuando la actividad se realiza con ánimo de lucro y de forma habitual, aunque los ingresos iniciales sean bajos. Muchos creadores cometen el error de esperar a «ganar suficiente» para regularizarse, cuando la norma no establece un mínimo de ingresos para generar la obligación de alta, sino que atiende a la intención de monetizar de forma continuada.
El alta se tramita en dos organismos distintos: en Hacienda mediante el Modelo 036 o 037 y, si vas a cotizar a la Seguridad Social, en el Régimen Especial de Trabajadores Autónomos (RETA). Ambos trámites son independientes y tienen sus propios plazos y consecuencias si se omiten.
Fuentes de ingresos que debes registrar
Uno de los errores más extendidos entre los creadores que empiezan es pensar que solo hay que declarar lo que llega directamente a su cuenta bancaria en España. La realidad es que deben registrarse todos los ingresos obtenidos por la actividad profesional, con independencia del país de origen de la plataforma que los paga o del método por el que llegan.
Tipos de ingresos más frecuentes en la contabilidad de un creador
📺 Plataformas digitales
AdSense (YouTube), Twitch subs y bits, TikTok Creator Fund, monetización de Facebook
🤝 Colaboraciones
Patrocinios, contenido patrocinado, embajadas de marca, afiliación con comisión
🛒 Productos propios
Cursos en línea, merchandise, ebooks, membresías y suscripciones tipo Patreon
🎁 Donaciones y regalos
Super Chats de YouTube, donaciones en Twitch, tips en plataformas de streaming en directo
Ingresos por plataformas digitales (YouTube, Twitch, Patreon)
Los ingresos que proceden de plataformas como YouTube, Twitch o Patreon son rendimientos de actividades económicas que deben incorporarse a tu contabilidad en el trimestre en que los recibes. Aunque estas plataformas operan desde Estados Unidos y el dinero llegue en dólares, si eres residente fiscal en España, tienes la obligación de declararlos aquí. El tipo de cambio aplicable es el del día en que se produce el cobro.
Algunas plataformas estadounidenses pueden aplicar una retención en origen si no has entregado correctamente el formulario W-8BEN, que acredita tu residencia fiscal fuera de EE. UU. Si ya te retuvieron algo en origen, ese importe puede descontarse en tu declaración española para evitar que tributes dos veces por el mismo ingreso.
Patrocinios, colaboraciones y publicidad con marcas
Cuando una marca te paga por mencionar su producto, publicar contenido patrocinado o actuar como embajador, ese ingreso debe estar respaldado por una factura que tú emites. No se puede cobrar sin facturar. Si la empresa es española, la factura llevará IVA al 21 %. Si la empresa está en otro país de la Unión Europea y estás registrado en el ROI, la operación queda exenta de IVA bajo la regla de inversión del sujeto pasivo.
Los acuerdos de afiliación, donde cobras una comisión por cada venta generada a través de tu enlace, también son ingresos declarables. En este caso, suelen ser las propias empresas afiliantes las que te envían un resumen de comisiones, pero la obligación de registrarlo y declararlo sigue siendo tuya, no de ellas.
Venta de productos, cursos y suscripciones propias
Si vendes cursos en línea, merchandise, ebooks o cualquier otro producto vinculado a tu actividad como creador, cada venta genera un ingreso que entra en tu contabilidad. En estos casos, además del IRPF, puede surgir la obligación de gestionar el IVA dependiendo de si tus clientes son particulares o empresas, y de si están en España, en la UE o fuera de ella.
Las suscripciones recurrentes a través de plataformas propias o de Patreon añaden una capa de complejidad porque el ingreso se repite cada mes y debe registrarse de forma periódica. Es recomendable automatizar su registro desde el primer momento para no perder el control cuando el volumen de suscriptores crece.
Impuestos que afectan a los creadores de contenido
Cuando llevas la contabilidad como creador, hay tres figuras fiscales que marcan tu día a día: el IRPF, el IVA y las declaraciones informativas. Entender cómo funciona cada una no solo te evita sorpresas, sino que te permite planificar con antelación cuánto dinero debes reservar de cada ingreso para no acabar el año con una deuda que no esperabas.
IRPF: cómo tributan tus ganancias
El IRPF es el impuesto principal de cualquier creador de contenido que opere como persona física. Tus ganancias se calculan restando los gastos deducibles de tus ingresos totales; el resultado es el rendimiento neto, que es la base sobre la que se aplica el tipo impositivo. Este rendimiento se acumula durante el año y se liquida definitivamente en la declaración de la renta.
Durante el año, en lugar de esperar a la declaración anual, debes hacer pagos a cuenta mediante el Modelo 130, que se presenta cada trimestre. El importe a pagar es el 20 % de tu rendimiento neto positivo acumulado hasta ese trimestre, descontando lo ya ingresado en trimestres anteriores y las retenciones que te hayan practicado en ese período.
IVA según el origen de tus clientes
El IVA que debes aplicar en tus facturas no es siempre el mismo: depende de quién es tu cliente y dónde está establecido. Si trabajas con una empresa o particular en territorio español, aplicas el 21 % de IVA. Si tu cliente es una empresa de otro país de la Unión Europea y tú estás inscrito en el Registro de Operadores Intracomunitarios (ROI), la operación queda exenta y es el comprador quien declara el impuesto en su país.
En el caso de plataformas como YouTube o Twitch, que operan desde fuera de la UE, los ingresos que te pagan no llevan IVA porque se consideran prestaciones de servicios internacionales. Esto no significa que estés libre de declarar el IVA: cada trimestre sigues teniendo que presentar el Modelo 303, aunque en muchos meses solo habrá IVA soportado de tus gastos sin IVA repercutido de ingresos internacionales.
Modelos trimestrales que debes presentar
La presentación de modelos trimestrales es una de las obligaciones más importantes de la contabilidad de un creador. Los plazos son fijos y no presentar dentro de ellos genera recargos automáticos. Los meses clave son enero, abril, julio y octubre, que corresponden a los cierres del cuarto, primero, segundo y tercer trimestre del año, respectivamente.
Gastos deducibles para creadores de contenido
Uno de los aspectos donde los creadores pierden más dinero es precisamente en los gastos deducibles: o no deducen nada por desconocimiento, o intentan deducir gastos que Hacienda rechaza. La regla que lo explica todo es simple: un gasto es deducible si está directamente relacionado con tu actividad, está justificado con factura y está contabilizado en el período correcto. Cumplidas esas tres condiciones, reduce tu rendimiento neto y, por tanto, lo que pagas de IRPF.
Solo son deducibles los gastos vinculados exclusivamente a la obtención de ingresos de la actividad. Los gastos de uso mixto —personal y profesional— requieren un criterio de imputación proporcional y justificado.
Equipo técnico y software de producción
Todo el equipo que usas para crear tu contenido puede tener cabida como gasto deducible: cámaras, micrófonos, iluminación, ordenadores, discos duros y trípodes son deducibles cuando se usan exclusivamente en la actividad. Los equipos de mayor valor, como un ordenador de alta gama, suelen amortizarse en varios ejercicios fiscales en lugar de deducirse de una sola vez, siguiendo las tablas de amortización de Hacienda.
El software también entra en esta categoría: programas de edición de vídeo, herramientas de diseño gráfico, plataformas de email marketing, servicios de almacenamiento en la nube y suscripciones a bancos de música o imágenes son gastos legítimos cuando están vinculados a la producción de contenido. Eso sí, necesitas la factura a tu nombre con tu NIF, no solo el recibo del cargo en tarjeta.
Conexión a internet, telefonía y espacio en casa
Si trabajas desde casa, puedes deducir una parte proporcional de los suministros del hogar: la factura de internet, la línea de teléfono y los gastos de luz. La proporción deducible se calcula en función del porcentaje de la vivienda destinado exclusivamente al trabajo, que debe estar declarado ante Hacienda en el momento del alta de la actividad mediante el correspondiente modelo censal.
Este es uno de los gastos más revisados por la Agencia Tributaria, así que la coherencia entre lo declarado y el uso real del espacio es fundamental. Si tienes un estudio de grabación diferenciado dentro de tu vivienda y puedes acreditarlo, la deducción es mucho más sólida que si simplemente declaras un porcentaje sin justificación documental. Guardar fotos, planos o cualquier prueba del espacio dedicado a tu actividad puede ahorrarte problemas en una comprobación.
Formación, desplazamientos y otros gastos válidos
Los cursos de edición de vídeo, fotografía, marketing digital, fiscalidad o idiomas que mejoren directamente tu actividad como creador son gastos de formación deducibles. También lo son los desplazamientos a eventos, ferias o rodajes vinculados a tu trabajo, siempre que puedas justificar la conexión entre el viaje y la actividad profesional con contratos, invitaciones o documentación equivalente.
¿Cómo llevar la contabilidad siendo creador de contenido?
Llevar la contabilidad como creador no requiere ser contador, pero sí exige constancia y un sistema mínimo de orden. El objetivo no es crear documentación compleja, sino tener siempre a mano tres cosas: cuánto has ingresado, cuánto has gastado (con sus facturas) y cuánto le debes a Hacienda en cada momento. Con eso, cualquier gestión trimestral se convierte en algo predecible y sin sobresaltos.
Libros de registro que debes mantener al día
Como autónomo en estimación directa simplificada, tienes la obligación de llevar dos libros de registro: el libro de ingresos y el libro de gastos. En el primero anotas cada ingreso con su fecha, importe, concepto y la referencia de la factura emitida. En el segundo, cada gasto con su factura, el proveedor, el importe con y sin IVA, y si el IVA es deducible o no.
Aunque la norma no exige que uses un formato específico, la información debe estar disponible si Hacienda la solicita. Muchos creadores los llevan en hojas de cálculo al principio, lo que funciona perfectamente si se actualiza con regularidad. El problema suele aparecer cuando se deja para el último momento del trimestre y hay que reconstruir tres meses de movimientos de memoria.
Herramientas y aplicaciones para organizar tus finanzas
Existen aplicaciones de facturación y contabilidad diseñadas específicamente para autónomos que simplifican mucho el día a día: permiten emitir facturas, registrar gastos, conectar con tu banco y generar los datos necesarios para presentar los modelos trimestrales. La clave es elegir una herramienta que te resulte sencilla de usar, porque la mejor aplicación es la que realmente vas a abrir cada semana.
Más allá del software, también puedes consultar los recursos que ofrece directamente la Agencia Tributaria de España en su sede electrónica, donde están disponibles los modelos, las instrucciones de cumplimentación y los simuladores de cálculo de pagos fraccionados.
¿Cuándo conviene contratar un asesor fiscal?
Hay momentos en los que gestionar la contabilidad en solitario deja de ser eficiente. Cuando tus ingresos crecen, cuando empiezas a tener clientes internacionales, cuando valoras crear una sociedad o cuando simplemente quieres asegurarte de que no se te escapa nada, contar con un asesor fiscal especializado en creadores digitales puede salirte más barato de lo que parece si consideras el tiempo y los errores que te evita.
Si estás comenzando y quieres entender mejor el contexto fiscal de este tipo de actividades, en el artículo sobre contabilidad para autónomos y freelancers encontrarás una visión más amplia de cómo funciona el sistema para cualquier profesional independiente que trabaja por cuenta propia.
Errores contables más frecuentes entre creadores
Conocer los errores más habituales es tan valioso como conocer las normas correctas, porque muchos problemas con Hacienda no vienen de actuar de mala fe, sino de desconocer detalles que marcan una diferencia real. Identificar estos patrones antes de cometerlos puede ahorrarte recargos, sanciones y revisiones innecesarias.
Otro error que aparece con frecuencia es no separar la cuenta bancaria personal de los movimientos profesionales. Aunque no es obligatorio tener una cuenta exclusiva para la actividad, mezclar los ingresos del trabajo con los gastos personales hace casi imposible llevar un registro limpio y dificulta enormemente justificar los movimientos ante Hacienda si alguna vez te solicitan información.
Además, si tu actividad incluye ingresos de plataformas digitales y quieres entender cómo encaja esto con la figura de qué impuestos paga un nómada digital, encontrarás que los principios son similares, aunque con matices importantes relacionados con la residencia fiscal y la movilidad entre países.
Preguntas frecuentes
¿Qué impuestos paga un creador de contenido en España?
Un creador de contenido que opera como autónomo en España paga principalmente dos impuestos: el IRPF, que grava sus ganancias netas (ingresos menos gastos deducibles), y el IVA, que gestiona en función de con quién factura. El IRPF se liquida trimestralmente con el Modelo 130 y se consolida en la declaración de la renta anual con el Modelo 100. El IVA se liquida con el Modelo 303 cada trimestre y se resume con el Modelo 390 en enero.
¿Desde qué cantidad de ingresos hay que declarar como creador?
La obligación de declarar no depende de un umbral mínimo de ingresos, sino de la intención y habitualidad de la actividad. Desde el momento en que monetizas tu contenido de forma continuada y con ánimo de lucro, tienes obligación de regularizarte. La norma general sobre la declaración de la renta sí establece que no es obligatorio presentarla si los ingresos del trabajo no superan ciertos límites, pero eso aplica a trabajadores por cuenta ajena, no a autónomos, que siempre están obligados a presentar sus modelos periódicos.
¿Se puede deducir el equipo de grabación como gasto?
Sí, el equipo de grabación es deducible cuando se usa exclusiva o principalmente para la actividad de creación de contenido y está debidamente justificado con factura. Cámaras, micrófonos, iluminación, trípodes y accesorios de producción son gastos válidos. Los equipos de mayor valor, como un ordenador de gama alta, suelen amortizarse en varios años en lugar de deducirse de golpe, siguiendo las tablas que establece la Agencia Tributaria.
¿Cómo se declaran los ingresos de YouTube AdSense en España?
Los ingresos de YouTube AdSense se declaran como rendimientos de actividades económicas en el IRPF, igual que el resto de tus ingresos profesionales. Se incluyen en el Modelo 130 trimestral y en la declaración anual de la renta. Como Google AdSense opera desde fuera de la UE, esas facturas no llevan IVA (son operaciones exentas por inversión del sujeto pasivo), pero sí deben aparecer en tus libros de ingresos y en el Modelo 303 como operaciones no sujetas o exentas.
¿Qué modelo trimestral presenta un creador de contenido autónomo?
Un creador de contenido en estimación directa simplificada presenta dos modelos trimestrales: el Modelo 130 para el IRPF, con el que paga a cuenta el 20 % de su rendimiento neto positivo acumulado, y el Modelo 303 para el IVA, con el que liquida la diferencia entre el IVA que ha cobrado en sus facturas y el IVA que ha pagado en sus gastos profesionales. Ambos tienen los mismos plazos de presentación: enero, abril, julio y octubre.
¿Un creador de contenido necesita facturar con IVA?
Depende de con quién factura. Si tus clientes son empresas o particulares establecidos en España, sí debes aplicar IVA al 21 % en tus facturas. Si facturas a empresas de la UE y estás inscrito en el ROI, la operación queda exenta. Si el ingreso proviene de plataformas internacionales como YouTube o Twitch, no se emite factura con IVA. Por eso es frecuente que un mismo creador tenga facturas con IVA y sin IVA según el origen de cada ingreso.
¿Es obligatorio darse de alta como autónomo para monetizar en redes?
En términos generales, sí. Cuando la monetización es habitual y existe intención de obtener ingresos de forma continuada, la normativa española exige el alta como autónomo tanto en Hacienda (mediante el Modelo 036 o 037) como en la Seguridad Social (RETA). No darse de alta puede derivar en sanciones tanto por parte de Hacienda como de la Tesorería General de la Seguridad Social, con independencia del importe de los ingresos obtenidos.
¿Puede un creador de contenido crear una sociedad limitada?
Sí, y en muchos casos resulta ventajoso cuando los ingresos son elevados y el beneficio supera determinados umbrales. Una sociedad limitada tributa por el Impuesto de Sociedades, cuyo tipo general es inferior a los tramos altos del IRPF personal. Sin embargo, crear una sociedad también implica más obligaciones contables, costes de gestión más elevados y la necesidad de un profesional que lleve la contabilidad mercantil. Antes de dar ese paso, conviene hacer un análisis comparativo con un asesor fiscal.
Conclusión
La contabilidad para creadores de contenido no es un trámite burocrático que se resuelve una vez al año: es un sistema de gestión continua que te da claridad sobre lo que ganas, lo que puedes deducir y lo que le corresponde a Hacienda. Cuanto antes lo integres en tu rutina, menos sorpresas te llevarás y más control tendrás sobre tu actividad profesional.
Los puntos más importantes que puedes aplicar desde hoy son registrar todos tus ingresos sin excepción, guardar las facturas de tus gastos profesionales, presentar los modelos 130 y 303 dentro de plazo y separar tus movimientos personales de los profesionales. Con eso como base, ya tienes mucho más que la mayoría de los creadores cuando arrancan.
Si quieres seguir aprendiendo sobre cómo gestionar tu situación fiscal y financiera como profesional independiente, en este sitio web encontrarás más contenidos que te ayudarán a entender cada parte del sistema con la misma claridad con la que hemos abordado este tema.
Sigue aprendiendo:
Diferencia entre autónomo y empleado
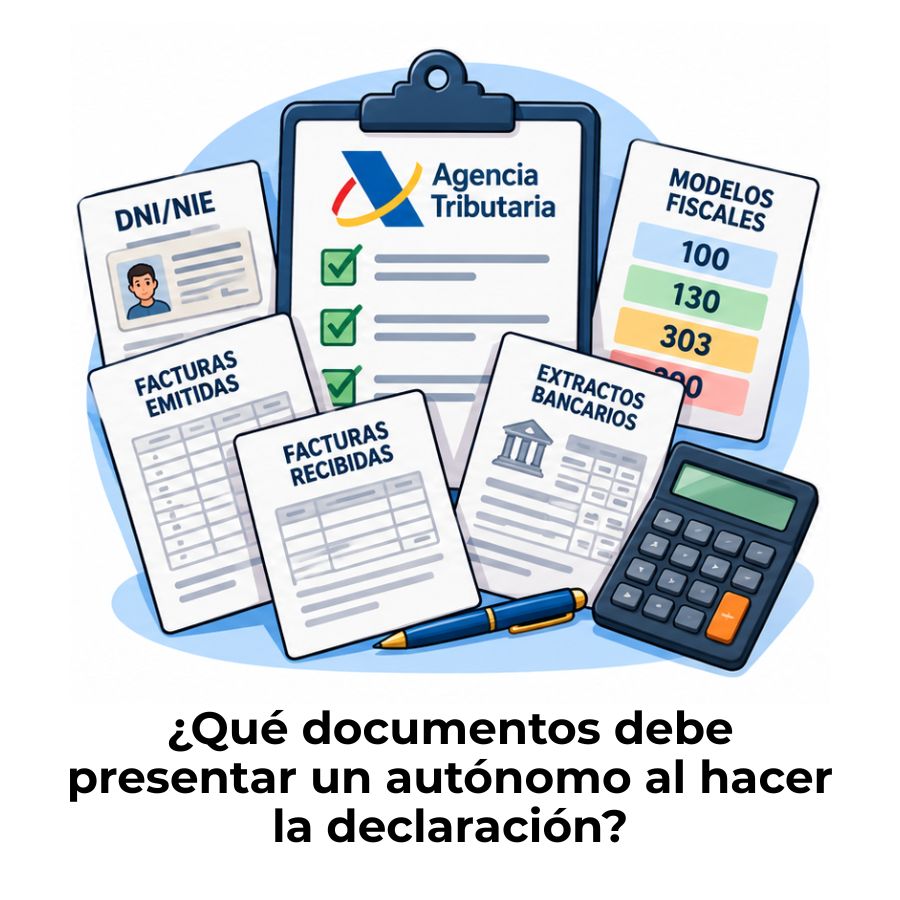
Documentación necesaria para que un autónomo pueda presentar su declaración
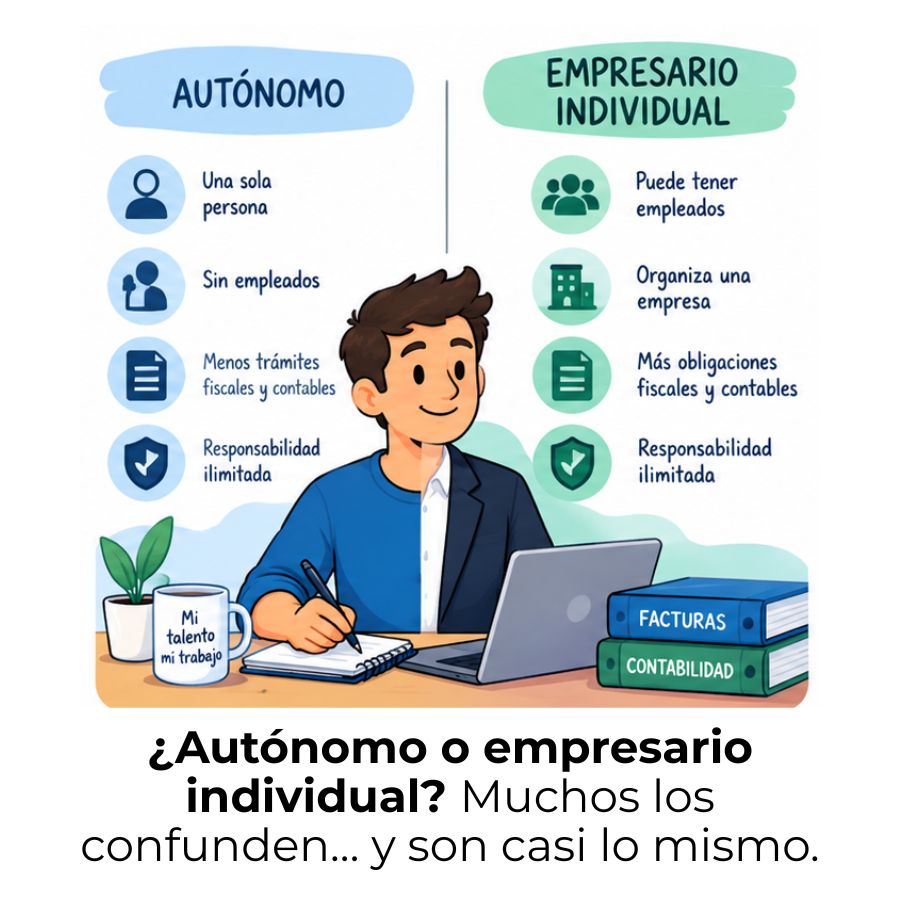
Diferencia entre autónomo y empresario individual
Checklist contable mensual para un freelancer
Baja médica siendo autónomo: Cobra lo que te corresponde sin errores
¿Cómo desgravar el coworking siendo autónomo?
El modelo 130 para autónomos
¿Cómo crear un fondo de emergencia siendo freelancer?
