
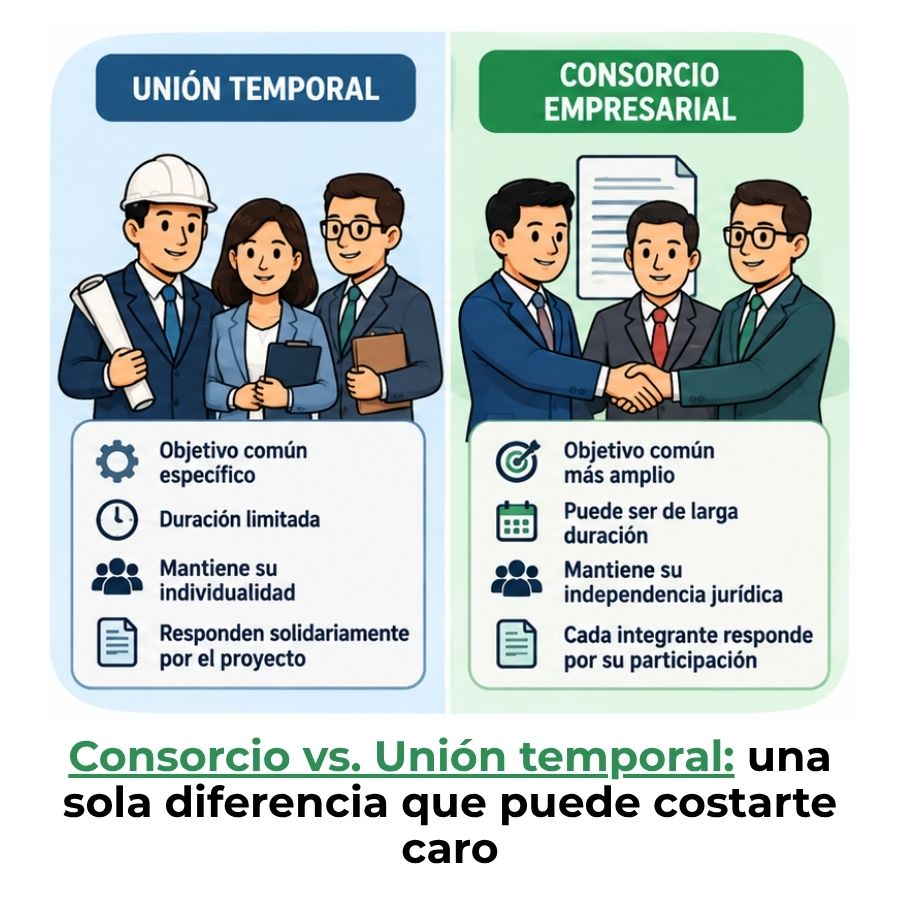
Cuando varias empresas deciden unirse para ejecutar un contrato, la forma en que se organizan no es un detalle menor. Dos figuras muy similares —el consorcio y la unión temporal— comparten casi todo, excepto algo que marca una diferencia real: quién responde y en qué medida cuando las cosas no salen como se planearon.
¿Qué son los contratos de colaboración empresarial?
Los contratos de colaboración empresarial son acuerdos mediante los cuales dos o más personas —naturales o jurídicas— se unen para desarrollar un proyecto o actividad económica en común, sin necesidad de crear una nueva persona jurídica. Cada participante mantiene su propia identidad, su autonomía y su independencia legal durante toda la vigencia del acuerdo.
Dentro de esta categoría se encuentran figuras como el consorcio y la unión temporal, que son las más utilizadas cuando se trata de contratar con el Estado o ejecutar proyectos de gran envergadura. Estas formas de asociación permiten a las empresas combinar recursos, conocimiento y capacidad operativa sin los trámites propios de constituir una sociedad.
Características comunes entre el consorcio y la unión temporal
Antes de entrar en sus diferencias, es útil identificar lo que comparten. Ambas figuras nacen de un acuerdo de voluntades entre dos o más partes y se orientan a la ejecución conjunta de un proyecto o contrato específico. Ninguna crea una entidad nueva con vida jurídica propia: los miembros conservan su identidad individual en todo momento.
- No constituyen persona jurídica: Sus miembros actúan en nombre propio; la figura no tiene existencia legal independiente.
- Requieren NIT propio: Para efectos fiscales deben obtener un número de identificación tributaria ante la autoridad correspondiente.
- Son temporales por naturaleza: Su duración queda ligada al proyecto o contrato que les dio origen.
- No son contribuyentes del impuesto sobre la renta: Las obligaciones tributarias recaen sobre cada miembro de forma individual.
- Comparten ingresos, costos y riesgos: La distribución se hace en proporción a la participación pactada en el acuerdo de constitución.
¿Cómo se constituyen estas figuras jurídicas?
La constitución de un consorcio o una unión temporal se formaliza mediante un documento privado en el que se establecen los términos del acuerdo: participantes, porcentajes de participación, objeto del contrato, duración y responsabilidades de cada miembro. No es obligatorio elevar este documento a escritura pública en todos los contextos, aunque algunos marcos normativos sí lo exigen.
Una vez constituidos, deben tramitar el registro tributario correspondiente para operar con plena validez ante las entidades contratantes y ante la administración fiscal. No se inscriben en el registro mercantil como personas jurídicas, lo que los diferencia radicalmente de una sociedad comercial convencional.
¿Qué es un consorcio empresarial y cómo funciona?
El consorcio es un contrato de colaboración empresarial mediante el cual dos o más personas —naturales o jurídicas— presentan conjuntamente una propuesta o ejecutan un contrato, asumiendo de forma colectiva el cumplimiento de todas las obligaciones que se deriven de él. Cada consorciado mantiene su autonomía legal, pero actúa en coordinación con los demás para alcanzar el objetivo común.
El consorcio se usa con frecuencia en contratación pública y en proyectos de gran escala donde ninguna empresa, por sí sola, reúne todos los requisitos técnicos, financieros o de capacidad operativa. Al unirse en consorcio, las empresas suman sus fortalezas para acceder a contratos que de otro modo estarían fuera de su alcance.
Responsabilidad solidaria en el consorcio
La solidaridad es el rasgo más definitorio del consorcio. Cuando uno de los miembros incumple una obligación derivada del contrato, todos los consorciados quedan expuestos a las sanciones correspondientes, independientemente de quién haya cometido la falta o de cuánto aportó cada uno. Esta lógica protege al contratante, pero implica un riesgo mayor para cada empresa participante.
Por eso, antes de constituir un consorcio, es fundamental conocer bien a los socios con quienes se va a actuar. La solidaridad no distingue participaciones: si el socio que aportó el 10 % provoca un incumplimiento grave, el que aportó el 90 % también responde por la totalidad de la sanción.
¿Qué es una unión temporal de empresas y para qué sirve?
La unión temporal es también un contrato de colaboración que permite a dos o más personas unirse para presentar una propuesta o ejecutar un proyecto sin constituir una nueva entidad. Su diferencia fundamental respecto al consorcio radica en cómo se distribuyen las sanciones cuando algún miembro incumple: no hay solidaridad total, sino proporcionalidad.
Esto significa que cada integrante asume las consecuencias del incumplimiento en la medida exacta de su participación en el contrato. Si alguien aportó el 30 % al proyecto y genera una sanción, ese miembro responde por el 30 % de la penalización, no por el total. Esta característica hace que la unión temporal sea percibida como una figura con un reparto de riesgo más equitativo.
Responsabilidad proporcional en la unión temporal
El principio de proporcionalidad en la unión temporal no elimina la solidaridad por completo: los miembros siguen respondiendo de forma solidaria frente al cumplimiento total del contrato. La diferencia aparece específicamente en el momento de las sanciones por incumplimiento, que se asignan de acuerdo con el porcentaje de participación de quien incurrió en la falta.
Esto implica que, al momento de constituir la unión temporal, cada miembro debe indicar expresamente en el documento de conformación cuál será su porcentaje de participación en la ejecución del contrato. Esa cifra no es solo un dato administrativo: define cuánto responde cada quien ante cualquier sanción futura.
¿Cuál es la diferencia clave entre consorcio y unión temporal?
Aunque ambas figuras comparten muchas características, la diferencia central está en el alcance de la responsabilidad ante sanciones por incumplimiento del contrato. En el consorcio, la responsabilidad es solidaria en todos los sentidos: cualquier falta afecta a todos los miembros por igual, sin importar quién la cometió. En la unión temporal, esa responsabilidad solidaria se aplica solo al cumplimiento del contrato; las sanciones, en cambio, se distribuyen según la participación de cada miembro.
| Aspecto | Consorcio | Unión temporal |
|---|---|---|
| Persona jurídica propia | No | No |
| Responsabilidad por cumplimiento del contrato | Solidaria (todos responden por el total) | Solidaria (todos responden por el total) |
| Responsabilidad ante sanciones por incumplimiento | Solidaria: todos responden por cualquier falta | Proporcional: cada uno responde según su % de participación |
| Indicación de porcentajes en el documento de constitución | No obligatorio | Obligatorio |
| Contribuyente del impuesto sobre la renta | No | No |
| Tratamiento contable y tributario | Igual al de la unión temporal | Igual al del consorcio |
| Uso habitual | Proyectos donde se prefiere máxima solidaridad | Proyectos donde se quiere delimitar el riesgo individual |
Una forma sencilla de recordar esta diferencia: en el consorcio, la falta de uno es la falta de todos. En la unión temporal, la falta de uno es principalmente problema de ese uno, en la proporción que le corresponde. Esto no quiere decir que la unión temporal proteja completamente a los demás miembros, pero sí limita la exposición al riesgo de forma más precisa.
Tratamiento contable y tributario de ambas figuras
Desde el punto de vista fiscal y contable, el consorcio y la unión temporal reciben exactamente el mismo tratamiento. No existe ninguna diferencia entre ellos en materia tributaria ni en la forma en que se registran las operaciones en los libros de cada miembro. Esta equivalencia es fundamental para entender cómo se gestionan estas figuras en la práctica.
Obligaciones tributarias del consorcio y la unión temporal
Ni el consorcio ni la unión temporal son contribuyentes del impuesto sobre la renta. Las obligaciones tributarias derivadas de los ingresos, costos y deducciones que genera el proyecto recaen directamente sobre cada uno de los miembros, de manera individual, en función de su porcentaje de participación. Cada socio declara ante la autoridad fiscal su parte correspondiente.
Sin embargo, sí pueden ser responsables de retenciones en la fuente y, en algunos contextos, del impuesto sobre las ventas o IVA cuando realizan actividades gravadas de forma directa. Por eso es recomendable definir con claridad en el acuerdo de constitución quién será el responsable de cumplir estas obligaciones operativas, para evitar duplicidades o vacíos en la gestión fiscal.
Obligaciones tributarias habituales
- Registro tributario (NIT / RUT): Obligatorio para operar y contratar.
- Impuesto sobre la renta: No aplica a la figura; cada miembro lo declara individualmente.
- Retención en la fuente: Pueden ser agentes retenedores según la normativa aplicable.
- IVA / impuesto sobre las ventas: Aplica si realizan actividades gravadas de forma directa.
- Declaraciones individuales: Cada socio registra ingresos, costos y deducciones según su participación.
¿Cómo registra cada miembro su participación en la contabilidad?
Cada empresa participante en un consorcio o una unión temporal debe reflejar en su propia contabilidad la parte proporcional de los activos, pasivos, ingresos y gastos que le corresponde, según el porcentaje de participación pactado. No se consolida la contabilidad del conjunto en los estados financieros de ninguno de los miembros de forma global: solo se incorpora la porción que le pertenece a cada uno.
Esto implica que, si el consorcio genera ingresos por 100 millones y un socio tiene el 40 % de participación, ese socio registrará 40 millones como ingresos en su contabilidad. Lo mismo aplica a los costos y a las obligaciones contraídas. La transparencia en el registro es lo que garantiza que cada miembro cumpla correctamente con sus obligaciones fiscales individuales.
Ventajas y limitaciones de cada figura empresarial
Elegir entre un consorcio y una unión temporal no depende únicamente de la normativa: también responde a la estrategia que mejor protege los intereses de cada empresa participante. Cada figura tiene características que la hacen más conveniente en ciertos contextos, y conocerlas te ayuda a tomar una decisión fundamentada antes de firmar cualquier acuerdo.
Ventajas y limitaciones del consorcio
✅ Ventajas
- Genera mayor confianza al contratante por la solidaridad total.
- Permite acceder a contratos de gran envergadura combinando capacidades.
- No requiere indicar porcentajes individuales de forma obligatoria.
- Constitución sencilla mediante documento privado.
⚠️ Limitaciones
- Mayor exposición al riesgo: todos responden por la falta de cualquiera.
- Exige confianza plena en los socios antes de asociarse.
- Una sanción generada por un socio menor puede afectar gravemente a todos.
Ventajas y limitaciones de la unión temporal
✅ Ventajas
- Reparto de riesgo más equitativo: cada quien responde solo por su parte.
- Mayor control sobre la exposición al riesgo individual.
- Facilita la participación de socios con distintos perfiles de riesgo.
- Permite delimitar claramente responsabilidades desde el inicio.
⚠️ Limitaciones
- Obliga a definir y declarar los porcentajes de participación desde el inicio.
- Puede generar más gestión administrativa para acreditar cada participación.
- No elimina la solidaridad en el cumplimiento general del contrato.
¿Cuándo conviene elegir un consorcio y cuándo una unión temporal?
La elección entre una y otra figura depende principalmente del nivel de confianza entre los socios y del tipo de riesgo que cada empresa está dispuesta a asumir. El consorcio es más adecuado cuando todas las partes tienen perfiles similares y están dispuestas a asumir la responsabilidad colectiva sin reservas. En estos casos, la solidaridad total puede resultar incluso una ventaja competitiva al demostrar compromiso frente al contratante.
La unión temporal, en cambio, resulta más conveniente cuando los socios tienen participaciones muy distintas o cuando cada empresa quiere limitar su exposición al riesgo según lo que aporta al proyecto. También es preferible cuando las tareas de cada miembro están claramente delimitadas y no existe interdependencia total entre ellas, lo que hace razonable que cada quien asuma las consecuencias de su propio desempeño.
También hay que considerar el contexto normativo. En Colombia, por ejemplo, ambas figuras están reguladas por la Ley 80 de 1993, Estatuto General de Contratación de la Administración Pública, que establece sus definiciones y el alcance de la responsabilidad de sus miembros. Conocer esa normativa es el punto de partida para elegir con criterio.
Si te interesa profundizar en cómo afectan estas decisiones a la estructura societaria de tu empresa, puedes revisar los requisitos para transformar una sociedad o explorar cómo funciona la escisión de una sociedad, que son otras formas de reorganizar empresas con efectos legales y contables relevantes.
Preguntas frecuentes
¿El consorcio y la unión temporal tienen personería jurídica propia?
No. Ni el consorcio ni la unión temporal constituyen una persona jurídica independiente de sus miembros. Ambas son figuras contractuales de colaboración: las personas o empresas que las integran mantienen su propia identidad legal en todo momento. Esto significa que los derechos y obligaciones del proyecto recaen directamente sobre cada miembro, no sobre una entidad nueva. Aunque requieren un registro tributario (NIT o RUT) para operar, ese registro no les otorga personalidad jurídica.
¿Cuál es la diferencia en la responsabilidad entre consorcio y unión temporal?
La diferencia radica en el tipo de responsabilidad frente a las sanciones por incumplimiento. En el consorcio, todos los miembros responden solidariamente por cualquier falta, sin importar quién la generó ni cuánto aportó al proyecto. En la unión temporal, los miembros también responden solidariamente por el cumplimiento general del contrato, pero las sanciones por incumplimiento se distribuyen de forma proporcional al porcentaje de participación de quien cometió la falta. Esta distinción es la más importante entre ambas figuras.
¿Los consorcios y uniones temporales pagan impuesto sobre la renta?
No. Ni el consorcio ni la unión temporal son contribuyentes del impuesto sobre la renta. Las obligaciones fiscales asociadas a los ingresos, costos y deducciones del proyecto recaen sobre cada miembro de forma individual, en proporción a su participación. Cada socio debe declarar ante la autoridad tributaria su parte correspondiente. Sin embargo, sí pueden ser responsables de retenciones en la fuente y del impuesto sobre las ventas si realizan actividades gravadas de forma directa.
¿Qué es un NIT y lo necesitan el consorcio y la unión temporal?
El NIT (Número de Identificación Tributaria) es el código que asigna la autoridad fiscal a las entidades que deben cumplir obligaciones tributarias. Tanto el consorcio como la unión temporal deben obtener un NIT propio para operar y contratar, aunque esto no implica que se conviertan en personas jurídicas. Este número les permite cumplir con las retenciones en la fuente y otros deberes fiscales que se derivan de su actividad, como la facturación y la presentación de declaraciones.
¿Pueden participar personas naturales en un consorcio o unión temporal?
Sí. Tanto las personas naturales como las personas jurídicas pueden ser miembros de un consorcio o una unión temporal, siempre que cumplan con los requisitos establecidos en el contrato y en la normativa aplicable. En la práctica, lo más habitual es que participen empresas (personas jurídicas), pero la ley no excluye a las personas naturales, especialmente cuando se trata de contratos de menor escala o en sectores específicos donde los profesionales independientes tienen un papel relevante.
¿Qué pasa si un miembro de la unión temporal incumple el contrato?
En la unión temporal, cuando un miembro incumple las obligaciones que le corresponden, las sanciones se imponen únicamente a ese miembro en proporción a su participación en la ejecución del contrato. Los demás socios no asumen esas sanciones de forma solidaria, aunque sí deben garantizar el cumplimiento total del contrato frente al contratante. Esto exige que la distribución de tareas y porcentajes esté claramente documentada desde el inicio, ya que es la base para determinar quién responde y en qué medida.
¿Cuánto tiempo puede durar un consorcio o una unión temporal?
La duración de un consorcio o una unión temporal está directamente ligada al proyecto o contrato para el que se constituyeron. Por naturaleza, son figuras temporales: una vez que el objeto del acuerdo se cumple, la figura deja de tener razón de ser. En contextos como el español, la normativa establece que una Unión Temporal de Empresas no puede superar los 25 años en términos generales, aunque ese plazo puede extenderse hasta los 50 años en casos que incluyan la explotación de servicios públicos.
Conclusión
El consorcio y la unión temporal son dos formas de colaboración empresarial que comparten mucho entre sí, pero que se diferencian en un punto concreto y determinante: el alcance de la responsabilidad ante las sanciones por incumplimiento. Mientras en el consorcio todos responden por todo, en la unión temporal cada miembro asume las consecuencias en proporción a lo que aportó al proyecto.
Esa diferencia no es solo teórica. Cuando estés evaluando con qué figura asociarte a otras empresas para ejecutar un contrato, ten presente tu nivel de confianza en los socios, el tamaño de tu participación y el riesgo que estás dispuesto a asumir. Definir bien esos factores antes de firmar cualquier acuerdo puede ahorrarte problemas legales y financieros importantes en el futuro.
Si este tema te resultó útil, en este sitio web encontrarás más contenidos sobre contabilidad de sociedades, donde se exploran otras figuras clave como la diferencia entre escisión total y escisión parcial, con el mismo nivel de detalle y claridad.
Sigue aprendiendo:
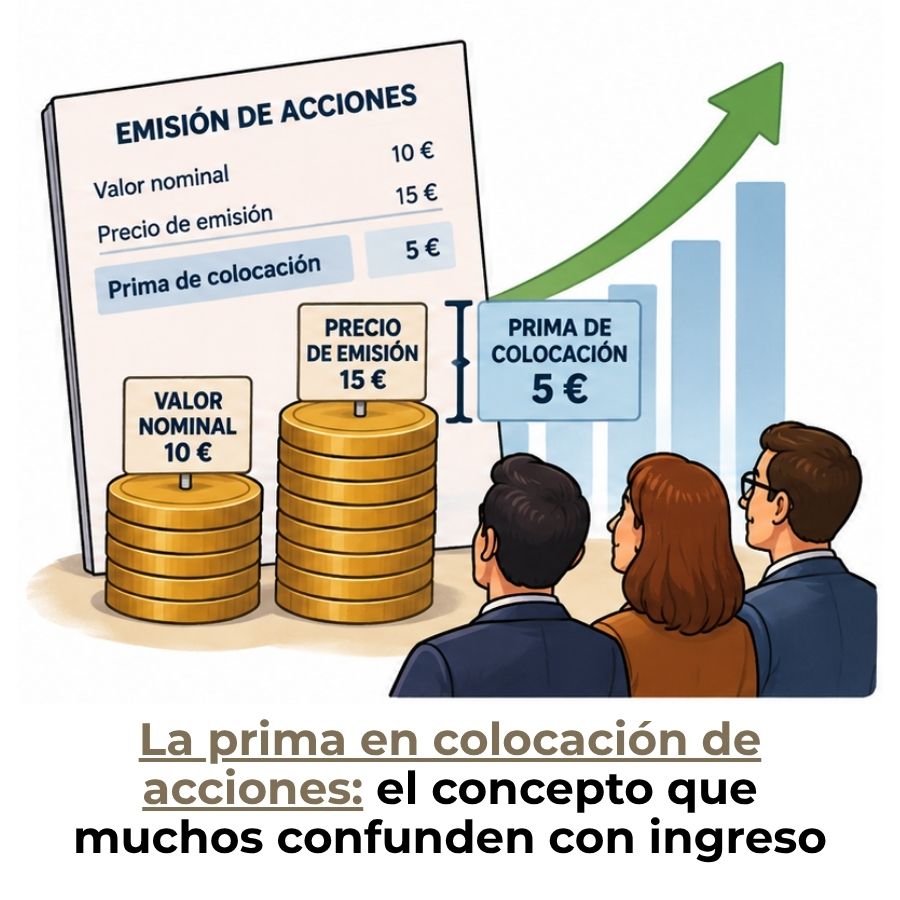
La prima en colocación de acciones

Diferencia entre capital suscrito y capital pagado
Sociedad de hecho: El negocio que existe sin que lo sepas
¿Qué es el capital autorizado y para qué sirve?
¿Cómo se reparten las utilidades entre los socios?
Reducción de capital social
¿Qué sucede con las deudas al disolver una sociedad?

Asiento contable del aumento de capital social
