
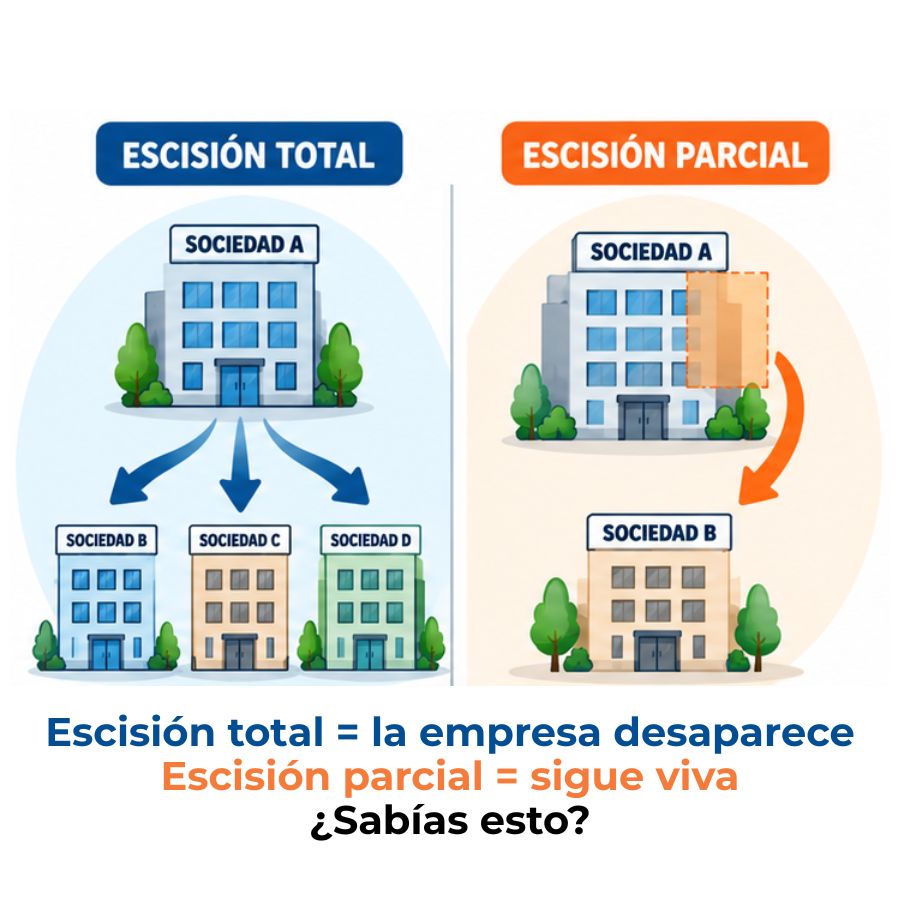
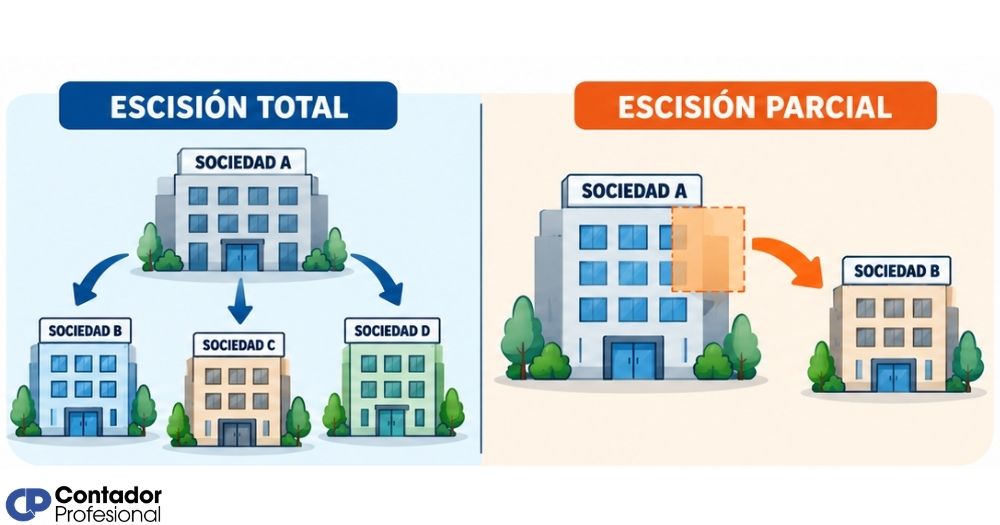
La escisión total y la escisión parcial son dos modalidades distintas de dividir el patrimonio de una sociedad. En la primera, la empresa se extingue y transmite todo su patrimonio a otras sociedades. En la segunda, la empresa sigue existiendo y solo transfiere una parte de ese patrimonio. Cada modalidad tiene consecuencias jurídicas, contables y fiscales propias.
¿Qué es la escisión de una sociedad?
La escisión de sociedades es la operación mediante la cual una empresa divide la totalidad o una parte de su patrimonio —activos y pasivos— en dos o más bloques, que se transmiten a otras sociedades, ya sean de nueva creación o previamente existentes. Es el proceso inverso a la fusión: en lugar de concentrar, dispersa.
Esas otras sociedades que reciben el patrimonio se denominan «sociedades beneficiarias». A cambio de esa transmisión, los socios de la sociedad que se escinde reciben participaciones o acciones en las beneficiarias, en proporción a su participación original. La operación no implica una liquidación previa de la empresa: la transmisión se realiza en bloque y por sucesión universal.
Concepto de escisión y su marco legal en España
En España, la escisión está regulada por el Real Decreto-ley 5/2023, de 28 de junio, en sus artículos 58 a 71, que establece tres modalidades: la escisión total, la escisión parcial y la cesión global de activo y pasivo. Esta norma sustituyó a la antigua Ley 3/2009 de Modificaciones Estructurales. La regulación garantiza que la operación se realice con plenas garantías para socios, acreedores y terceros.
La transmisión del patrimonio se realiza siempre «en bloque por sucesión universal», lo que significa que los derechos y obligaciones pasan a las beneficiarias sin necesidad de transmitir cada elemento de forma individual. Esto facilita enormemente la operación desde el punto de vista práctico, aunque exige cumplir un procedimiento mercantil preciso, que incluye la elaboración de un proyecto común de escisión.
¿En qué se diferencia la escisión de una fusión?
La fusión concentra el patrimonio de varias sociedades en una sola. La escisión hace exactamente lo contrario: parte de una sola sociedad y distribuye su patrimonio entre varias. Mientras que la fusión tiende a simplificar la estructura empresarial, la escisión permite separar actividades, reorganizar grupos o aislar riesgos dentro de un mismo conglomerado. Ambas son modificaciones estructurales reguladas por la misma norma.
¿Cuál es la diferencia entre escisión total y escisión parcial?
Esta es la pregunta central. La diferencia fundamental es que en la escisión total la sociedad se extingue, mientras que en la escisión parcial la sociedad sigue existiendo. Pero las diferencias no se agotan ahí: también cambia qué patrimonio se transmite, qué requisitos hay que cumplir y quién responde por las deudas que no se asignan expresamente a ninguna beneficiaria.
Conviene tener clara esta tabla antes de profundizar en cada modalidad, porque muchas de las dudas que surgen en la práctica —sobre contabilización, fiscalidad o responsabilidades— derivan directamente de estas diferencias estructurales. La escisión de una sociedad tiene implicaciones que van mucho más allá de la denominación que se le dé a la operación.
Escisión total: qué ocurre con la sociedad
La escisión total es la modalidad de mayor alcance. Consiste en la extinción de la sociedad, que divide la totalidad de su patrimonio en dos o más partes y las transmite en bloque a las sociedades beneficiarias. La sociedad original deja de existir sin pasar por un proceso de liquidación, lo que la distingue de una disolución ordinaria. Ese es uno de sus rasgos más característicos desde el punto de vista jurídico y contable.
Extinción de la sociedad sin liquidación
Que la sociedad se extinga «sin liquidarse» tiene una implicación concreta: no hay que vender los activos ni pagar a los acreedores antes de distribuir el patrimonio. La transmisión se hace en bloque, con activos y pasivos incluidos. Las beneficiarias asumen automáticamente las obligaciones que les correspondan según el proyecto de escisión. Esta diferencia respecto a la disolución ordinaria ahorra tiempo y costes, pero exige un proyecto detallado y bien elaborado.
Para que la operación sea válida, el proyecto de escisión debe incluir, entre otros elementos, el balance de escisión, los estatutos de las sociedades resultantes, el tipo de canje de las acciones o participaciones y la fecha desde la que la escisión tendrá efectos contables. Todos estos elementos forman parte del proceso formal que exige la normativa mercantil vigente.
¿Qué reciben los socios en una escisión total?
En la escisión total, los socios de la sociedad que desaparece reciben participaciones o acciones de las sociedades beneficiarias, en proporción a su participación original. Si un socio tenía el 30 % de la empresa escindida, recibirá el 30 % en cada una de las beneficiarias, salvo que el proyecto de escisión establezca una distribución diferente acordada por todos. Además, la ley permite que reciban una compensación en dinero de hasta el 10 % del valor nominal de las acciones para ajustar el tipo de canje.
Escisión parcial: cómo funciona en la práctica
En la escisión parcial, la sociedad transmite solo una parte de su patrimonio a una o varias beneficiarias, pero no desaparece: sigue funcionando con el resto de sus activos y pasivos. A diferencia de la escisión total, aquí la empresa escindida no se extingue; simplemente se reestructura. Lo que transmite se detrae de su capital social, que se reduce en la cuantía correspondiente al patrimonio transmitido.
Requisito de unidad económica autónoma
Este es el requisito más exigente y exclusivo de la escisión parcial. El bloque patrimonial que se transmite tiene que constituir una unidad económica autónoma y funcional, es decir, un conjunto de activos y pasivos que, por sí solos, sean capaces de desarrollar una actividad empresarial de forma independiente. No vale con transmitir un edificio aislado o un grupo de activos sin coherencia: debe tratarse de una rama de actividad completa con sus recursos propios.
Este requisito no existe en la escisión total, donde se transmite la totalidad del patrimonio y no tiene sentido exigir que cada parte sea autónoma. En la parcial, en cambio, si el bloque transmitido no forma una unidad económica reconocible, la operación no puede calificarse como escisión parcial desde el punto de vista fiscal y contable, lo que tiene consecuencias directas sobre el régimen de neutralidad aplicable.
Reducción de capital social en la sociedad escindida
Cuando una sociedad escinde parte de su patrimonio, su capital social debe reducirse en la misma proporción. Esa reducción es el reflejo contable de que la empresa ha entregado una parte de sus recursos a otra entidad. Si la sociedad tenía un capital de 500.000 euros y transmite activos netos equivalentes al 40 % de ese patrimonio, su capital quedará en torno a 300.000 euros. La reducción debe acordarse en junta y formalizarse ante notario.
¿Cómo se contabiliza cada tipo de escisión?
La contabilización de una escisión no depende solo de si es total o parcial: también hay que determinar si la operación implica un cambio real de control o si los mismos socios siguen controlando todas las entidades implicadas. De esa respuesta depende qué norma del Plan General de Contabilidad se aplica, lo que tiene consecuencias directas sobre los valores que se reconocen en libros y sobre el resultado que genera la operación.
Normas del PGC aplicables: NRV 19.ª y NRV 21.ª
El Plan General de Contabilidad contempla dos normas de registro y valoración que pueden aplicarse en una escisión. La NRV 19.ª regula las combinaciones de negocios entre partes independientes, mientras que la NRV 21.ª se aplica a las operaciones entre empresas del mismo grupo. El criterio determinante no es la forma jurídica de la operación, sino el fondo económico: si tras la escisión los mismos socios siguen controlando todos los bloques, se aplica la NRV 21.ª, con independencia de que jurídicamente sea una escisión total o parcial.
Tratamiento contable en la sociedad escindida
Una vez inscrita la escisión en el Registro Mercantil, la sociedad escindida debe dar de baja los activos y pasivos transmitidos. Como contrapartida, se reconoce la cuenta «Socios, cuenta de escisión», que refleja el valor de la contraprestación acordada. Si la operación se acoge a la NRV 19.ª, esa contrapartida se registra a valor razonable y puede generar un resultado positivo o negativo. Si aplica la NRV 21.ª, se mantiene el valor contable previo y el ajuste va directamente a reservas, sin pasar por la cuenta de resultados.
Tratamiento contable en la sociedad beneficiaria
La sociedad beneficiaria, a su vez, reconoce los activos y pasivos recibidos y emite las acciones o participaciones que entrega a los socios de la escindida como contraprestación. Si aplica la NRV 19.ª, los activos se incorporan a valor razonable; si aplica la NRV 21.ª, entran por el valor que tenían en el grupo o en la sociedad aportante. La diferencia entre ambos criterios puede ser muy significativa, especialmente cuando los activos inmobiliarios o intangibles tienen valores de mercado muy alejados de los contables.
Responsabilidad por pasivos no atribuidos
Uno de los aspectos prácticos más relevantes de ambas modalidades es qué ocurre cuando el proyecto de escisión no asigna expresamente una deuda a ninguna de las entidades participantes. La respuesta es distinta según el tipo de escisión que se haya realizado. En la escisión total, dado que la empresa original ya no existe, todas las beneficiarias responden de forma solidaria frente a esa deuda no atribuida. En la escisión parcial, en cambio, la responsabilidad recae sobre la sociedad escindida, que continúa existiendo.
⚠️ Punto clave para acreedores
- Escisión total: Responsabilidad solidaria entre todas las beneficiarias hasta el límite del patrimonio neto que cada una haya recibido.
- Escisión parcial: La sociedad escindida asume la responsabilidad de los pasivos no atribuidos, ya que sigue en funcionamiento.
- Pasivos específicamente atribuidos: En ambos casos, la beneficiaria designada responde en primer término; el resto, de forma subsidiaria.
Esta asimetría tiene consecuencias prácticas importantes a la hora de redactar el proyecto de escisión. Un proyecto bien elaborado debe identificar y asignar cada pasivo conocido de forma expresa, precisamente para evitar que terceros queden desprotegidos y para que la responsabilidad de cada entidad quede perfectamente delimitada desde el primer momento.
¿Cuándo conviene elegir una escisión total o parcial?
La elección entre una y otra modalidad depende fundamentalmente del objetivo que se persiga con la reestructuración. Si la empresa quiere separar completamente sus actividades en entidades independientes, sin mantener ninguna estructura común, la escisión total es la opción más limpia. Si, en cambio, el objetivo es segregar una rama de actividad para gestionarla de forma separada mientras se mantiene el resto del negocio, la escisión parcial es la vía natural. No siempre existe una opción mejor que la otra: depende del punto de partida y de hacia dónde quiera ir la empresa.
Hay otro factor que condiciona la decisión: el régimen de neutralidad fiscal. Tanto la escisión total como la parcial pueden acogerse al régimen especial del Impuesto sobre Sociedades, que permite diferir las plusvalías generadas por la transmisión. Sin embargo, para que la escisión parcial acceda a ese régimen, el bloque transmitido debe cumplir el requisito de rama de actividad. Si no lo cumple, la operación tributa por el régimen general, con un impacto fiscal potencialmente muy significativo. Conocer los requisitos legales para transformar una sociedad te ayudará a planificar la operación con tiempo y rigor.
Preguntas frecuentes
¿Qué pasa con los socios en una escisión total?
En una escisión total, los socios de la sociedad que se extingue reciben participaciones o acciones de las sociedades beneficiarias de forma proporcional a su participación en la empresa original. Si había tres socios con participaciones del 50 %, el 30 % y el 20 % respectivamente, esa misma proporción se traslada a las nuevas entidades, salvo que el proyecto de escisión establezca un reparto diferente aprobado unánimemente. Además, pueden recibir una compensación en dinero de hasta el 10 % del valor nominal de las participaciones para ajustar el tipo de canje cuando los valores no son exactamente divisibles.
¿Puede una escisión parcial afectar a todos los socios?
Sí. En una escisión parcial, todos los socios de la sociedad que se escinde reciben participaciones en la sociedad beneficiaria, en la misma proporción que tienen en la empresa original. No es una operación que afecte solo a algunos socios: el reparto de las participaciones en la beneficiaria sigue la misma estructura accionarial que había antes de la escisión, a menos que el proyecto contemple expresamente una distribución diferente y todos los socios la aprueben. Además, la reducción de capital que experimenta la sociedad escindida también afecta proporcionalmente a todos.
¿Qué es la unidad económica autónoma en una escisión parcial?
Una unidad económica autónoma es un conjunto de activos y pasivos que, considerados en su totalidad, son capaces de funcionar de forma independiente como una empresa o como una rama de actividad diferenciada. Por ejemplo, si una empresa tiene una división de fabricación y otra de distribución, cada una con sus propios recursos, personal y contratos, cada división puede considerarse una unidad económica autónoma. Este concepto es clave en la escisión parcial porque, si el bloque transmitido no lo cumple, la operación no puede acceder al régimen de neutralidad fiscal previsto en la Ley del Impuesto sobre Sociedades.
¿Cuál es el tratamiento fiscal de la escisión de sociedades?
Las escisiones de sociedades pueden acogerse al régimen especial de neutralidad fiscal regulado en el capítulo VII del título VII de la Ley del Impuesto sobre Sociedades. Bajo este régimen, las plusvalías que se generan como consecuencia de la transmisión del patrimonio no tributan en el momento de la operación, sino que quedan diferidas hasta que los activos se transmitan a terceros. Para que la escisión parcial pueda beneficiarse de este régimen, el bloque transmitido debe constituir una rama de actividad en el sentido exigido por la norma fiscal. Si no se cumple ese requisito, la operación tributa como una transmisión ordinaria de activos. Consultar a un asesor fiscal antes de diseñar la operación es siempre recomendable dado el impacto económico que puede tener esta decisión.
¿Qué diferencia hay entre escisión parcial y segregación?
La diferencia está en quién recibe las participaciones de la sociedad beneficiaria. En la escisión parcial, son los socios de la sociedad escindida quienes reciben directamente esas participaciones. En la segregación, en cambio, es la propia sociedad escindida la que recibe las participaciones de la beneficiaria, convirtiéndose esta última en una filial suya. Desde el punto de vista jurídico y contable, la distinción es relevante porque cambia la estructura de control y la forma en que se articula el grupo resultante. La segregación se regula también en el Real Decreto-ley 5/2023 y tiene un tratamiento contable y fiscal propio.
¿Cuántos beneficiarios puede tener una escisión total?
La escisión total exige un mínimo de dos sociedades beneficiarias, ya que implica dividir el patrimonio de la sociedad escindida en dos o más partes. No existe un límite máximo establecido legalmente, aunque en la práctica el número de beneficiarias está condicionado por la coherencia del proyecto y la capacidad de asignar bloques patrimoniales con sentido económico a cada una de ellas. Cada bloque debe transmitirse a una beneficiaria diferente, y cada una de ellas puede ser una sociedad de nueva creación o una ya existente que amplía su patrimonio mediante la absorción del bloque recibido.
¿Qué norma regula la escisión de sociedades en España?
Desde el 29 de junio de 2023, la escisión de sociedades en España está regulada por el Real Decreto-ley 5/2023, de 28 de junio, concretamente en sus artículos 58 a 71. Esta norma derogó y sustituyó a la anterior Ley 3/2009, de 3 de abril, sobre modificaciones estructurales de las sociedades mercantiles. Desde el punto de vista contable, la operación se rige por las normas de registro y valoración del Plan General de Contabilidad, principalmente la NRV 19.ª para combinaciones de negocios y la NRV 21.ª para operaciones entre empresas del grupo. Las consultas del ICAC (Instituto de Contabilidad y Auditoría de Cuentas) completan el marco interpretativo aplicable. Para profundizar en otros aspectos del marco normativo que afectan a las empresas, el área de contabilidad de sociedades ofrece recursos adicionales.
Conclusión
La diferencia entre escisión total y escisión parcial no es una cuestión de matiz: define si la empresa desaparece o continúa, qué patrimonio se transmite y cómo se reparte la responsabilidad frente a terceros. Entender con claridad cada modalidad es el punto de partida para interpretar correctamente cualquier operación de reestructuración societaria.
Ahora que conoces los rasgos esenciales de ambas figuras —el requisito de unidad económica autónoma en la escisión parcial, la extinción sin liquidación en la total, las normas contables aplicables y las implicaciones fiscales—, puedes leer y analizar una operación de escisión con un criterio mucho más sólido. Aplica esa base siempre que te enfrentes a un caso práctico o a un supuesto real.
Si quieres seguir construyendo tu conocimiento sobre modificaciones estructurales y contabilidad de sociedades, en este sitio web encontrarás más artículos con el mismo nivel de detalle y claridad. Cada concepto bien aprendido es un paso más hacia una comprensión completa del derecho y la contabilidad societaria.
Sigue aprendiendo:

Sociedad en comandita simple
Diferencia entre socio capitalista y socio industrial
Sociedad civil: La forma más rápida de emprender con otros socios
El socio industrial: La figura que muy pocos conocen en una empresa
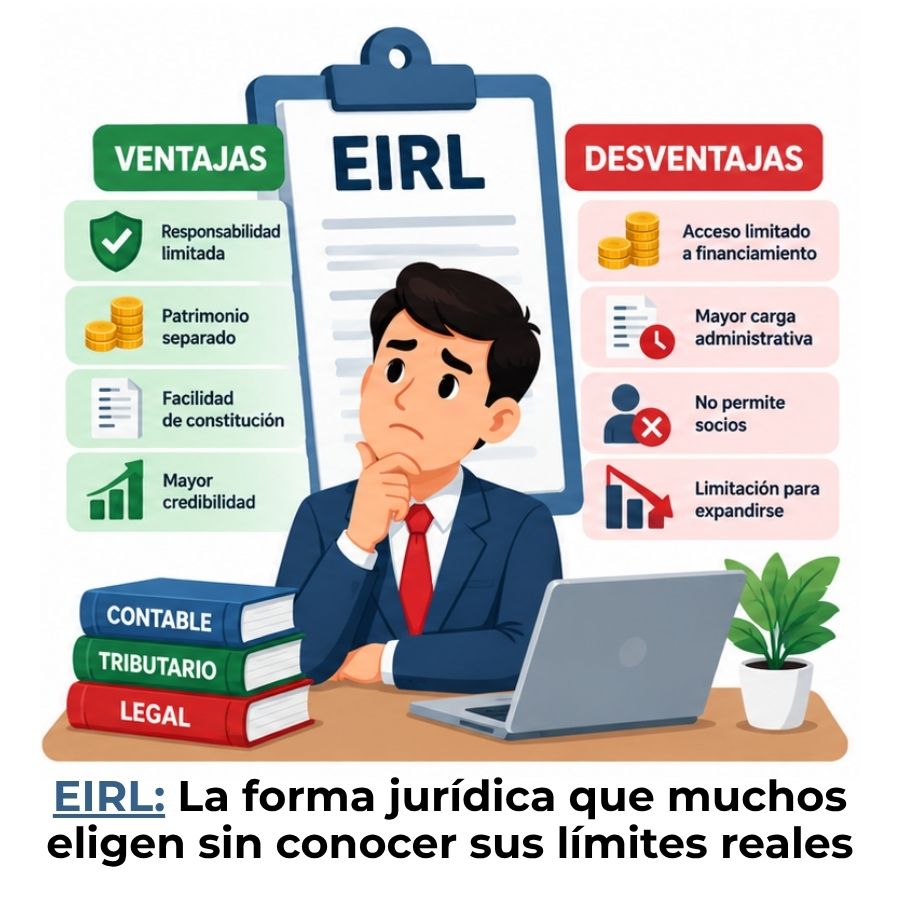
Ventajas y desventajas de una EIRL

¿Qué es una empresa unipersonal y cómo funciona?
Requisitos legales para transformar una sociedad
Uniones temporales de empresas
