
Trabajas por tu cuenta, eliges tus horarios y decides con quién colaborar, pero nadie te protege si de repente deja de entrar dinero. ¿Qué pasa si el próximo mes tus clientes se esfuman, tu ordenador muere o te pones enfermo? La respuesta está en algo que muchos freelancers siguen postergando: su fondo de emergencia.
¿Qué es un fondo de emergencia para un freelancer?
Un fondo de emergencia es una cantidad de dinero reservada exclusivamente para cubrir gastos imprevistos o periodos sin ingresos. No es una cuenta de ahorro para vacaciones ni un dinero para inversión: es el único colchón que te protege cuando algo sale mal y los cobros dejan de llegar. Para un freelancer, este fondo cumple la misma función que el seguro de desempleo para un trabajador por cuenta ajena, con la diferencia de que eres tú quien debe construirlo desde cero.
La idea no es complicada: separas dinero ahora, cuando todo va bien, para poder usarlo después, cuando las cosas no vayan tan bien. La disciplina de hacerlo con regularidad es lo que convierte ese fondo en una herramienta real y no en una promesa que nunca se cumple.
¿En qué se diferencia del ahorro tradicional?
La diferencia está en el propósito y en la accesibilidad. El ahorro tradicional puede tener metas a largo plazo: un viaje, cambiar de equipo o formarte en una nueva habilidad. El fondo de emergencia, en cambio, tiene un único objetivo: estar disponible de forma inmediata cuando ocurre algo que no tenías previsto. No se invierte en productos que bloqueen el dinero durante meses, ni se toca para gastos que no son urgentes.
Mezclar ambos en la misma cuenta es uno de los errores más comunes. Cuando el dinero está junto y no tiene una etiqueta clara, tiende a gastarse en cualquier cosa. Tener cuentas separadas para cada propósito hace que el fondo cumpla su función real cuando más lo necesitas.
¿Por qué los freelancers necesitan un fondo mayor que un empleado?
Un trabajador por cuenta ajena tiene una red de protección que los freelancers no tienen: prestación por desempleo, baja por enfermedad remunerada desde el primer día y, en muchos países, indemnización si pierde el trabajo. Un freelancer, cuando deja de trabajar, deja de cobrar. No hay nadie que cubra ese vacío automáticamente.
Además, los ingresos de un freelancer no son lineales. Hay meses con varios proyectos y otros en los que apenas entra dinero. Esa variabilidad hace que mantener un presupuesto estable sea más difícil y que el impacto de una emergencia sea considerablemente mayor que para alguien con nómina fija.
Esta tabla resume por qué la recomendación para freelancers es más exigente. La ausencia de protección institucional obliga a construir una protección propia, y esa protección tiene que ser proporcional al riesgo real de quedarse sin ingresos durante varios meses seguidos.
¿Cuánto dinero debes tener en tu fondo de emergencia?
La respuesta depende de tus gastos reales, no de una cifra genérica. El punto de partida es calcular cuánto necesitas para vivir y operar como freelancer en un mes normal, y luego multiplicarlo por el número de meses que quieres tener cubiertos. La meta habitual para un freelancer se sitúa entre 6 y 9 meses de gastos totales, tanto personales como profesionales.
Gastos que debes incluir en el cálculo
Muchos freelancers cometen el error de calcular solo sus gastos personales y olvidan los costes fijos de su actividad. Ambos seguirán existiendo aunque no entren ingresos, por lo que el fondo debe cubrirlos todos.
¿Cuántos meses de cobertura necesitas como freelancer?
La recomendación estándar de tres meses aplica a personas con ingresos fijos y prestaciones por desempleo. Para un freelancer, el punto de partida razonable es seis meses, y conviene ampliar esa meta a nueve meses si tus ingresos fluctúan mucho, tienes personas a tu cargo o tu sector atraviesa periodos de demanda baja con frecuencia.
Lo más sensato es empezar con una primera meta alcanzable, como un mes de gastos, y avanzar de forma progresiva. Llegar al objetivo completo de golpe es innecesario: lo que importa es construir el hábito y que el fondo crezca con regularidad hasta alcanzar esa cobertura mínima de seis meses.
¿Cómo calcular tu meta de ahorro?
El cálculo es sencillo una vez que tienes claro cuánto gastas al mes. No hace falta ninguna herramienta sofisticada: basta con revisar tus últimos dos o tres meses de movimientos y sumar los gastos que no podrías eliminar aunque no entrara ningún ingreso. Esa cifra es tu gasto mínimo mensual real, y sobre ella se construye toda la planificación.
🧮 Fórmula para calcular tu fondo de emergencia
Paso 1
Suma todos tus gastos fijos personales y profesionales del mes.
Paso 2
Excluye los gastos opcionales: restaurantes, entretenimiento, compras no esenciales.
Paso 3
Multiplica esa cifra por 6. Ese es tu objetivo inicial mínimo.
Paso 4
Revisa la cifra cada seis meses para ajustarla si tus gastos cambian.
Ejemplo: Si tus gastos mínimos mensuales suman 1.800 €, tu meta de fondo para seis meses es 10.800 €. Para nueve meses, sería 16.200 €.
Este número puede parecer grande al principio, pero recuerda que no tienes que reunirlo de golpe. Lo construyes poco a poco, con aportaciones regulares. La progresión constante es lo que hace que el fondo sea real y funcional, no el tamaño de cada aportación individual.
¿Dónde guardar el fondo de emergencia siendo freelancer?
El lugar donde guardas el fondo es tan importante como el hecho de construirlo. El dinero del fondo de emergencia necesita cumplir dos requisitos no negociables: estar disponible de inmediato y no estar expuesto a pérdidas. Eso descarta automáticamente las inversiones en bolsa, las criptomonedas o cualquier producto financiero con riesgo o con bloqueos temporales.
Cuentas y productos financieros recomendados
Lo más práctico es usar una cuenta separada de la que usas en el día a día. Mantenerlos separados evita que el dinero del fondo se mezcle con el de los gastos corrientes y que lo uses sin darte cuenta. La separación visual y psicológica es una de las medidas más eficaces para que el fondo permanezca intacto hasta que realmente lo necesites.
¿Qué debes evitar al elegir dónde guardarlo?
Más allá de los productos de alto riesgo, hay dos errores habituales. El primero es guardar el fondo en la misma cuenta corriente que usas para pagar tus gastos mensuales: la tentación de usarlo para cosas cotidianas es demasiado alta. El segundo es optar por un producto que promete mayor rentabilidad, pero que bloquea el acceso al dinero durante semanas. En una emergencia real, no puedes esperar: necesitas ese dinero disponible hoy, no la semana que viene.
¿Cómo ahorrar para el fondo cuando tus ingresos son irregulares?
Esta es la parte que más preocupa a los freelancers y, curiosamente, es la que tiene una solución más sencilla. El problema de intentar ahorrar una cantidad fija cada mes es que hay meses en que ese monto es imposible de sostener. La solución está en cambiar la lógica: en vez de ahorrar una cantidad fija, ahorras un porcentaje fijo de cada cobro que recibes, sin importar su tamaño.
La regla del porcentaje por cobro
Cada vez que entra dinero a tu cuenta, apartas un porcentaje acordado de antemano hacia el fondo de emergencia. Si ese mes cobras poco, aportas poco. Si cobras mucho, aportas más. El porcentaje más utilizado oscila entre el 10 % y el 20 % de cada ingreso neto, dependiendo del ritmo al que quieras construir el fondo y de tus compromisos financieros actuales.
¿Cómo aprovechar los meses de mayores ingresos?
Los meses en que los proyectos se acumulan y los cobros son mayores de lo habitual son una oportunidad que no debes desaprovechar. Destinar una parte del excedente directamente al fondo de emergencia acelera su crecimiento sin que sientas que estás sacrificando tu nivel de vida. Un buen mes puede equivaler a varios meses de aportaciones pequeñas.
Lo mismo aplica a pagos extraordinarios: un proyecto puntual bien pagado, una devolución de impuestos o cualquier ingreso que no tenías previsto. Antes de que ese dinero se diluya en gastos cotidianos, decide cuánto va al fondo y transfiérelo de inmediato. El truco está en actuar rápido, antes de que la mente encuentre otro destino para ese dinero. Si necesitas profundizar en cómo manejar los periodos sin cobros, puedes revisar los consejos para gestionar meses sin ingresos siendo freelancer y anticiparte a esas situaciones con más claridad.
Errores frecuentes al construir tu fondo de emergencia
Conocer los errores más habituales te ahorra tiempo y frustraciones. Muchos freelancers que intentan construir su fondo lo abandonan porque caen en alguna de estas trampas, no porque el objetivo sea inalcanzable.
⚠️ Errores que frenan el crecimiento de tu fondo
Mezclar el fondo con la cuenta corriente diaria
Si el dinero del fondo y el del gasto diario conviven en la misma cuenta, el fondo termina usándose para cualquier cosa, no solo para emergencias.
Calcular el fondo solo con gastos personales
Olvidar la cuota de autónomos, el software o el hosting deja el fondo corto. Si en una emergencia no puedes pagar esos costes, tu actividad se detiene igualmente.
Invertir el fondo en productos con riesgo o bloqueo
Poner el fondo en acciones o depósitos a plazo fijo para ganar algo de rentabilidad puede dejarte sin acceso justo cuando lo necesitas con urgencia.
Usar el fondo para gastos que no son emergencias
Las vacaciones, un equipo nuevo o una formación no son emergencias. Usarlo para eso lo deja sin protección cuando ocurra algo realmente urgente.
No revisar la meta cuando cambian los gastos
Si tus gastos aumentan y no ajustas el objetivo del fondo, puedes creer que estás cubierto cuando en realidad ya no lo estás. Revisarlo cada seis meses es suficiente.
¿Cuándo puedes usar el fondo de emergencia?
El fondo existe para ser usado, pero solo en situaciones que cumplan tres condiciones: el gasto es inesperado, es necesario y no puedes cubrirlo con el dinero del mes corriente. Una avería del ordenador con el que trabajas, una enfermedad que te impide facturar o un periodo prolongado sin clientes son ejemplos claros de emergencias reales. Un viaje, una compra impulsiva o una formación que puedes pagar a plazos no lo son.
Si usas el fondo para algo que no es una emergencia real, no habrás fallado en la disciplina: habrás dejado tu futuro sin red de seguridad.
Cuando uses el fondo, el paso siguiente es reconstruirlo. No con urgencia ni con ansiedad, sino retomando el ritmo de aportaciones que tenías antes. El fondo cumplió su función: ahora vuelves a construirlo con la misma constancia con la que lo creaste. Para llevar el control de todo esto de forma ordenada, una buena base es tener claro tu presupuesto mensual para un freelancer, donde puedes asignar una partida fija de reconstrucción del fondo.
Si quieres profundizar en más aspectos de tu gestión económica como autónomo, en el área de contabilidad para autónomos y freelancers encontrarás recursos prácticos organizados por temas para avanzar paso a paso.
Preguntas frecuentes
¿Cuántos meses de gastos debe cubrir el fondo de emergencia de un freelancer?
La recomendación para freelancers y autónomos es tener entre seis y nueve meses de gastos totales cubiertos, tanto personales como profesionales. Tres meses puede ser suficiente para quien tiene una nómina estable, pero para alguien con ingresos variables, ese margen es demasiado justo. Seis meses es el punto de partida mínimo razonable, y conviene ampliarlo a nueve si tus ingresos fluctúan mucho o tienes personas económicamente a tu cargo.
¿Puedo invertir el dinero del fondo de emergencia para que rinda más?
No es recomendable invertirlo en productos con riesgo o con plazos de bloqueo. La función del fondo es estar disponible de forma inmediata cuando ocurre algo inesperado, y eso es incompatible con inversiones en bolsa o depósitos a plazo fijo que no permiten rescatar el dinero al instante. Si quieres que rinda algo, opta por una cuenta de ahorro remunerada o un fondo monetario de muy bajo riesgo con liquidez en uno o dos días hábiles, y reserva las inversiones de mayor rendimiento para el dinero que va más allá del fondo de emergencia.
¿Qué hago si necesito usar el fondo y luego debo reconstruirlo?
Usar el fondo no es un fracaso: para eso existe. Una vez que la situación de emergencia se resuelve, simplemente retomas las aportaciones con el mismo porcentaje o ritmo que tenías antes. No hace falta ninguna estrategia especial ni metas agresivas. La constancia en las aportaciones es lo que reconstruye el fondo, igual que lo construyó la primera vez. En meses con ingresos más altos puedes aportar algo extra para recuperar el nivel más rápido.
¿El fondo de emergencia debe incluir los impuestos que debo pagar?
No. Los impuestos son un gasto previsible y deben estar en una cuenta de provisión separada, no en el fondo de emergencia. Mezclar ambas reservas distorsiona el cálculo real de tu protección financiera. El fondo de emergencia cubre lo inesperado: una baja por enfermedad, un mes sin clientes o una avería urgente. La provisión fiscal cubre obligaciones conocidas de antemano. Cada una necesita su propio espacio y su propia lógica de gestión.
¿Puedo tener un fondo de emergencia si gano poco como freelancer?
Sí, aunque la meta final tarde más en alcanzarse. Lo importante no es el tamaño de cada aportación, sino el hábito de hacerla con regularidad. Incluso separar un porcentaje pequeño de cada cobro, por ejemplo, un 5 % o un 10 %, hace que el fondo crezca de manera sostenida. Empezar con una primera meta pequeña, como un mes de gastos, es mucho más efectivo que esperar a ganar más para comenzar. El mejor momento para empezar es ahora, con lo que tienes.
¿Cada cuánto tiempo debo revisar y ajustar mi fondo de emergencia?
Revisar el fondo cada seis meses es suficiente en condiciones normales. Si en ese tiempo tus gastos han subido, por ejemplo, porque cambiaste de vivienda o añadiste nuevas herramientas de trabajo, debes recalcular la meta y ajustar tus aportaciones. Un fondo calculado sobre gastos desactualizados puede darte una falsa sensación de seguridad. La revisión periódica no tiene que ser complicada: basta con comprobar que el número de meses cubiertos sigue siendo el que necesitas.
¿Qué diferencia hay entre el fondo de emergencia y la provisión para impuestos?
El fondo de emergencia cubre situaciones imprevistas e incontrolables: una enfermedad, la pérdida de clientes o un gasto urgente. La provisión para impuestos es dinero que separas de forma rutinaria para cumplir con tus obligaciones fiscales en fechas conocidas, como el pago trimestral del IVA o del IRPF. Ambas reservas son necesarias, pero tienen propósitos distintos y no deben mezclarse. Si usas el fondo de emergencia para pagar impuestos, cuando llegue una crisis real podrías no tener nada con qué cubrirla.
Conclusión
Crear un fondo de emergencia siendo freelancer no es un lujo ni algo que puedas dejar para más adelante: es la base sobre la que descansa tu estabilidad financiera. Sin esa reserva, cada mes sin clientes o cada gasto inesperado se convierte en una crisis. Con ella, son simplemente contratiempos que puedes resolver con calma.
Los pasos son claros: calcula tus gastos reales, incluyendo los profesionales, fija una meta de entre seis y nueve meses, separa un porcentaje de cada cobro y guarda ese dinero en una cuenta accesible y sin riesgo. No necesitas empezar con grandes cantidades, sino con constancia. Aprovecha los meses buenos para acelerar el proceso y evita usar ese dinero para cualquier cosa que no sea una emergencia real.
Si te ha resultado útil este contenido, en este sitio web encontrarás más recursos pensados para ayudarte a tomar el control de tus finanzas como autónomo, desde cómo organizar tus impuestos hasta cómo planificar tu actividad en los periodos de menor demanda. Tu dinero trabaja mejor cuando tú tienes las reglas claras.
Sigue aprendiendo:
Gastos deducibles para autónomos
¿Cómo declarar ingresos en criptomonedas siendo freelancer?
Software para autónomos: ¿Cómo elegir el mejor?
Impuestos de autónomos: ¿Qué pagas y cuándo?
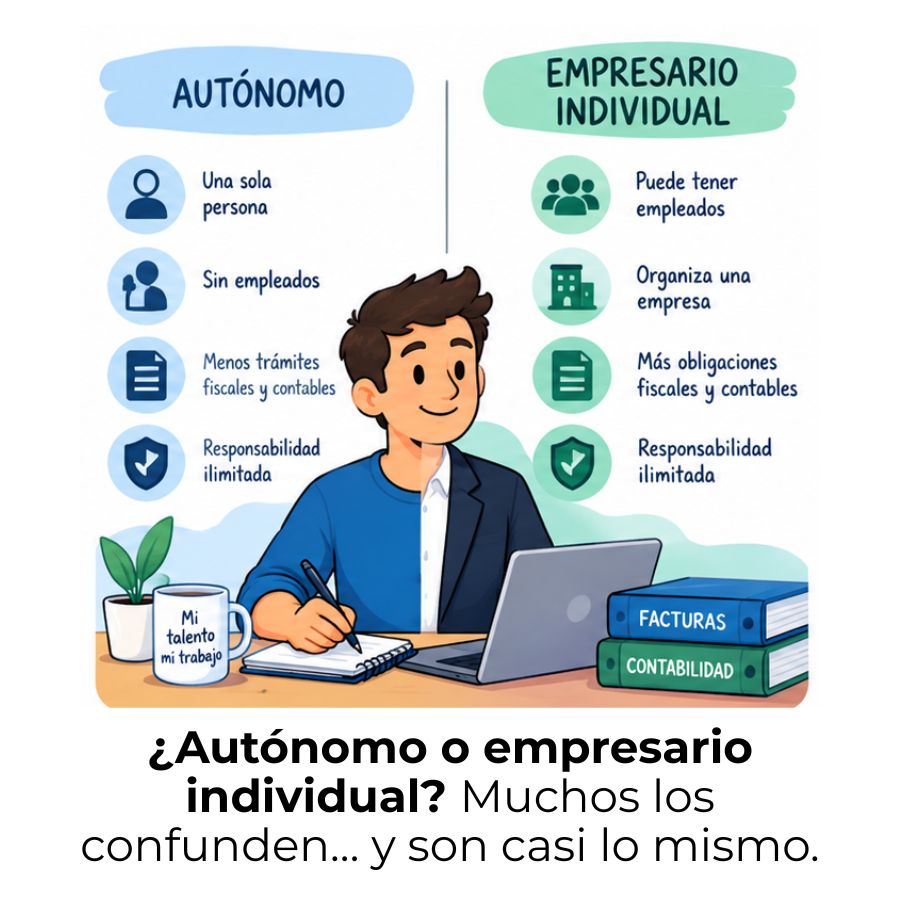
Diferencia entre autónomo y empresario individual
Asesor para autónomos: Ahorra tiempo, dinero y problemas
¿Cuánto puedes facturar sin darte de alta como autónomo?
Diferencia entre autónomo y freelancer
