
Llevas meses facturando, pero a final de mes el dinero parece evaporarse sin que puedas explicar bien por qué. No es que ganes poco: es que presupuestar de otra forma cuando trabajas por libre cambia todo. Y esa diferencia tiene nombre, estructura y solución.
¿Qué es el presupuesto mensual de un freelancer?
El presupuesto mensual de un freelancer es un plan financiero que define, antes de que el dinero llegue a tu cuenta, cómo vas a repartirlo. Incluye los ingresos que esperas recibir, los gastos fijos y variables del negocio, la reserva para impuestos y el dinero que destinarás a tu vida personal. No es un registro de lo que ya gastaste, sino una decisión anticipada sobre lo que vas a hacer con cada euro.
A diferencia de un presupuesto doméstico convencional, el del freelancer tiene una capa de complejidad añadida: los ingresos no son constantes. Un mes puedes facturar el doble que el siguiente, y esa irregularidad obliga a planificar de forma diferente. Sin esa planificación, incluso quienes facturan bien pueden terminar el mes sin saber adónde fue el dinero.
¿Por qué el presupuesto freelance no funciona igual que el de un empleado?
Un empleado recibe cada mes la misma cantidad neta. Eso simplifica mucho la planificación: sabes con qué cuentas antes de que llegue el dinero. Un freelancer, en cambio, parte de ingresos brutos que fluctúan, debe pagar su propia cotización a la Seguridad Social y se encarga de retener y liquidar sus impuestos. El presupuesto freelance no solo divide ingresos en gastos: también actúa como gestor fiscal provisional.
Además, un empleado tiene vacaciones pagadas, bajas remuneradas y una empresa que absorbe los costes de las herramientas de trabajo. Un freelancer asume todos esos costes de su propio bolsillo, lo que significa que su presupuesto debe reservar dinero para los meses sin trabajo, para imprevistos de salud y para la renovación del equipamiento que necesita para operar.
¿Cómo calcular tus ingresos reales cada mes?
El primer paso para construir tu presupuesto mensual es conocer con cuánto dinero puedes contar de verdad. Y aquí está el error más frecuente: presupuestar sobre el mejor mes del año. Si en un proyecto puntual facturaste el triple de lo habitual, ese número no representa tu realidad financiera. La base de cualquier presupuesto freelancer sólido es el ingreso promedio real, no el ingreso máximo posible.
¿Cómo obtener tu ingreso mensual promedio?
El cálculo es directo: suma todo lo que hayas facturado en los últimos seis a doce meses y divídelo entre el número de meses considerados. Si llevas menos tiempo como freelancer, trabaja con los datos que tengas, aunque sean dos o tres meses, y ajusta el promedio a medida que acumulas más información. Lo importante es que el número refleje el comportamiento habitual, no un pico puntual.
Ejemplo práctico: cálculo del ingreso promedio
| Mes | Facturado (€) |
|---|---|
| Enero | 1.800 |
| Febrero | 2.400 |
| Marzo | 1.200 |
| Abril | 3.000 |
| Mayo | 900 |
| Junio | 1.500 |
| Promedio mensual | 1.800 |
El promedio es 1.800 €, no 3.000 €. Presupuestar sobre el mes más alto garantiza problemas en los meses bajos.
¿Qué hacer cuando los ingresos varían mucho entre meses?
Si la diferencia entre tu mes mejor y tu mes peor es muy grande, el promedio simple puede distorsionarse. En esos casos, una estrategia más conservadora es calcular el promedio excluyendo el mes más alto y el más bajo del periodo. Así obtienes una base más estable que representa mejor tu escenario habitual y no te deja expuesto si los meses buenos tardan en volver.
También puedes establecer dos niveles de referencia: un ingreso mínimo vital, que cubre solo lo indispensable para operar y vivir, y un ingreso objetivo, que incluye ahorro y mejora de calidad de vida. Presupuestar sobre el mínimo vital te protege; presupuestar sobre el objetivo te da dirección. Ambos números tienen su utilidad y conviene tenerlos claros al mismo tiempo.
Categorías de gastos que debes incluir en tu presupuesto
Una vez que sabes con cuánto ingresas de media, el siguiente paso es mapear todos tus gastos. Aquí es donde muchos freelancers cometen el segundo gran error: mezclan gastos del negocio con gastos personales, o directamente olvidan partidas que sí existen, pero que no pagan con regularidad mensual, como la gestoría o el seguro. Organizar los gastos en categorías claras te permite ver exactamente cuánto necesitas ganar para no perder dinero.
Gastos fijos del negocio
Son los costes que pagas cada mes con independencia de cuánto trabajes. Desaparecen si dejas de ser autónomo, pero mientras lo seas, están ahí sí o sí. Identificarlos bien es prioritario, porque son el suelo del que no puedes bajar.
- Cuota de autónomo (RETA): En 2026, la cuota mínima para nuevos autónomos con tarifa plana ronda los 80 euros mensuales el primer año. Después, la cuota depende de los rendimientos netos y puede situarse entre 230 y más de 500 euros al mes.
- Gestoría o software de contabilidad: La gestoría profesional puede costar entre 50 y 150 euros mensuales, según el volumen de facturas y el tipo de actividad.
- Suscripciones de trabajo: Herramientas de diseño, gestión de proyectos, almacenamiento en la nube, suites ofimáticas. Anótalas todas, incluso las que pagas anualmente: divídelas entre doce y añádelas como gasto mensual.
- Internet y teléfono: Si los usas principalmente para trabajar, forman parte del coste del negocio.
- Seguro de responsabilidad civil: No es obligatorio en todos los sectores, pero sí muy recomendable. Su coste varía según la actividad y el nivel de cobertura.
Gastos personales esenciales
Son los gastos que necesitas cubrir para vivir, independientemente de tu actividad profesional. Conviene tenerlos en una categoría separada porque responden a una lógica distinta: no son deducibles fiscalmente y no desaparecen si el negocio va mal. Conocerlos con precisión te dice cuánto necesitas ganar antes de empezar a tener margen.
- Vivienda: Alquiler o hipoteca, más los suministros asociados (agua, luz, gas, comunidad).
- Alimentación: Incluye tanto la compra habitual como las comidas fuera de casa que forman parte de tu rutina.
- Transporte: Transporte público, combustible, seguro del vehículo o amortización si lo usas para trabajar.
- Salud: Seguro médico privado, si lo tienes, y gastos sanitarios habituales no cubiertos por la Seguridad Social.
- Formación y desarrollo: Cursos, libros o suscripciones a plataformas educativas que utilizas para mantenerte actualizado.
Gastos variables y opcionales
Son los que cambian de un mes a otro y que, en teoría, podrías reducir si el dinero aprieta. Ocio, suscripciones de entretenimiento, ropa, viajes o comidas fuera de lo habitual entran en esta categoría. No se trata de eliminarlos, sino de presupuestarlos conscientemente para que no sean los que terminen comiendo el margen que necesitas para ahorrar o para cubrir imprevistos.
¿Cómo distribuir tus ingresos con el método 50/30/20?
El método 50/30/20 es una de las reglas de distribución de ingresos más extendidas y funciona razonablemente bien para freelancers con ingresos variables, siempre que se aplique sobre el promedio mensual real y no sobre lo que entró ese mes en concreto. La idea es dividir los ingresos netos disponibles (ya descontada la reserva fiscal) en tres grandes bloques.
Sobre los ingresos netos disponibles (tras descontar la reserva fiscal), el 50% cubre las necesidades: vivienda, alimentación, transporte y los gastos fijos del negocio. El 30% se destina a deseos: ocio, entretenimiento, restaurantes o cualquier gasto que mejore tu calidad de vida sin ser estrictamente necesario. El 20% restante va directo al ahorro y la construcción del fondo de emergencia, y es la primera partida que separas, no la que queda al final del mes.
Este método es flexible. Si tus gastos esenciales superan el 50% de tus ingresos netos disponibles, la regla te indica que necesitas aumentar tus ingresos o reducir algún gasto fijo, no que debas recortar el ahorro. La función del 20% es quedar intocable, porque es el único colchón que tienes ante un mes sin proyectos.
Fondo de emergencia y reserva fiscal: cuánto separar
Estas dos partidas son las que con más frecuencia se omiten en el presupuesto de un freelancer que empieza. Y son precisamente las que marcan la diferencia entre un mes sin proyectos que se resuelve con tranquilidad y uno que obliga a tomar decisiones precipitadas. No son gastos: son protecciones. Y ambas requieren disciplina para mantenerse separadas del dinero que usas a diario.
¿Cuánto reservar para impuestos cada mes?
Como autónomo, eres responsable de declarar y pagar tus impuestos de forma trimestral. Eso significa que una parte del dinero que entra en tu cuenta no es tuyo: le pertenece a Hacienda. La práctica más recomendable es apartar entre el 20% y el 30% de cada cobro neto en el mismo momento en que lo recibes, antes de considerarlo dinero disponible para gastar.
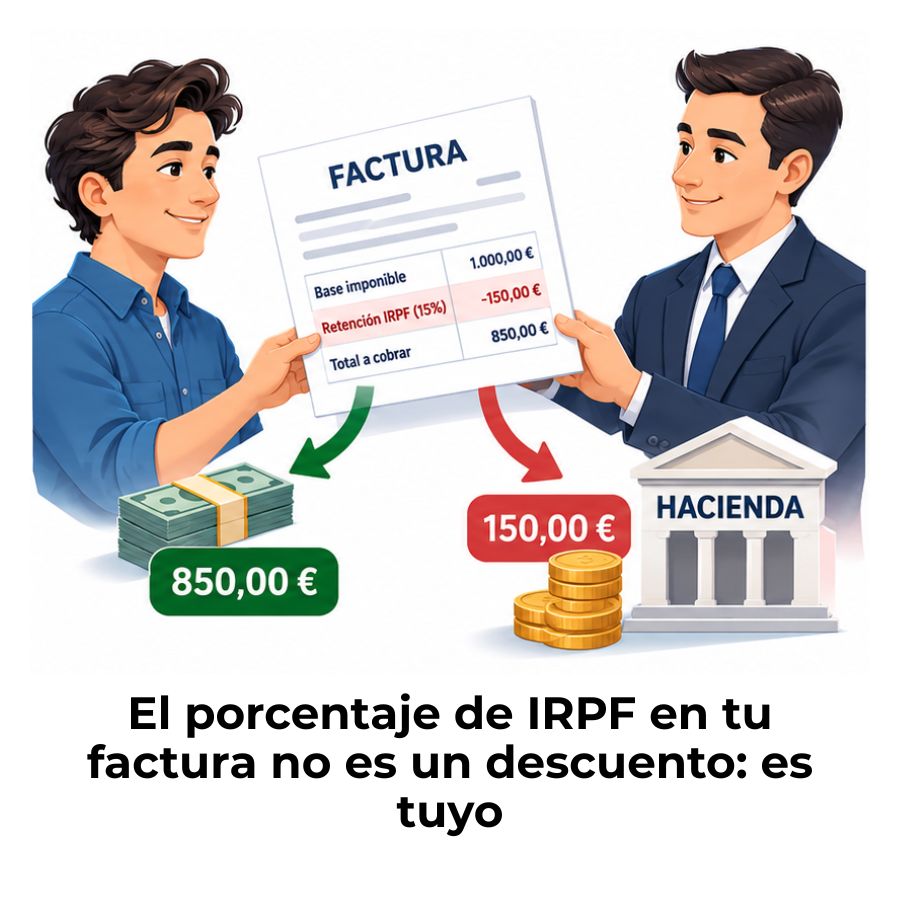
El porcentaje exacto depende de tu situación fiscal, tu tipo de actividad y si aplicas retenciones de IRPF en tus facturas. Si emites facturas con retención del 15%, parte del trabajo ya está hecho. Pero si tus clientes son particulares o empresas extranjeras que no retienen, deberás reservar ese porcentaje íntegramente tú mismo cada vez que cobres. Si no sabes con precisión qué porcentaje te corresponde, consulta los recursos para autónomos de la Agencia Tributaria.
¿Cómo construir un fondo de emergencia siendo freelancer?
El fondo de emergencia es una cantidad de dinero guardada exclusivamente para cubrir gastos imprevistos o periodos sin ingresos, sin necesidad de endeudarse ni recortar drásticamente el presupuesto. Para un freelancer, donde los meses sin proyectos son posibles, este fondo tiene una función que va más allá de lo habitual: también cubre el coste de vivir mientras buscas nuevos clientes.
El objetivo habitual es acumular entre tres y seis meses de gastos esenciales. Si tus gastos mínimos mensuales suman 1.500 euros, el fondo debería estar entre 4.500 y 9.000 euros. No se construye de golpe: destina cada mes una cantidad fija y constante hasta alcanzar ese objetivo, aunque empieces con poco. Una vez alcanzado, solo lo tocas en una emergencia real; si lo usas, lo reconstruyes antes de seguir ahorrando para otros objetivos.
Dos cuentas separadas: una regla que simplifica todo
Abrir una cuenta bancaria exclusiva para el negocio y otra para los gastos personales es una de las decisiones más sencillas y con mayor impacto en la organización financiera de un freelancer. Así siempre sabes exactamente cuánto tiene el negocio, cuánto te puedes «pagar» a ti mismo y cuánto está reservado para impuestos y emergencias.
Herramientas para llevar tu presupuesto mensual
No necesitas software especializado para mantener un presupuesto mensual ordenado. Lo que sí necesitas es constancia y un sistema que te resulte cómodo de actualizar. La mejor herramienta es la que realmente usas, así que el criterio de elección debería ser la facilidad de uso, no la cantidad de funciones.
Si estás comenzando a organizar tus finanzas como freelancer, conocer bien los primeros pasos contables al empezar como freelancer te dará una base sólida antes de elegir cualquier herramienta.
- Hoja de cálculo (Excel o Google Sheets): La opción más flexible y gratuita. Permite personalizar las categorías exactamente como las necesitas, crear fórmulas automáticas y visualizar la evolución mes a mes con gráficos sencillos.
- Apps de finanzas personales: Aplicaciones como Fintonic o Wallet, disponibles en España, conectan con tus cuentas bancarias y categorizan los gastos automáticamente. Ahorran tiempo, pero requieren revisar que la categorización sea correcta.
- Software de facturación con módulo de gastos: Muchas herramientas de facturación para autónomos incluyen un módulo básico de seguimiento de gastos. Si ya usas una para emitir facturas, puede ser suficiente para empezar sin añadir otra herramienta.
- Método analógico (cuaderno o libreta): Menos popular, pero sorprendentemente efectivo para quienes lo mantienen con disciplina. La sencillez de anotar a mano elimina la fricción tecnológica y obliga a revisar los números de forma activa.
Independientemente de la herramienta que elijas, establece un día fijo al mes para revisar el presupuesto. Compara lo que planeaste con lo que ocurrió de verdad, identifica dónde se desvió el gasto y ajusta el siguiente mes. El presupuesto no es un documento que se hace una vez: es un hábito que se afina con el tiempo.
Errores frecuentes al presupuestar como freelancer
Conocer los errores más comunes antes de cometerlos ahorra tiempo, dinero y más de un disgusto. Muchos de ellos no son evidentes al principio, precisamente porque la falta de experiencia hace difícil anticipar qué partidas se suelen olvidar o qué hábitos terminan desestabilizando un presupuesto que parecía bien construido.
- Presupuestar sobre el mes más alto: Usar el mejor mes como referencia genera expectativas que rara vez se cumplen de forma sostenida y deja el presupuesto sin margen cuando los ingresos bajan.
- No separar la reserva fiscal desde el primer cobro: El dinero que llega a la cuenta parece tuyo, pero una parte le pertenece a Hacienda. Si no lo apartas de inmediato, terminas gastándolo y pasando apuros al hacer la declaración trimestral.
- Olvidar los gastos anuales: Renovación del dominio web, seguro de responsabilidad civil, suscripciones anuales o la declaración anual de impuestos con el gestor. Al no ser mensuales, es fácil olvidarlos hasta que llegan. Divídelos entre doce y añádelos como gasto mensual.
- Mezclar el dinero del negocio con el personal: Sin cuentas separadas, es casi imposible saber si el negocio es rentable o si estás viviendo de los ahorros sin darte cuenta.
- No incluir el coste de las vacaciones: Un empleado cobra durante sus vacaciones. Un freelancer, no. Si no reservas dinero para los periodos sin facturar, las vacaciones te cuestan el doble: lo que gastas y lo que no ingresas.
- Ignorar los meses de transición: Los meses en los que pasas de un proyecto grande a buscar el siguiente pueden quedarse sin ingresos. El fondo de emergencia existe exactamente para eso, pero muchos freelancers no lo tienen construido cuando lo necesitan.
Preguntas frecuentes
¿Cuánto debería ganar un freelancer para cubrir sus gastos mensuales?
No existe una cifra universal, porque depende del contexto personal y del lugar de residencia de cada freelancer. Para calcularlo de forma precisa, suma todos tus gastos fijos del negocio (cuota de autónomo, gestoría, herramientas), tus gastos personales esenciales (vivienda, alimentación, transporte) y añade entre un 20% y un 30% adicional para cubrir la reserva fiscal. El resultado es el ingreso bruto mínimo que necesitas facturar cada mes. Si estás en las etapas iniciales, el artículo sobre contabilidad para autónomos y freelancers te ayudará a estructurar este cálculo desde los fundamentos.
¿Qué porcentaje de mis ingresos debo destinar a impuestos siendo autónomo?
La práctica habitual entre autónomos es reservar entre el 20% y el 30% de cada cobro para hacer frente a las obligaciones fiscales trimestrales, principalmente el IRPF y el IVA. El porcentaje exacto varía según el tipo de actividad, el volumen de ingresos anual y si las facturas llevan retención. Si emites facturas con retención del 15%, parte del impuesto ya se descuenta en origen y reduces la cantidad que debes reservar manualmente. En cualquier caso, es aconsejable que un gestor o asesor fiscal te indique el porcentaje concreto que corresponde a tu situación.
¿Cómo hago un presupuesto mensual si mis ingresos son irregulares?
La clave está en trabajar con promedios en lugar de con cifras del mes en curso. Calcula el promedio de tus ingresos de los últimos seis a doce meses y usa ese número como base del presupuesto, independientemente de lo que hayas cobrado ese mes concreto. En los meses buenos, el excedente va al fondo de emergencia. En los malos, tiras de ese fondo para mantener el presupuesto estable. Este enfoque desconecta el nivel de vida de la volatilidad mensual, que es el mayor problema del trabajo independiente.
¿Qué gastos de un freelancer son deducibles fiscalmente?
En España, un autónomo puede deducir los gastos relacionados directamente con su actividad económica, siempre que estén debidamente justificados con factura y registrados en los libros contables. Entre los más comunes se encuentran la cuota de autónomo, los gastos de suministros del espacio de trabajo, el software y las herramientas profesionales, la formación relacionada con la actividad, los desplazamientos y la gestoría. Los gastos de carácter personal no son deducibles, aunque se compartan con el uso profesional (como el alquiler de vivienda). Consulta siempre a un asesor para aplicarlos correctamente.
¿Cuánto dinero necesito tener ahorrado como fondo de emergencia?
El objetivo recomendado es acumular entre tres y seis meses de gastos esenciales totales. Si tu mínimo mensual imprescindible (negocio más vida personal) es de 1.800 euros, el fondo debería situarse entre 5.400 y 10.800 euros. Para un freelancer con ingresos estacionales o muy variables, acercarse al extremo de los seis meses ofrece mayor tranquilidad. No es necesario llegar a ese objetivo de golpe: una aportación fija mensual, aunque sea pequeña, permite construirlo progresivamente sin alterar el resto del presupuesto.
¿Cada cuánto tiempo debo revisar mi presupuesto mensual?
La revisión mensual es la mínima recomendable: al final de cada mes, compara lo que planificaste con lo que ocurrió de verdad y ajusta las categorías que se desviaron. Además, conviene hacer una revisión trimestral más amplia que coincida con las liquidaciones de impuestos, para verificar que la reserva fiscal es suficiente. Y una revisión anual completa donde actualices el ingreso promedio, revises si los gastos fijos han cambiado y ajustes los objetivos de ahorro según la evolución del negocio.
¿Es obligatorio separar la cuenta personal de la cuenta del negocio?
No es obligatorio por ley para los autónomos persona física en España, pero es muy recomendable desde el punto de vista de la organización financiera y la claridad contable. Tener cuentas separadas facilita enormemente el seguimiento de los ingresos y gastos del negocio, simplifica la preparación de las declaraciones trimestrales, reduce los errores en la contabilidad y permite ver con precisión si la actividad es rentable. A efectos prácticos, es una de las decisiones con mayor impacto inmediato en la organización financiera de cualquier freelancer.
Conclusión
El presupuesto mensual no es un trámite burocrático ni una hoja de cálculo que rellenas una vez y olvidas. Es la herramienta que te permite saber, en cualquier momento, si tu actividad como freelancer es sostenible, cuánto necesitas ganar para vivir con tranquilidad y qué ocurre con cada euro que entra en tu cuenta. Sin esa claridad, incluso meses de buena facturación pueden terminar sin margen.
Los elementos clave que has visto aquí son concretos y aplicables: calcular un ingreso promedio real, separar los gastos del negocio de los personales, reservar la parte fiscal desde el primer cobro, construir el fondo de emergencia de forma progresiva y revisar el presupuesto con regularidad. No necesitas aplicarlos todos a la vez: empieza por el que resuelva tu mayor punto de descontrol y añade los demás gradualmente.
Si quieres seguir aprendiendo sobre cómo manejar las finanzas de tu actividad independiente con seguridad, en este sitio web encontrarás más contenido pensado exactamente para ese camino. La organización financiera no es una habilidad con la que se nace: es algo que se construye, paso a paso, con información clara y práctica real.
Sigue aprendiendo:
Primeros pasos contables al empezar como freelancer
¿Cómo ahorrar para pagar impuestos siendo autónomo?
Retención de IRPF en una factura de autónomo
¿Cómo declarar ingresos de apps de reparto siendo autónomo?
Requisitos para darse de alta como autónomo en España
La jubilación del autónomo
Gastos deducibles para autónomos
Tratamiento fiscal para freelancers que trabajan en dos países
