
Cuando emites tu primera factura como autónomo, algo te sorprende: tu cliente te paga menos de lo que pediste. No es un error. Hay una parte de tu dinero que viaja directamente a Hacienda antes de que llegue a ti, y tiene un nombre: la retención de IRPF. Entender qué es, cuánto es y cuándo aplica puede ahorrarte muchos dolores de cabeza.
¿Qué es la retención de IRPF en una factura de autónomo?
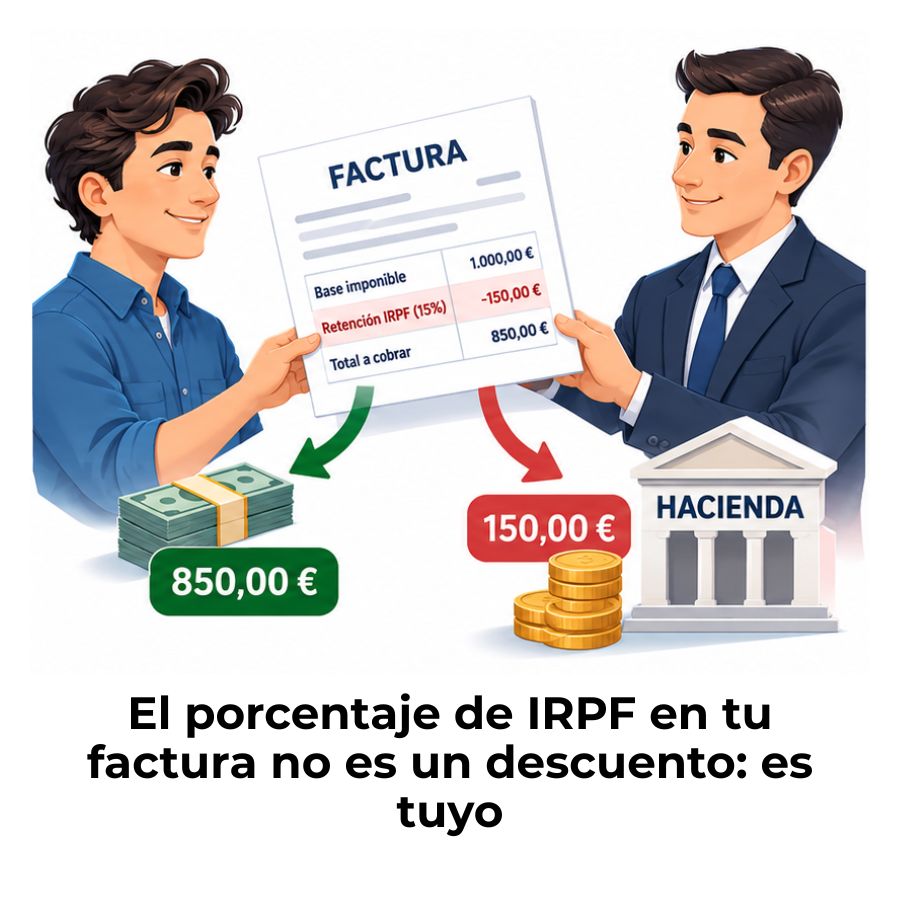
La retención de IRPF es el porcentaje que tu cliente descuenta de tu factura y entrega a Hacienda directamente en tu nombre. No es un dinero que pierdas: es un pago anticipado del impuesto sobre la renta que ya tendrías que abonar tú al hacer la declaración anual. El sistema existe para que Hacienda vaya recibiendo ingresos a lo largo del año en lugar de esperar al momento de la liquidación.
Desde el punto de vista práctico, cuando emites una factura con retención, cobras un importe neto inferior al que has facturado. Esa diferencia no desaparece: queda retenida por el pagador, que es quien la ingresa trimestralmente en la Agencia Tributaria. Tú la recuperas o la compensas cuando presentas tu declaración de la renta.
¿Cómo funciona el mecanismo de retención?
El funcionamiento es sencillo: tú emites la factura por el importe de tus servicios, y tu cliente, al pagarte, descuenta el porcentaje de retención correspondiente. Ese dinero no lo recibe él: lo ingresa directamente en la Agencia Tributaria a través del modelo 111, que presenta trimestralmente. De esta forma, Hacienda va acumulando pagos a tu nombre a lo largo del año.
Al llegar la declaración de la renta, todas esas retenciones que tu cliente fue ingresando se suman como pagos ya realizados. Si el total retenido supera lo que debías pagar según tu base imponible, Hacienda te devuelve la diferencia. Si es inferior, pagas solo la cantidad restante. El sistema funciona, en esencia, como un ahorro fiscal forzoso a tu favor.
¿En qué facturas se aplica y en cuáles no?
La retención solo aplica cuando tu cliente es una empresa, otro autónomo o cualquier persona jurídica que ejerza una actividad económica. Si el destinatario de tu factura es un particular —alguien que te contrata a título personal, sin actividad empresarial—, no estás obligado a incluir retención de IRPF. Este punto confunde a muchos autónomos al principio, especialmente a los que trabajan con clientes mixtos.
Tampoco aplica retención cuando facturas fuera de España, porque la normativa del IRPF es de ámbito nacional. Si tienes clientes en otros países, esa factura no lleva retención, independientemente de que el pagador sea empresa o particular. En ese caso, tu obligación fiscal se gestiona de otra manera, a través de los pagos fraccionados si corresponde.
¿Qué porcentaje de IRPF se aplica en una factura de autónomo?
El porcentaje de retención no es único para todos los autónomos: depende del tiempo que llevas en activo y del tipo de actividad que realizas. Existen dos tipos principales —el 15 % general y el 7 % reducido— y algunos tipos especiales para actividades concretas. Conocer cuál te corresponde es el primer paso para emitir tus facturas correctamente.
Tipo general del 15 %
El 15 % es el porcentaje estándar que aplica la mayoría de los autónomos que llevan más de tres años ejerciendo su actividad profesional. Si trabajas como diseñador, consultor, redactor, abogado, arquitecto o cualquier otra actividad calificada como profesional por el Impuesto de Actividades Económicas, este es tu tipo de retención. No tienes que comunicárselo a tu cliente: simplemente lo reflejas en la factura.
Tipo reducido del 7 % para nuevos autónomos
Si acabas de iniciar tu actividad como autónomo profesional, puedes acogerte a un tipo de retención reducido del 7 %. Este beneficio aplica durante el año en que te das de alta y los dos años siguientes, siempre que no hayas estado dado de alta en el RETA por actividades profesionales durante los tres años anteriores al inicio de la actividad actual.
Para aplicar el 7 %, debes comunicárselo a tu cliente en la propia factura, indicando que te acoges a ese tipo reducido por ser nuevo autónomo. No necesitas un documento especial aparte, pero sí es recomendable que tu cliente tenga constancia de ello, ya que él asume la responsabilidad de ingresar la retención correctamente ante Hacienda.
Otros tipos especiales de retención
Existen actividades que tributan a tipos diferentes por su naturaleza específica. Los autónomos del sector agrícola, ganadero y forestal aplican una retención del 2 % sobre sus facturas, un porcentaje notablemente inferior al general. Esta diferencia responde a las características económicas de estas actividades y está regulada expresamente en la normativa fiscal.
¿Cómo se calcula la retención de IRPF en una factura?
El cálculo es uno de los aspectos que más dudas genera, pero la lógica es clara: la retención de IRPF siempre se calcula sobre la base imponible de la factura, nunca sobre el total con IVA incluido. El IVA y la retención son dos conceptos independientes que no se mezclan. Confundirlos es uno de los errores más frecuentes entre autónomos que empiezan a facturar.
La fórmula para obtener el total a cobrar es: base imponible + IVA − retención de IRPF = total a pagar por el cliente. La retención reduce lo que recibes, pero el IVA no, porque ese importe nunca fue tuyo: pertenece a Hacienda desde el primer momento y tú actúas como intermediario.
Ejemplo práctico con retención del 15 %
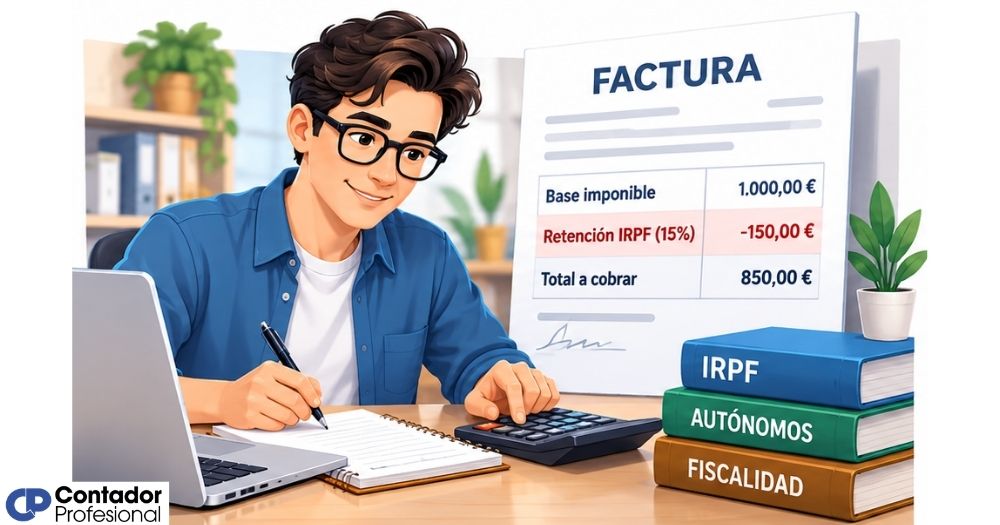
Supón que facturas un servicio de consultoría por 1.000 €. Al aplicar el IVA general del 21 %, sumas 210 €. Pero también debes restar la retención del 15 % sobre la base, que son 150 €. El importe que finalmente recibirás de tu cliente es de 1.060 € (1.000 + 210 − 150), no los 1.210 € del total bruto con IVA. Los 150 € de retención los ingresa tu cliente en Hacienda mediante el modelo 111.
Ejemplo práctico con retención del 7 %
Si eres nuevo autónomo y aplicas el 7 %, el cálculo cambia ligeramente. Sobre una base imponible de 1.000 €, la retención sería de 70 € (el 7 % de 1.000). En este caso, cobrarías 1.140 € de tu cliente (1.000 + 210 − 70), lo que significa que recibes más liquidez durante el año, aunque en la declaración anual tendrás menos pagos a cuenta compensados.
¿Quién está obligado a aplicar retención de IRPF?
No todos los autónomos tienen la obligación de incluir retención en sus facturas. La clave está en quién te paga y cuál es la naturaleza de tu actividad. Si tu cliente es una empresa o un autónomo que ejerce actividad económica, y tú realizas una actividad calificada como profesional, la retención es obligatoria y va en tu factura. El pagador, a su vez, está obligado a ingresarla en Hacienda.
También hay una condición relacionada con el volumen de tu facturación: si más del 70 % de tus ingresos provienen de clientes que ya te aplican retención, quedas eximido de presentar el modelo 130 de pagos fraccionados. Esto no significa que dejes de pagar IRPF, sino que ese pago ya se canaliza a través de las retenciones que tus clientes ingresan por ti. La Agencia Tributaria detalla estos supuestos en su sede electrónica.
¿Cuándo no se aplica retención de IRPF en una factura?
Hay situaciones concretas en las que no estás obligado a incluir retención, y conocerlas te evitará errores. El caso más habitual es cuando tu cliente es un particular sin actividad económica. Si alguien te contrata como persona física para un uso personal, esa factura no lleva retención de IRPF. Solo aplica cuando el destinatario ejerce una actividad empresarial o profesional.
Tampoco aplica retención cuando facturas a clientes en el extranjero, al margen del país en el que estén. La normativa del IRPF es española y solo afecta a operaciones entre sujetos dentro del territorio nacional. Otro caso de exención es el de los autónomos en régimen de estimación objetiva —los llamados módulos—, cuya tributación tiene reglas propias que no contemplan retención en factura de la misma manera.
- Cliente particular (persona física sin actividad económica): No se aplica retención, independientemente del importe de la factura.
- Clientes en el extranjero: Al estar fuera del ámbito del IRPF español, no corresponde aplicar retención en la factura.
- Autónomos en módulos (estimación objetiva): Su sistema de tributación tiene reglas específicas; la retención general en factura no aplica de la misma forma.
- Actividades empresariales (no profesionales): Las actividades clasificadas como empresariales en el IAE, como el comercio o la construcción, no siempre están sujetas a retención en factura.
¿Cómo se declaran las retenciones ante Hacienda?
La declaración de las retenciones no la haces tú directamente como autónomo emisor de la factura, sino tu cliente. Es el pagador quien tiene la obligación de ingresar las retenciones en Hacienda a través de los modelos fiscales correspondientes. Tu responsabilidad se limita a emitir la factura correctamente con el porcentaje adecuado e incluir esas retenciones en tu declaración anual de la renta.
El modelo 111 y el modelo 190
Tu cliente presenta el modelo 111 trimestralmente —en abril, julio, octubre y enero— para ingresar las retenciones que te ha practicado durante cada trimestre. El modelo 190 es el resumen anual de esas retenciones, que el pagador presenta en enero del año siguiente y en el que figuran todos los datos de lo retenido durante el ejercicio. Ese resumen es la fuente que usa Hacienda para cruzar la información con tu declaración de la renta.
Tú, como autónomo, recibirás un certificado de retenciones de cada cliente que te haya retenido durante el año. Ese documento refleja el importe total retenido y es lo que necesitas para incluirlo en tu declaración de la renta. No tienes que calcularlo de nuevo: solo consignarlo en el apartado correspondiente del modelo 100 para que Hacienda lo descuente de tu cuota final.
¿Qué pasa si el autónomo no retiene cuando debe?
Si olvidas incluir retención en una factura en la que debía aplicarse, la responsabilidad principal recae sobre el pagador, que es quien está obligado a ingresar ese importe en Hacienda. Sin embargo, como autónomo, puedes tener que hacer frente a regularizaciones si Hacienda detecta que no declaraste correctamente. La solución más habitual es emitir una factura rectificativa que corrija el error y añada la retención omitida.
Diferencia entre retención de IRPF e IVA en una factura
Uno de los errores más comunes entre quienes se acercan por primera vez a la facturación de autónomos es confundir el IVA con la retención de IRPF. Son dos impuestos completamente distintos, con lógicas opuestas y sentidos contrarios en la factura. Entender esa diferencia te ayuda a interpretar correctamente lo que cobras y lo que debes declarar.
El IVA se suma a la base imponible: tú lo cobras al cliente y luego lo ingresas en Hacienda mediante el modelo 303. No es tuyo en ningún momento. La retención de IRPF, en cambio, se resta al total: tu cliente la descuenta del pago y él la ingresa en Hacienda por ti. Esa cantidad sí fue generada por tu trabajo, y la recuperarás en la declaración de la renta anual.
Si quieres profundizar en otros aspectos del cobro internacional, también es útil conocer cómo se gestiona la facturación en dólares siendo freelancer, donde las implicaciones fiscales cambian respecto a la facturación doméstica habitual. El IRPF aplica solo en operaciones con pagadores nacionales, pero el volumen de ingresos en divisa extranjera sí entra en tu base imponible anual.
Preguntas frecuentes
¿Qué pasa con la retención de IRPF si mi cliente es un particular?
Si el destinatario de tu factura es una persona física que actúa en calidad de consumidor final —sin actividad empresarial ni profesional—, no tienes la obligación de incluir retención de IRPF. La normativa exime de retención a las facturas emitidas a particulares porque estos no tienen capacidad legal para ingresar retenciones en Hacienda a través del modelo 111. En ese caso, si más del 30 % de tu facturación va a particulares, es probable que debas presentar el modelo 130 de pagos fraccionados para cumplir con tu obligación fiscal.
¿Puedo elegir no aplicar retención de IRPF en mis facturas?
No exactamente. Si tu actividad está sujeta a retención y tu cliente es una empresa o autónomo, no puedes elegir omitirla a voluntad. La retención es una obligación legal, no una opción. Sin embargo, si cumples los requisitos del 7 % como nuevo autónomo, sí puedes aplicar ese tipo reducido en lugar del 15 %. Lo que no puedes hacer es eliminar la retención del todo si la normativa exige incluirla; hacerlo podría derivar en problemas en tu declaración de la renta o en un requerimiento de Hacienda.
¿La retención de IRPF se calcula sobre el IVA también?
No. La retención de IRPF se calcula exclusivamente sobre la base imponible de la factura, que es el importe de tus servicios antes de aplicar el IVA. El IVA queda completamente al margen del cálculo de la retención. Confundir estos dos importes es un error frecuente que puede llevar a incluir una retención incorrecta en la factura y, en consecuencia, a un cobro equivocado por parte del cliente. Asegúrate siempre de aplicar el porcentaje sobre la base, no sobre el total.
¿Qué ocurre con la retención de IRPF en la declaración de la renta?
Las retenciones que tus clientes fueron ingresando en Hacienda a lo largo del año se acreditan a tu nombre como pagos a cuenta del IRPF. Cuando presentas la declaración de la renta, Hacienda suma todas esas retenciones y las descuenta de la cuota resultante de tu base imponible. Si el total retenido supera lo que deberías pagar según tus ingresos y deducciones, recibirás una devolución. Si es inferior, abonarás solo la diferencia. Por eso la retención nunca es un gasto definitivo: siempre se compensa al liquidar el ejercicio.
¿Cómo comunico a mi cliente que aplico el 7 % de retención?
La forma más habitual es incluir en el cuerpo de la factura una línea que indique el tipo de retención aplicado y una nota aclaratoria de que eres nuevo autónomo acogido al tipo reducido. No existe un modelo oficial obligatorio para esta comunicación, pero es recomendable que quede registrado en la propia factura o en algún escrito adjunto. Tu cliente necesita ese dato para ingresar correctamente la retención en el modelo 111 y para que Hacienda lo acredite a tu nombre sin incidencias.
¿Qué modelos trimestrales debo presentar si tengo retenciones?
Como autónomo que emite facturas con retención, no presentas ningún modelo trimestral por las retenciones en sí; eso lo hace tu cliente con el modelo 111. Sin embargo, si menos del 70 % de tus ingresos tiene retención aplicada, sí deberás presentar el modelo 130 trimestralmente para hacer pagos fraccionados del IRPF. Para una visión completa de tus obligaciones fiscales periódicas, puedes consultar los recursos sobre contabilidad para autónomos y freelancers, donde se detallan los modelos más habituales.
¿Existe alguna actividad exenta de retención de IRPF en factura?
Sí. Las actividades clasificadas como empresariales en el Impuesto de Actividades Económicas —como el comercio, la hostelería o la construcción— no están sujetas a retención en factura de la misma forma que las actividades profesionales. Tampoco lo están las actividades en régimen de estimación objetiva (módulos), ni las operaciones con clientes particulares, ni las facturas emitidas a clientes en el extranjero. Si tienes dudas sobre si tu actividad específica está sujeta a retención, lo más recomendable es consultarlo directamente con un asesor fiscal o revisar tu epígrafe en el IAE.
Conclusión
La retención de IRPF en una factura de autónomo es uno de esos conceptos que parecen complicados al principio, pero que tienen una lógica clara una vez que los entiendes: es un pago anticipado del impuesto que ya habrías tenido que abonar en tu declaración anual. No es dinero que pierdas; es dinero que Hacienda guarda temporalmente a tu nombre.
Saber si te corresponde el 15 % o el 7 %, identificar en qué facturas aplica y entender cómo afecta a tu cobro neto son las tres claves prácticas que puedes empezar a aplicar desde hoy. Con esa información, emitirás tus facturas con seguridad y evitarás errores que luego cuestan corregir.
Si quieres seguir aprendiendo sobre la gestión fiscal y financiera como autónomo o freelancer, este sitio web tiene más contenidos que te ayudarán a entender cada parte del proceso con la misma claridad. Cada tema que dominas es un paso más hacia una actividad más ordenada y sin sorpresas.
Sigue aprendiendo:
Gastos deducibles para autónomos
¿Cómo facturar en dólares siendo freelancer?
Facturación de autónomos: Todo lo que debes saber
¿Cómo cerrar el ejercicio fiscal siendo autónomo?
Declaración del IVA para trabajadores autónomos
Impuestos de autónomos: ¿Qué pagas y cuándo?
Facturación electrónica para personas que trabajan de forma independiente
Baja de autónomo: Cómo tramitarla sin errores
