
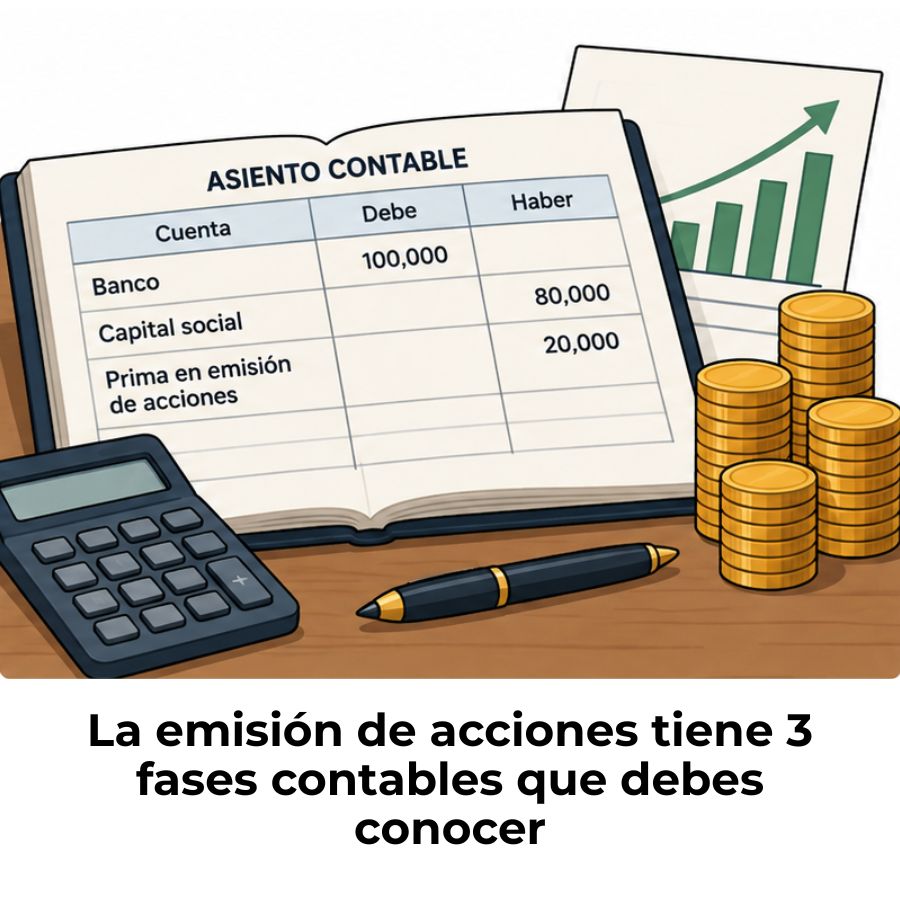
Contabilizar la emisión de acciones implica registrar varias operaciones encadenadas: la propia emisión, la suscripción por parte de los socios, la inscripción en el Registro Mercantil y, si procede, la exigencia de desembolsos pendientes. Cada fase utiliza cuentas específicas del Plan General Contable, y conocerlas bien es lo que marca la diferencia entre un asiento correcto y uno que desordena el patrimonio neto de la sociedad.
¿Qué es la emisión de acciones en contabilidad?
La emisión de acciones es el acto por el que una sociedad anónima pone en circulación nuevos títulos representativos de su capital social, ya sea en el momento de su constitución o cuando amplía capital posteriormente. Desde el punto de vista contable, la emisión genera una serie de registros encadenados que reflejan cada momento del proceso: la decisión de emitir, la suscripción por los socios, la inscripción en el Registro Mercantil y, en su caso, la exigencia de los importes pendientes de pago.
El Plan General Contable español regula el tratamiento de estas operaciones a través de cuentas específicas del grupo 1, diseñadas para capturar el estado transitorio de las acciones antes de que el capital quede definitivamente constituido. Ignorar esa transitoriedad es el error más habitual cuando se aborda este tipo de registro por primera vez.
Diferencia entre emitir y suscribir acciones
Emitir y suscribir son dos actos distintos que, sin embargo, van de la mano en el tiempo. La emisión es la decisión de la sociedad de crear nuevos títulos; la suscripción es el compromiso del inversor o socio de adquirirlos y pagar el precio acordado. Contablemente, cada uno genera su propio asiento: la emisión activa la cuenta 190, y la suscripción la cancela al mismo tiempo que entra el dinero en caja o banco.
¿Cuándo se produce una emisión de acciones?
La emisión se produce en dos momentos principales a lo largo de la vida de una sociedad. El primero es la constitución, cuando la empresa nace y los fundadores aportan el capital inicial. El segundo es la ampliación de capital, que ocurre cuando la sociedad ya está en funcionamiento y decide captar nuevos recursos propios. Aunque el proceso contable es similar en ambos casos, la ampliación añade la figura del derecho de suscripción preferente para los socios actuales, lo que puede complicar ligeramente el registro.
Cuentas contables que intervienen en la emisión
El Plan General Contable español agrupa las cuentas relacionadas con la emisión de acciones principalmente en el subgrupo 19, que actúa como un registro transitorio hasta que el capital queda definitivamente inscrito y suscrito. Conocer qué representa cada cuenta y en qué momento exacto aparece es la clave para no cometer errores de registro. A continuación se detallan las más relevantes.
Cuenta 190 — Acciones o participaciones emitidas
La cuenta 190 recoge el capital social y, en su caso, la prima de emisión de las acciones emitidas, pero aún no suscritas por los futuros socios. Figura en el pasivo corriente del balance con signo negativo, dentro del epígrafe de deudas a corto plazo. Es una cuenta de vida breve: se activa cuando se acuerda la emisión y desaparece en cuanto los socios suscriben los títulos.
Cuenta 194 — Capital emitido pendiente de inscripción
Una vez suscrito el capital, la cuenta 194 sustituye a la 190 como cuenta transitoria. Recoge el capital social y la prima de emisión de las acciones ya suscritas, pero todavía pendientes de inscripción en el Registro Mercantil. Mientras la escritura no esté inscrita, el capital no tiene plena eficacia jurídica, y por eso el PGC reserva esta cuenta para reflejar ese intervalo. Desaparece en el momento de la inscripción.
Cuentas 1030 y 1034 — Desembolsos no exigidos
Estas dos subcuentas de la cuenta 103 recogen el capital suscrito, pero no pagado en su totalidad, es decir, el importe que los socios se han comprometido a aportar, pero que la sociedad aún no ha reclamado. La distinción entre ambas es clara: la 1034 se usa mientras el capital está pendiente de inscripción, y la 1030 una vez que ya está inscrito en el Registro Mercantil. Ambas figuran en el patrimonio neto con signo negativo.
Cuenta 110 — Prima de emisión o asunción
La cuenta 110 registra el exceso de precio que los nuevos socios pagan respecto al valor nominal de las acciones. No es un ingreso del ejercicio, sino un componente del patrimonio neto que refleja la aportación adicional de quienes entran en la sociedad. Solo aparece cuando la emisión se realiza por encima de la par, y se registra en el momento de la inscripción del capital en el Registro Mercantil. Puedes conocer en detalle cómo funciona en el artículo sobre la prima de emisión.
¿Cómo se contabiliza la emisión de acciones paso a paso?
El proceso de contabilización sigue un orden lógico que refleja los hitos jurídicos y económicos de la operación. Cada fase tiene su propio asiento y sus propias cuentas, y ninguna puede omitirse sin que el registro quede incompleto o incorrecto. El esquema tiene tres momentos clave: la suscripción, la inscripción y, si procede, la exigencia de los desembolsos pendientes.
Fase 1 — Emisión y suscripción de las acciones
En el momento en que los socios suscriben las acciones, la sociedad reconoce el dinero efectivamente recibido en la cuenta 572 (Bancos) y la parte comprometida, pero no pagada, en la cuenta 1034. El conjunto se abona contra la cuenta 194, que sustituye a la 190 una vez producida la suscripción. Si existe prima de emisión, el 100 % de su importe debe desembolsarse en este momento, sin posibilidad de aplazamiento. En las sociedades anónimas, el mínimo exigible del valor nominal es el 25 %.
Fase 2 — Inscripción en el Registro Mercantil
Con la inscripción, el capital adquiere plena eficacia jurídica. Contablemente, la cuenta 194 se cancela y su saldo se distribuye entre la cuenta 100 (Capital Social) por el valor nominal total de las acciones y la cuenta 110 (Prima de emisión), si existe. Al mismo tiempo, la cuenta 1034 se traspasa a la 1030, porque el capital pendiente de desembolso pasa de estar en fase de inscripción a ser ya capital social reconocido.
Fase 3 — Exigencia de desembolsos pendientes
Cuando la sociedad decide reclamar a los socios el importe que dejaron pendiente, realiza una llamada de capital. En ese momento, la cuenta 1030 se abona y se carga la cuenta 5580 (Socios por desembolsos exigidos), que representa el derecho de cobro de la sociedad. Al recibir el pago, la cuenta 5580 se cancela contra la cuenta 572 de Bancos. Con este último asiento, el ciclo contable de la emisión queda completamente cerrado.
Emisión de acciones a la par, con prima y liberada
El precio al que se emiten las acciones determina qué cuentas entran en juego y cómo queda estructurado el patrimonio neto tras la operación. Existen tres modalidades según la relación entre el precio de emisión y el valor nominal de los títulos. Cada una responde a una situación financiera o estratégica distinta de la sociedad. Puedes ampliar la relación entre el precio de emisión y el valor nominal de las acciones para entender mejor esta distinción.
Emisión a la par
Se produce cuando el precio de emisión coincide exactamente con el valor nominal de la acción. Es la modalidad más sencilla de registrar, porque todo el importe recibido va íntegramente a la cuenta 100 de Capital Social, sin generar prima de emisión. La cuenta 110 no interviene en este caso. Es frecuente en las constituciones iniciales de sociedades cuando no existe un fondo de comercio previo que justifique un sobreprecio.
Emisión con prima de emisión
Ocurre cuando el precio de emisión supera el valor nominal. La diferencia entre ambos importes es la prima de emisión, que se registra en la cuenta 110 y forma parte del patrimonio neto de la sociedad. Su desembolso es obligatorio al cien por cien en el momento de la suscripción, a diferencia del valor nominal, que en las sociedades anónimas puede desembolsarse parcialmente. Esta modalidad es habitual cuando la sociedad ya tiene un historial y su valor real supera al nominal.
Emisión liberada o gratuita
En la emisión liberada, los nuevos títulos no implican aportación de dinero por parte de los socios, porque el capital se amplía con cargo a reservas o beneficios no distribuidos que ya existen en el patrimonio de la sociedad. Contablemente, se debita la cuenta de reservas correspondiente y se abona la cuenta 100 de Capital Social. No hay entrada de efectivo, sino una reorganización interna del patrimonio neto.
Ejemplo práctico con asientos contables
Nada fija mejor un proceso contable que un caso numérico concreto. El ejemplo que se desarrolla a continuación recoge los tres momentos principales de una emisión de acciones con prima, con desembolso parcial del valor nominal. Sigue la lógica del Plan General Contable y puede adaptarse a cualquier supuesto similar que encuentres en tus estudios o en tu práctica profesional.
Datos del supuesto
Datos de la operación
- Número de acciones emitidas: 1.000 acciones
- Valor nominal por acción: 10 €
- Precio de emisión por acción: 15 € (prima de emisión: 5 €/acción)
- Desembolso inicial: 25% del valor nominal + 100% de la prima
- Capital nominal total: 10.000 €
- Prima total: 5.000 €
- Desembolso inicial en efectivo: 2.500 € (25% de 10.000) + 5.000 € (prima) = 7.500 €
- Desembolso pendiente (no exigido): 7.500 € (75% de 10.000)
Asiento 1 — Suscripción de las acciones
En el momento de la suscripción, los socios ingresan en la cuenta bancaria de la sociedad los 7.500 € que corresponden al desembolso mínimo exigible. El importe pendiente de desembolso (7.500 €) queda registrado en la cuenta 1034, que minorará el patrimonio neto hasta que se reclame. El abono total (15.000 €) va contra la cuenta 194, que representa el capital suscrito pendiente de inscripción.
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| 572 | Bancos | 7.500 | |
| 1034 | Socios por desembolsos no exigidos (pendiente inscripción) | 7.500 | |
| 194 | Capital emitido pendiente de inscripción | 15.000 |
Asiento 2 — Inscripción en el Registro Mercantil
Con la inscripción, el capital pasa a tener plena eficacia jurídica. La cuenta 194 se cancela en el debe, y su saldo se distribuye entre la cuenta 100 por el valor nominal total (10.000 €) y la cuenta 110 por la prima de emisión (5.000 €). Al mismo tiempo, la cuenta 1034 se traspasa a la 1030, porque el capital pendiente de desembolso ya corresponde a capital social inscrito, no a capital en trámite.
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| 194 | Capital emitido pendiente de inscripción | 15.000 | |
| 100 | Capital social | 10.000 | |
| 110 | Prima de emisión o asunción | 5.000 |
Y simultáneamente, el traspaso de la cuenta 1034 a la 1030:
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| 1030 | Socios por desembolsos no exigidos, capital social | 7.500 | |
| 1034 | Socios por desembolsos no exigidos (pendiente inscripción) | 7.500 |
Asiento 3 — Exigencia del desembolso pendiente
Cuando la sociedad decide reclamar los 7.500 € pendientes, realiza la llamada de capital. La cuenta 1030 se cancela en el debe y se carga la cuenta 5580, que representa el derecho de cobro frente a los socios. Al recibir el efectivo, la cuenta 5580 se salda contra la cuenta 572 de Bancos. Con este último apunte, el proceso de contabilización de la emisión queda cerrado en su totalidad.
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| 5580 | Socios por desembolsos exigidos sobre acciones | 7.500 | |
| 1030 | Socios por desembolsos no exigidos, capital social | 7.500 |
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| 572 | Bancos | 7.500 | |
| 5580 | Socios por desembolsos exigidos sobre acciones | 7.500 |
¿Qué diferencia hay entre emisión en constitución y en ampliación?
Aunque el esquema de cuentas es prácticamente el mismo, hay diferencias relevantes entre emitir acciones al constituir una sociedad y hacerlo en una ampliación de capital posterior. La más importante afecta a los socios existentes: en una ampliación, los accionistas actuales tienen el derecho preferente de suscripción, que les permite mantener su porcentaje de participación antes de que los nuevos títulos se ofrezcan a terceros. Ese derecho tiene valor económico y su tratamiento contable depende de si se ejerce, se vende o se renuncia.
Otra diferencia práctica tiene que ver con el tipo de fundación en la constitución. En la fundación simultánea, todos los fundadores suscriben las acciones en el mismo acto y el proceso es lineal. En la fundación sucesiva, la sociedad abre un periodo de suscripción pública y aparece la cuenta 192 (Suscriptores de acciones), que recoge los compromisos de los futuros socios antes de que se complete la suscripción. Para profundizar en el encaje jurídico y financiero de todos estos instrumentos, el artículo sobre contabilidad de sociedades ofrece una visión más amplia del marco general.
Gastos de emisión de acciones: cómo afectan al patrimonio
Toda emisión de acciones lleva aparejada una serie de costes: honorarios notariales, tasas registrales, comisiones de entidades financieras y, en algunos casos, gastos de publicidad o de colocación de los títulos. El Plan General Contable establece que estos gastos se registran como un menor importe del patrimonio neto, específicamente minorando los fondos propios, en lugar de reconocerse como gasto del ejercicio en la cuenta de pérdidas y ganancias. Este tratamiento refleja que son costes directamente atribuibles a la transacción de capital.
En la práctica, estos gastos se deducen del saldo de la cuenta 110 (Prima de emisión) cuando existe, o directamente de las reservas disponibles si no hay prima. Si los gastos superan el importe de la prima, la diferencia se registra como menor reserva. Este criterio es importante porque evita que los resultados del ejercicio se vean afectados por decisiones de financiación que son, en esencia, operaciones con los propios socios. El concepto guarda relación con otros instrumentos de financiación propios, como los bonos de fundador, que también tienen un tratamiento específico dentro del patrimonio neto.
Es importante distinguir este tratamiento del que se aplica a los gastos generales de administración o a los costes de búsqueda de financiación que no lleguen a materializarse en una emisión. Solo los gastos directamente atribuibles a la operación de emisión se deducen del patrimonio neto; el resto se reconoce como gastos del periodo en la cuenta de pérdidas y ganancias. La correcta clasificación evita errores que pueden distorsionar tanto el resultado como los fondos propios declarados en el balance.
Preguntas frecuentes
¿Qué cuenta recoge las acciones emitidas y pendientes de suscripción?
La cuenta que recoge las acciones emitidas pero todavía no suscritas es la cuenta 190 del Plan General Contable, denominada «Acciones o participaciones emitidas». Incluye tanto el valor nominal de las acciones como la prima de emisión, si la hubiera, y figura en el pasivo corriente del balance con signo negativo. Su saldo desaparece en cuanto los socios formalizan la suscripción, momento en que la 190 se sustituye por la cuenta 194.
¿Cuánto capital mínimo hay que desembolsar al emitir acciones?
La respuesta depende del tipo societario. En las sociedades anónimas, la ley exige desembolsar al menos el 25 % del valor nominal de cada acción en el momento de la suscripción, pudiendo aplazarse el resto. En las sociedades de responsabilidad limitada, el desembolso del capital debe ser íntegro desde el primer momento: no existe la posibilidad de dejar importe pendiente. En ambos casos, si hay prima de emisión, esta debe abonarse al cien por cien en el momento de la suscripción, sin posibilidad de aplazamiento. Puedes ver en detalle las similitudes y diferencias entre ambos tipos de participación en el artículo sobre la diferencia entre acciones y partes sociales.
¿Qué es la prima de emisión y cómo se contabiliza?
La prima de emisión es la diferencia entre el precio al que se emiten las acciones y su valor nominal. Representa la aportación adicional que los nuevos socios realizan para entrar en una sociedad cuyo valor real supera al nominal. Contablemente, se registra en la cuenta 110 del PGC en el momento de la inscripción en el Registro Mercantil, formando parte del patrimonio neto como reserva disponible. Su desembolso es obligatorio al cien por cien desde el momento de la suscripción.
¿Cuándo se traspasa la cuenta 1034 a la cuenta 1030?
El traspaso de la cuenta 1034 a la cuenta 1030 se produce en el momento exacto de la inscripción del capital en el Registro Mercantil. Hasta ese instante, el importe pendiente de desembolso se mantiene en la 1034 porque el capital todavía está en trámite de inscripción. Con la inscripción, el capital adquiere plena eficacia jurídica y el saldo pendiente pasa a la 1030, que refleja ya capital social reconocido cuyo desembolso no ha sido exigido aún a los socios.
¿Cómo afectan los gastos de emisión al patrimonio neto?
Los gastos directamente atribuibles a la emisión de acciones —notaría, registro, comisiones de colocación— no se reconocen como gasto del ejercicio, sino que reducen el patrimonio neto de la sociedad. La primera cuenta afectada es la prima de emisión (cuenta 110), y si esta no es suficiente para absorberlos, el exceso minora las reservas disponibles. Este tratamiento evita que decisiones de financiación distorsionen el resultado del periodo.
¿Puede una sociedad emitir acciones por debajo de su valor nominal?
No. El ordenamiento mercantil español prohíbe expresamente la emisión de acciones por debajo de su valor nominal, lo que se conoce como emisión «bajo la par». El precio de emisión nunca puede ser inferior al valor nominal, ya que ello implicaría que los nuevos socios aportarían menos de lo que representa su participación en el capital escriturado, perjudicando a los accionistas ya existentes y a la propia integridad del capital social. La emisión puede hacerse a la par o por encima de la par, pero jamás por debajo.
¿Qué diferencia hay entre fundación simultánea y fundación sucesiva?
En la fundación simultánea, todos los socios fundadores suscriben íntegramente el capital social en el mismo acto constitutivo, de forma que la sociedad nace con el capital totalmente suscrito. En la fundación sucesiva, los promotores abren un periodo de suscripción pública durante el cual terceros pueden comprometerse a adquirir acciones, y la sociedad no se constituye hasta que el capital queda completamente suscrito. Contablemente, la fundación sucesiva introduce la cuenta 192 (Suscriptores de acciones), que recoge los compromisos de los inversores antes de la constitución formal.
¿Qué ocurre si un socio no desembolsa el capital comprometido?
Cuando un socio incumple su obligación de desembolso, la legislación mercantil española prevé consecuencias concretas. La sociedad puede reclamar el importe mediante vía ejecutiva, suspender los derechos políticos y económicos del accionista moroso —incluido el derecho de voto y el derecho al dividendo—, o incluso acordar la amortización de las acciones y su enajenación forzosa a favor de otro accionista o de un tercero. Contablemente, la situación de morosidad queda reflejada en la cuenta 558 hasta que se resuelve.
Conclusión
La contabilización de la emisión de acciones es un proceso encadenado que abarca desde el acuerdo de emisión hasta el cobro del último desembolso pendiente. Cada hito jurídico —suscripción, inscripción y exigencia de capital— tiene su propio reflejo en el libro diario, y las cuentas transitorias del subgrupo 19 del PGC son el mecanismo que garantiza que el registro sea fiel a la realidad económica en cada momento.
Ahora que conoces las cuentas que intervienen, los tipos de emisión y los asientos de cada fase, puedes aplicar este esquema a cualquier supuesto que se te plantee: una constitución, una ampliación con prima o una emisión liberada. La clave está en identificar en qué momento del proceso te encuentras y qué cuentas corresponden a ese instante concreto.
Si quieres seguir profundizando en el funcionamiento contable de las sociedades mercantiles, en este sitio web encontrarás más artículos que desarrollan cada pieza del puzzle con la misma claridad y con ejemplos prácticos resueltos paso a paso.
Sigue aprendiendo:

Asiento contable del aumento de capital social
Requisitos para ser socio de una sociedad de hecho
Sociedad laboral limitada (SLL)

Capitalización de utilidades: Más patrimonio sin nuevos socios
Disolución societaria: Protege tus derechos desde el primer paso
¿Cómo se contabiliza el retiro de un socio?

Remuneración de socios administradores
Diferencia entre sociedad civil y sociedad mercantil
