
Emitir un recibo por honorarios como independiente se hace a través del portal del SII, usando tu RUT y clave tributaria. Antes de hacerlo, debes tener tu inicio de actividades al día, los datos de quien recibirá el servicio y claridad sobre quién asumirá la retención.
¿Qué es un recibo por honorarios y cuándo debes emitirlo?
Un recibo por honorarios —también llamado boleta de honorarios electrónica en Chile— es el documento tributario que respalda legalmente el cobro por un servicio prestado de forma independiente. No es una factura ni una boleta de compraventa: es un comprobante específico para quienes trabajan sin relación laboral dependiente, como profesionales, técnicos, asesores, diseñadores o consultores.
Este documento se emite a través del portal del Servicio de Impuestos Internos (SII) y queda registrado automáticamente en tu historial tributario. Su uso es obligatorio para cualquier persona natural que realice actividades de segunda categoría y que perciba ingresos por servicios independientes, sin importar si el cliente es una empresa o una persona natural.
¿Quién está obligado a emitir este documento?
Están obligados a emitir boleta de honorarios quienes realizan actividades independientes de segunda categoría y perciben ingresos por ese concepto. Esto incluye a profesionales universitarios, técnicos, artistas, asesores, consultores, docentes que trabajan por su cuenta y, en general, cualquier persona que preste servicios personales sin relación de subordinación. Lo relevante no es el título que tengas, sino que el servicio sea prestado de forma independiente.
Según el SII, esta obligación aplica tanto a personas naturales chilenas como a extranjeros con residencia en Chile y con cédula de identidad vigente. Si eres menor de edad, necesitas un representante legal acreditado con poder notarial para iniciar el proceso. La condición de base, en todos los casos, es tener el inicio de actividades formalizado ante el SII como contribuyente de segunda categoría.
¿En qué momento exacto se emite la boleta?
La boleta de honorarios debe emitirse en el mismo momento en que es pagado el servicio, o dentro de un plazo máximo de 90 días posteriores a ese pago. El SII establece este margen para dar flexibilidad, pero no conviene acumular boletas sin emitir: mientras más cerca del pago emitas el documento, mejor orden tendrás en tu historial tributario y menos posibilidad de cometer errores por olvido.
Requisitos previos para emitir tu recibo por honorarios
Antes de ingresar al portal del SII, necesitas tener en regla tres elementos básicos. Si alguno de ellos falta, no podrás generar el documento o lo generarás con errores que obligarán a anularlo y rehacerlo. Revisar estos requisitos desde el principio te ahorra tiempo y problemas.
Inicio de actividades en el SII
El inicio de actividades es el trámite mediante el cual le comunicas formalmente al SII que prestarás servicios como contribuyente independiente de segunda categoría. Sin este registro, no puedes emitir boletas de honorarios electrónicas de forma válida. El trámite puede hacerse en línea desde sii.cl con tu clave tributaria o ClaveÚnica, o de forma presencial en cualquier oficina del SII presentando tu cédula de identidad. Es gratuito y se procesa de inmediato en la modalidad digital.
Clave tributaria, ClaveÚnica o certificado digital
Para ingresar al portal del SII y emitir boletas, necesitas al menos uno de estos tres accesos: Clave Tributaria del SII, ClaveÚnica del Estado o certificado digital. La Clave Tributaria se obtiene directamente en el SII y es la opción más común para quienes comienzan. La ClaveÚnica es el acceso estándar de muchos trámites del Estado chileno y también funciona aquí. Si no tienes ninguna de las dos, puedes tramitarlas de forma presencial o virtual según las instrucciones que entrega el propio SII en su portal.
Datos que debes tener a mano antes de ingresar
Tener todos los datos preparados antes de entrar al sistema hace el proceso más rápido y seguro. Reunir esta información de antemano reduce el margen de error al momento de completar el formulario en el SII.
- RUT del receptor: El número de identificación tributaria de la empresa o persona que recibirá la boleta. Si te lo dan mal, el documento puede quedar inválido.
- Nombre o razón social del receptor: Tal como aparece en los registros del SII. Incluso una letra mal puesta puede generar inconsistencias.
- Descripción del servicio prestado: Debe ser clara y específica. Por ejemplo: «Diseño de logotipo para empresa comercial» o «Asesoría contable mes de octubre».
- Monto bruto de los honorarios: El valor total antes de aplicar cualquier retención. Si tu cliente te dijo un monto líquido, debes calcular el bruto antes de emitir.
- Correo electrónico del receptor: No es obligatorio en todos los casos, pero es útil para enviarle el documento de forma inmediata una vez emitido.
Paso a paso para emitir tu recibo por honorarios electrónico
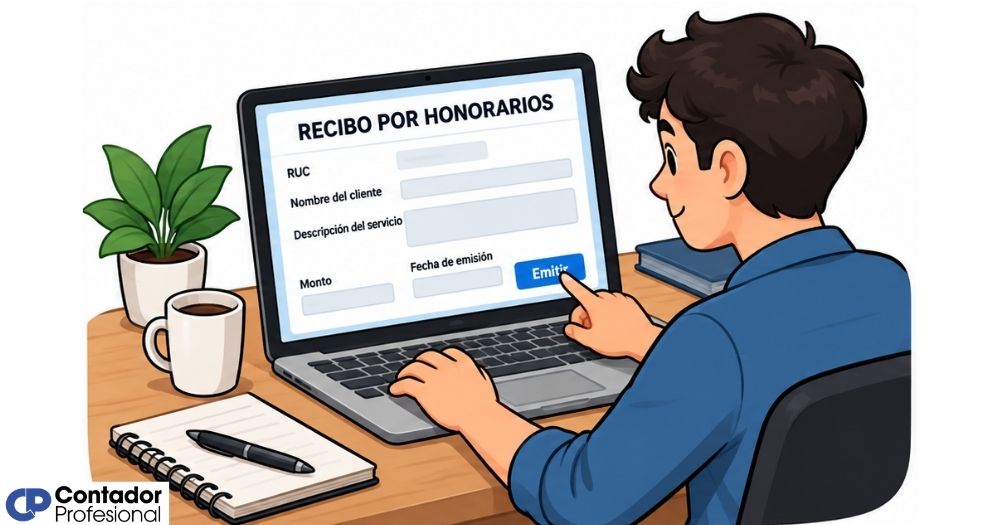
El proceso completo se realiza en el sitio web del SII y, una vez que lo conoces, toma pocos minutos. A continuación encontrarás cada etapa explicada con el nombre exacto que usa el portal, para que no tengas que adivinar en qué sección estás.
Una vez que confirmas la emisión, el sistema del SII genera el documento con un número correlativo único. Puedes descargarlo en formato PDF y enviarlo de inmediato al correo del receptor. La boleta queda registrada en tu historial dentro del portal, donde también puedes consultarla o reenviarla en cualquier momento.
Si ya emitiste antes al mismo cliente, el portal te ofrece la opción de cargar los datos usados anteriormente, lo que agiliza el proceso. Aun así, revisa siempre que el RUT y el monto sean correctos antes de confirmar: una vez emitida, anular la boleta tiene restricciones dependiendo de si el pago ya fue registrado.
¿Cómo funciona la retención en los recibos por honorarios?
La retención es uno de los aspectos que más confusión genera entre los trabajadores independientes. Entenderla bien desde el principio evita que llegues a fin de mes con menos dinero del esperado o que cometas errores en la declaración anual. En términos simples, cuando emites una boleta de honorarios, una parte del monto bruto se descuenta como anticipo del impuesto a la renta y de las cotizaciones previsionales.
¿Quién retiene: tú o tu cliente?
Al momento de emitir la boleta en el SII, debes seleccionar quién asumirá la responsabilidad de retener y pagar ese porcentaje al fisco. Existen dos escenarios:
La clave está en definir esta situación antes de emitir la boleta, no después. Si seleccionas la modalidad incorrecta, el documento quedará con información equivocada sobre quién asume el pago, lo que puede generar inconsistencias entre tu declaración y la del receptor.
El PPM cuando el receptor no retiene
Cuando el receptor no efectúa la retención, eres tú quien debe declarar y pagar el Pago Provisional Mensual correspondiente. En 2026, esa tasa de retención y PPM para boletas de honorarios es de 15,25% sobre el monto bruto, según confirma el SII. Esto significa que por cada $100.000 brutos en honorarios, $15.250 corresponden a este anticipo y el monto líquido que efectivamente recibes (o que debes apartar) es de $84.750.
Un error muy frecuente es intentar calcular el bruto sumando simplemente el 15,25% al líquido deseado. La forma correcta es dividir el monto líquido por 0,8475, ya que la retención se aplica sobre el bruto, no sobre el líquido. Si tu cliente te ofreció un monto líquido determinado, haz el cálculo antes de emitir para que la boleta refleje el valor bruto correcto.
Errores frecuentes al emitir un recibo por honorarios
Conocer los errores más comunes te permite evitarlos desde el principio. Algunos parecen menores, pero pueden obligarte a anular el documento y rehacerlo, o generar inconsistencias que complican tu declaración anual.
- RUT del receptor con errores: Un dígito incorrecto puede hacer que la boleta no sea válida para que tu cliente sustente el gasto. Si el error se detecta antes de registrar el pago, puedes revertir el documento y emitir uno nuevo.
- Emitir por el monto líquido en vez del bruto: Si tu cliente te ofrece «$400.000 líquidos», la boleta debe reflejar el monto bruto calculado antes de la retención. Emitir por el líquido deja la boleta con un valor incorrecto.
- No revisar la modalidad de retención: Seleccionar que el receptor retendrá cuando en realidad no lo hará genera una inconsistencia: tú no declaras el PPM pensando que lo hizo tu cliente, y el fisco no recibe el pago de ninguno de los dos.
- No llevar un registro propio de boletas emitidas: Aunque el SII guarda el historial, no revisar tus propios números implica llegar a la operación renta sin saber exactamente cuánto ingresaste ni cuánto se retuvo en tu nombre.
¿Qué pasa con la retención en la operación renta anual?
Cada vez que tu cliente retiene o tú pagas un PPM, ese dinero no se pierde: queda registrado como un pago a cuenta del impuesto a la renta que determinarás al año siguiente en la operación renta. Si durante el año pagaste más de lo que corresponde según tus ingresos y tramos impositivos, tienes derecho a recibir la devolución de la diferencia directamente desde el SII, generalmente en el mismo proceso de declaración anual.
Sin embargo, en el caso de los trabajadores independientes, una parte de esas retenciones también se destina al pago de cotizaciones previsionales obligatorias. Esto significa que no toda la retención del año necesariamente se devuelve en efectivo: una porción puede aplicarse al financiamiento de tu cobertura en salud y pensión. Entender esta distinción te ayuda a planificar mejor tu flujo de caja durante el año y a no depender de una devolución que podría ser menor de lo esperado.
Si tus ingresos anuales son bajos y la retención mensual te afecta la liquidez, puedes solicitar la suspensión de retenciones ante el SII. Este trámite te permite, una vez aprobado, mostrar la constancia a tus clientes para que dejen de retenerte durante el período autorizado. Es una herramienta útil, especialmente en los primeros meses de actividad independiente o cuando tienes períodos de baja facturación.
Si quieres entender mejor cómo manejar tus ingresos y obligaciones tributarias cuando trabajas por tu cuenta, puedes revisar el contenido sobre contabilidad para autónomos y freelancers, donde encontrarás información complementaria sobre planificación financiera y tributaria para independientes.
Preguntas frecuentes
¿Necesito RUT especial para emitir boletas de honorarios?
No necesitas un RUT adicional ni diferente al de tu cédula de identidad. El SII indica expresamente que para emitir boleta de honorarios electrónica basta con tu cédula de identidad y la habilitación correspondiente dentro del sistema. Tu RUT personal es la base de tu identificación tributaria y el mismo que usas para acceder al portal. Lo que sí necesitas es tener el inicio de actividades al día como contribuyente de segunda categoría y contar con clave tributaria o ClaveÚnica activa para operar.
¿Puedo emitir un recibo por honorarios a una persona natural?
Sí, puedes emitir boletas de honorarios tanto a personas naturales como a empresas, siempre que el documento sea por un servicio prestado de forma independiente. La diferencia principal está en la retención: cuando el receptor es una persona natural, generalmente no está obligada a retener el porcentaje, por lo que la responsabilidad de pagar el PPM recae en ti. En ese caso, debes seleccionar la modalidad correspondiente al momento de emitir la boleta y recordar declarar el PPM en el Formulario 29 del mes siguiente. Si tienes dudas sobre cómo registrar el pago que recibes, puedes revisar más información en: ¿Qué debo hacer si me pagan con boleta de honorarios?
¿Cuánto tiempo tengo para emitir el recibo después del pago?
El SII establece que la boleta de honorarios debe emitirse en el momento en que es pagado el servicio y, como máximo, dentro de los 90 días posteriores a ese pago. Este plazo existe para dar flexibilidad en situaciones donde el pago y la emisión no coinciden exactamente, pero no conviene esperar hasta el límite. Cuanto más cerca del pago emitas el documento, más ordenado quedará tu historial tributario y menos posibilidades habrá de olvidar datos relevantes del receptor o de confundir montos entre distintos servicios prestados en el período.
¿Qué hago si me equivoqué en los datos del receptor?
Si detectas el error antes de que se registre el pago de la boleta, puedes revertir el documento en el portal del SII. Una vez revertida, queda sin efecto y puedes emitir una boleta nueva con los datos correctos. La reversión solo procede cuando la boleta no tiene pagos ni notas de crédito registradas. Si el pago ya fue ingresado, la situación es más compleja y conviene comunicarte directamente con el SII o con un contador para determinar el procedimiento correcto según tu caso.
¿Puedo emitir una boleta si el servicio fue gratuito?
Sí. En Perú, la plataforma de SUNAT permite marcar la opción de servicio gratuito al momento de emitir el recibo por honorarios, para dejar constancia del servicio sin que implique un cobro económico. En Chile, el contexto es diferente: la boleta de honorarios electrónica del SII está diseñada para respaldar prestaciones remuneradas. Si prestas un servicio sin cobrar, no existe obligación de emitir este documento, aunque depende de cada situación específica. Ante cualquier duda, lo más recomendable es consultar directamente al SII o a un profesional contable.
¿Qué significa PPM en una boleta de honorarios?
PPM significa Pago Provisional Mensual. Es un anticipo del impuesto a la renta que los trabajadores independientes deben enterar al fisco cada mes. Cuando tu cliente retiene la boleta, él se encarga de declarar y pagar ese PPM en tu nombre mediante el Formulario 29. Cuando tú asumes esa responsabilidad —porque tu cliente no retiene—, debes declararlo tú mismo dentro del plazo mensual. En ambos casos, el PPM queda acreditado a tu favor al momento de hacer la declaración anual de renta, donde se determina si debes pagar más impuestos o si tienes derecho a devolución.
¿La retención se puede recuperar al hacer la declaración anual?
Puede existir una devolución cuando los impuestos anuales determinados son inferiores a las retenciones acumuladas durante el año. En ese caso, el SII devuelve la diferencia directamente al contribuyente. Sin embargo, los trabajadores independientes deben considerar que una parte de esas retenciones puede destinarse al pago de cotizaciones previsionales obligatorias, lo que reduce el monto efectivo devuelto en comparación con lo que se retuvo. Por eso, no conviene planificar las finanzas del año contando con que toda la retención será devuelta íntegramente.
Conclusión
Emitir un recibo por honorarios como independiente no es un trámite complejo, pero sí uno que requiere tener claridad desde el principio: qué datos necesitas, cómo funciona la retención y en qué momento exacto debes emitir el documento. Cuando entiendes esos puntos, el proceso en el portal del SII se vuelve directo y manejable desde el primer intento.
Lo más importante que puedes aplicar desde hoy es verificar que tu inicio de actividades esté al día, reunir los datos del receptor antes de ingresar al sistema y definir con claridad quién asumirá la retención antes de confirmar la emisión. Esos tres pasos eliminan la mayoría de los errores que cometen quienes se enfrentan por primera vez a este proceso.
Si tienes más preguntas sobre cómo manejar tus obligaciones tributarias como trabajador independiente, en este sitio web encontrarás más contenido pensado para quienes trabajan por su cuenta y buscan entender sus finanzas sin complicaciones innecesarias.
Sigue aprendiendo:
¿Qué hacer si te pagan con boleta de honorarios?
¿Cómo facturar como persona física en México?
Tarifa plana para autónomos: Paga menos y arranca sin presión
Documentación necesaria para que un autónomo pueda presentar su declaración
Gastos de autónomo: Ahorra en impuestos sin arriesgar nada
¿Cómo facturar en dólares siendo freelancer?
Requisitos para darse de alta como autónomo en España
Impuestos de autónomos: ¿Qué pagas y cuándo?
