
El convenio especial para autónomos es un acuerdo voluntario con la Tesorería General de la Seguridad Social que te permite seguir cotizando después de darte de baja en el RETA. Su objetivo principal es proteger tu jubilación y evitar lagunas de cotización que reduzcan tu pensión futura. En este artículo encontrarás todo lo necesario para saber si te aplica, cuánto cuesta y cómo solicitarlo.
¿Qué es el convenio especial para autónomos?
El convenio especial para autónomos es un acuerdo voluntario con la Tesorería General de la Seguridad Social (TGSS) que permite seguir cotizando una vez que has causado baja en el Régimen Especial de Trabajadores Autónomos (RETA). No es una prestación ni una ayuda: es un mecanismo de cotización que tú mismo pagas para que tu historial en la Seguridad Social no quede parado mientras no tienes actividad.
Su fundamento legal se encuentra en la normativa de convenios especiales de la Seguridad Social, que regula quiénes pueden suscribirlo, en qué condiciones y qué contingencias quedan cubiertas. En la práctica, funciona como un «puente» entre el momento en que dejas de ser autónomo activo y el momento en que reúnes los años necesarios para acceder a una prestación o mejorar la base reguladora de tu futura pensión.
¿Para qué sirve exactamente este convenio?
El objetivo principal del convenio especial es evitar las lagunas de cotización, esos períodos en los que no se registra ninguna aportación a la Seguridad Social y que pueden reducir de forma significativa la base reguladora de la pensión de jubilación. Cuando dejas de ser autónomo sin contratar ningún otro sistema de cotización, cada mes que pasa es un mes que no cuenta. Este convenio resuelve exactamente eso.
También es útil cuando aún te faltan años para alcanzar el período mínimo de cotización necesario para acceder a determinadas prestaciones. Al mantener la cotización activa, aumentas tus opciones de llegar a los requisitos de carencia exigidos para la jubilación o la incapacidad permanente en mejores condiciones económicas.
¿Quién puede suscribir el convenio especial?
Pueden suscribirlo los autónomos que hayan causado baja en el RETA, siempre que cumplan el requisito mínimo de cotización. También hay supuestos que no implican baja, como los trabajadores mayores de 65 años con 35 o más años cotizados que quedan exentos de la obligación de cotizar, pero siguen de alta, o personas en situación de pluriactividad que cesan en alguna de sus actividades.
En términos generales, cualquier autónomo que haya cerrado su negocio y quiera mantener su carrera de cotización puede plantearse este acuerdo, siempre que no esté percibiendo una prestación por desempleo en el momento de la solicitud, ya que ambas situaciones son incompatibles.
¿Qué cubre y qué no cubre el convenio especial?
Antes de solicitar el convenio, conviene tener muy claro qué protección obtienes realmente. No equivale a estar de alta como autónomo, por lo que hay prestaciones que quedan completamente fuera. Conocer sus límites te ayuda a decidir si necesitas complementarlo con alguna otra figura o si, en tu situación concreta, es suficiente.
| Prestación | ¿La cubre el convenio? | Detalle |
|---|---|---|
| Jubilación | ✅ Sí | Suma cotización y puede mejorar la base reguladora |
| Incapacidad permanente (enfermedad común) | ✅ Sí | Mantiene la carencia y cuenta para la base reguladora |
| Muerte y supervivencia (viudedad/orfandad) | ✅ Sí | Por contingencias comunes |
| Asistencia sanitaria | ✅ Sí | En los términos que correspondan |
| Incapacidad temporal (baja médica) | ❌ No | No se genera derecho a prestación por baja |
| Desempleo (paro) | ❌ No | El convenio no genera derecho a prestación por desempleo |
| Cese de actividad | ❌ No | No equivale al cese de actividad del RETA |
| Accidente de trabajo y enfermedad profesional | ❌ No | Solo cubre contingencias comunes |
El convenio te mantiene «vivo» de cara a la jubilación y a una posible incapacidad permanente derivada de enfermedad común, pero no te protege frente a una baja por enfermedad, un accidente laboral ni una situación de desempleo. Si necesitas cobertura por baja médica mientras no tienes actividad, deberás buscar otras vías, como un seguro privado.
Requisitos para acceder al convenio especial
Para poder solicitar el convenio especial ordinario, hay que cumplir dos condiciones de forma simultánea. La primera es estar en una situación que lo habilite (principalmente, haber causado baja en el régimen de la Seguridad Social correspondiente). La segunda es acreditar un historial de cotización mínimo.
Un detalle importante: para el cómputo de los 1.080 días pueden sumarse cotizaciones de distintos regímenes de la Seguridad Social, no solo del RETA. Si en algún momento de tu vida laboral cotizaste como trabajador por cuenta ajena, esos días también cuentan. Además, pueden incluirse períodos por excedencia para cuidado de hijos o familiares y cotizaciones en países con los que España tiene convenio internacional.
¿Cuánto cuesta el convenio especial para autónomos?
La cuota del convenio especial no tiene un importe fijo para todos los autónomos. Depende de la base de cotización que elijas y del tipo de cotización vigente, al que se aplica un coeficiente reductor. Cuanto más alta sea la base que selecciones, mayor será la cuota mensual y, en consecuencia, mayor será la base reguladora que influirá en tu futura pensión.
¿Cómo se elige la base de cotización?
Puedes elegir entre varias opciones de base de cotización. La normativa establece que la base que elijas debe estar comprendida dentro de un rango definido. A continuación, las opciones más habituales que la Tesorería pone a tu disposición.
- Base mínima del RETA vigente: La opción más económica. Implica una cuota menor, pero también una base reguladora más baja para la futura pensión.
- Media de la base de los últimos 12 meses cotizados: Permite mantener un nivel de cotización similar al que tenías cuando eras autónomo activo.
- Base máxima de tu categoría profesional: Aplicable si cotizaste por ella durante al menos 24 meses en los últimos cinco años. Genera la cuota más alta, pero también la mejor base reguladora.
- Base intermedia entre las anteriores: La Tesorería permite elegir una base comprendida entre la mínima y la máxima, lo que da cierta flexibilidad para ajustar el coste mensual a tu situación económica.
¿Cómo se calcula la cuota mensual?
Una vez elegida la base de cotización, la cuota mensual se obtiene aplicando una fórmula sencilla. El tipo único de cotización por contingencias comunes es del 28,30 %, al que se aplica el coeficiente reductor de 0,94 y se añade el Mecanismo de Equidad Intergeneracional (MEI), que para 2026 es del 0,90 %.
La cuota resultante se ingresa el mes siguiente al período que se está cotizando. No existe un cargo único: el pago es mensual y continúa mientras el convenio esté activo. Puedes darte de baja cuando quieras, aunque hacerlo en un momento poco estratégico puede perjudicar el cómputo de tu carrera de cotización.
Plazo para solicitar el convenio especial
El plazo es uno de los aspectos más críticos del convenio especial, y también uno de los que más confusión genera. Existen dos plazos distintos que no deben confundirse entre sí porque tienen consecuencias diferentes sobre cuándo empieza a surtir efecto el convenio.
Si presentas la solicitud dentro de los 90 días naturales siguientes a tu baja en el RETA, el convenio puede tener efectos desde el día siguiente a la fecha de tu cese. Esto significa que no hay interrupción en tu carrera de cotización. Si lo solicitas después de esos 90 días, pero antes de que transcurra un año, el convenio solo empieza a contar desde la fecha de la solicitud, por lo que los meses intermedios se pierden.
Pasado el plazo de un año desde la baja, ya no es posible suscribir el convenio especial ordinario. Por eso, aunque no tengas prisa en decidir si te compensa, es recomendable al menos iniciar la gestión dentro de los primeros 90 días para no cerrar esa ventana de oportunidad.
Cómo solicitar el convenio especial paso a paso
El proceso de solicitud es sencillo, pero requiere presentar la documentación correcta y hacerlo en el canal adecuado. La TGSS ofrece dos vías para tramitarlo: de forma presencial en la Dirección Provincial de la Tesorería o de forma telemática a través de la sede electrónica de la Seguridad Social, en el apartado «Trámites y Gestiones de Convenios Especiales».
Una vez tramitada y aceptada la solicitud, el convenio surte efectos a partir del mes siguiente a la fecha en que se formaliza el alta, salvo que la hayas presentado dentro de los 90 días del cese, en cuyo caso puede retrotraerse al día siguiente al de la baja en el RETA. La gestión de todo este proceso puede simplificarse considerablemente si cuentas con apoyo especializado en contabilidad para autónomos y freelancers.
¿Cuándo compensa suscribir el convenio especial?
Esta es la pregunta que más autónomos se hacen antes de tomar la decisión. La respuesta no es universal: depende de cuántos años te falten para jubilarte, del importe de la cuota y de cómo afectarán esos meses adicionales a tu base reguladora. En algunos casos compensa claramente; en otros, el coste mensual no se ve compensado por la mejora en la pensión.
El convenio especial resulta especialmente interesante para autónomos que se encuentran a pocos años de la edad de jubilación y necesitan completar el período mínimo de cotización o mejorar su base reguladora. También es muy útil cuando el cese es prolongado y existe el riesgo de que las lagunas de cotización penalicen la pensión futura de forma significativa.
En cambio, si prevés reincorporarte pronto a otra actividad laboral o si ya acumulas una cotización más que suficiente para acceder a la pensión en condiciones óptimas, el coste mensual del convenio puede no compensar. Una revisión de tu seguro de autónomo y de tu historial de cotización te ayudará a tomar esta decisión con criterio.
Preguntas frecuentes
¿El convenio especial cuenta para la jubilación?
Sí, los períodos cotizados mediante el convenio especial se computan íntegramente para el cálculo de la pensión de jubilación. Suman tanto para acreditar el período mínimo de carencia exigido (15 años en general, con al menos 2 dentro de los últimos 15 años) como para mejorar la base reguladora, ya que los últimos años de cotización son los que más pesan en el cálculo final de la pensión. Por eso, mantener una base de cotización razonable durante el convenio puede tener un impacto real en el importe que percibirás al jubilarte.
¿Puedo cobrar el paro y tener el convenio especial?
No. El convenio especial y la prestación por desempleo son incompatibles de forma simultánea. Si en el momento de solicitar el convenio estás percibiendo el paro, la solicitud no puede tramitarse. Deberás esperar a que se agote la prestación por desempleo para entonces formalizar el convenio. Ten en cuenta que, durante el tiempo en que cobras el paro, el Servicio Público de Empleo Estatal (SEPE) realiza aportaciones a la Seguridad Social en tu nombre, por lo que tu cotización no queda completamente parada en ese período.
¿Qué pasa si no solicito el convenio en los 90 días?
Si no lo solicitas dentro de los primeros 90 días naturales desde tu baja en el RETA, no pierdes el derecho a suscribir el convenio, pero sí pierdes la posibilidad de que tenga efectos retroactivos desde la fecha de cese. En ese caso, el convenio solo empieza a contar desde la fecha en que presentas la solicitud, lo que significa que los meses transcurridos entre la baja y la solicitud no quedarán cubiertos y no sumarán cotización. El plazo máximo para presentarla es de un año desde la situación que origina el derecho, pasado el cual ya no es posible acceder al convenio ordinario.
¿Puedo cancelar el convenio especial en cualquier momento?
Sí, la suscripción del convenio especial es voluntaria y puedes darlo de baja cuando lo decidas, sin penalización económica por ello. La extinción del convenio se produce, entre otras causas, a petición propia del suscriptor, por impago de cuotas, por el inicio de una actividad que genera obligación de cotizar en algún régimen de la Seguridad Social o por el reconocimiento de una pensión de jubilación. Si empiezas a trabajar de nuevo como autónomo o como empleado, el convenio se extingue automáticamente porque ya estarás cotizando por otra vía.
¿El convenio especial me da derecho a baja médica?
No. La incapacidad temporal (baja por enfermedad o accidente) no está cubierta por el convenio especial. Este convenio solo cubre las contingencias comunes que dan lugar a jubilación, incapacidad permanente derivada de enfermedad común o accidente no laboral, y las prestaciones de muerte y supervivencia. Si mientras tienes el convenio activo enferman y necesitas una baja médica, no tendrás derecho a la prestación económica correspondiente. Para cubrir ese riesgo durante un período de inactividad, tendrías que recurrir a un seguro privado de salud o de accidentes.
¿Cómo afecta el convenio especial a mi pensión futura?
El convenio especial influye en tu pensión futura de dos maneras. La primera es que añade meses o años cotizados, lo que puede ser decisivo para alcanzar el período mínimo de carencia si aún no lo tienes. La segunda es que la base de cotización que elijas durante el convenio entra en el cómputo de la base reguladora. En España, la pensión de jubilación se calcula a partir de las bases de cotización de los últimos 25 años, por lo que mantener una base razonable durante el convenio puede elevar el importe final de la pensión respecto a lo que obtendrías con una laguna de cotización en esos mismos años.
¿Qué diferencia hay entre el convenio especial y seguir de alta en el RETA?
La diferencia principal es que el convenio especial no te permite ejercer actividad económica como autónomo, mientras que estar de alta en el RETA sí. Con el convenio solo cotizas para determinadas contingencias (jubilación, incapacidad permanente y muerte y supervivencia por causas comunes); con el alta en el RETA, además de cotizar por esas contingencias, también tienes cobertura por incapacidad temporal, cese de actividad y accidente de trabajo. El convenio especial está pensado exclusivamente para mantener la cotización en períodos de inactividad, sin que implique el ejercicio de ninguna actividad profesional.
Conclusión
El convenio especial para autónomos es una herramienta real y accesible que te permite mantener tu cotización activa después de cerrar tu negocio. No cubre todo lo que cubre el alta en el RETA, pero sí protege lo más valioso a largo plazo: tu jubilación y tu acceso a una posible incapacidad permanente. Entender bien qué es, qué cubre y cuánto cuesta es el primer paso para decidir si encaja en tu situación.
Si estás valorando solicitarlo, recuerda que el plazo de 90 días desde la baja es clave para no perder meses de cotización, que necesitas acreditar al menos tres años cotizados en los últimos doce, y que la base que elijas hoy tendrá impacto directo en la pensión que percibirás en el futuro. Cuanto antes analices tu historial de cotización, mejor podrás tomar esta decisión con información real.
Hay mucho más que explorar cuando se trata de gestionar tu situación como autónomo de forma inteligente. En este sitio web encontrarás más contenidos que te ayudarán a entender la protección social, la fiscalidad y la contabilidad propias del trabajo por cuenta propia, con el mismo nivel de claridad y detalle.
Sigue aprendiendo:
¿Cómo cotizar para la jubilación siendo freelance?
La jubilación del autónomo
Diferencia entre autónomo y freelancer
Baja de autónomo: Cómo tramitarla sin errores
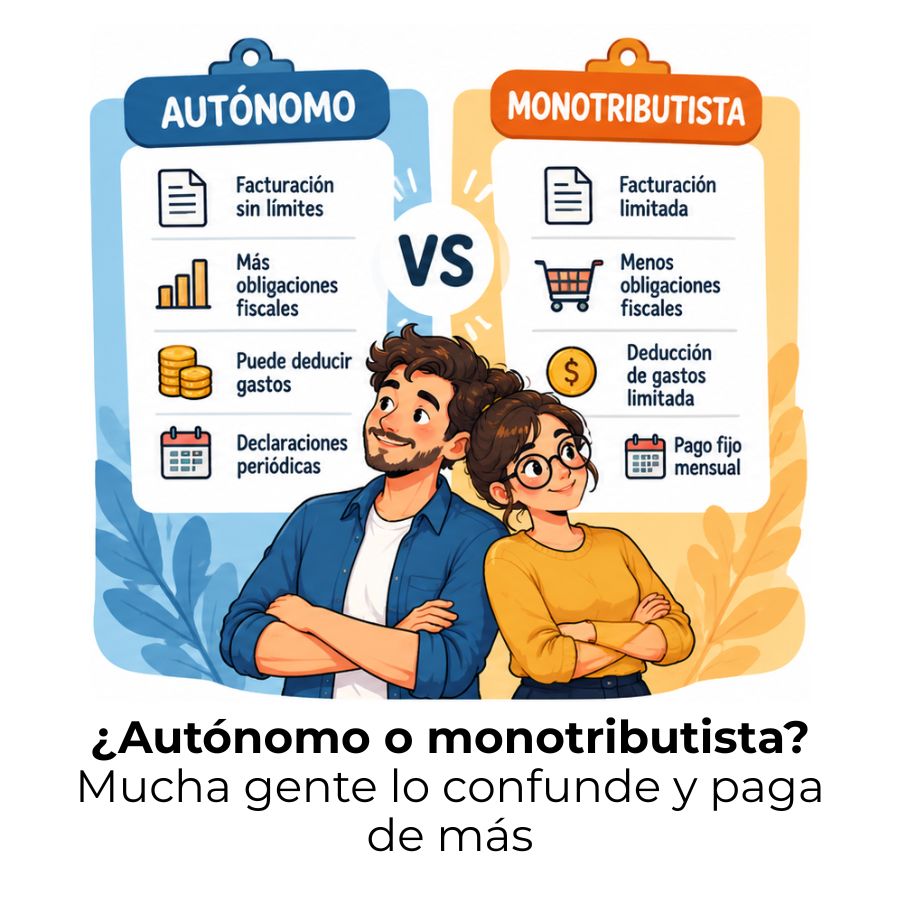
Diferencia entre autónomo y monotributista
¿Cuándo conviene dejar de ser autónomo y crear una sociedad?
Checklist contable mensual para un freelancer
Errores contables comunes de un autónomo
