
Los impuestos que pagas como nómada digital en España dependen, sobre todo, de tu residencia fiscal. Si superas los 183 días en territorio español, tributas por todos tus ingresos mundiales mediante el IRPF. Si no los alcanzas, solo pagas por lo que generes dentro del país, a través del IRNR. Y existen regímenes especiales, como la Ley Beckham, que pueden reducir significativamente tu carga fiscal.
¿Qué es un nómada digital a efectos fiscales?
Un nómada digital es un profesional que trabaja de forma remota desde distintos países, generalmente para clientes o empleadores que pueden estar en cualquier parte del mundo. Desde el punto de vista fiscal, lo relevante no es cómo trabajas ni para quién, sino dónde resides y cuánto tiempo permaneces en cada territorio. Esa distinción es la que determina qué impuestos te corresponden y en qué país debes declararlos.
El concepto central que rige toda la fiscalidad del nómada digital es la residencia fiscal. No tiene que ver con tu nacionalidad ni con dónde esté registrada tu empresa: se basa exclusivamente en criterios objetivos que cada país establece por ley. En España, esos criterios están recogidos en la Ley del IRPF y son aplicados por la Agencia Tributaria.
¿Cuándo se considera residente fiscal en España?
La Agencia Tributaria considera que eres residente fiscal en España si cumples al menos uno de estos tres criterios: permaneces más de 183 días al año en territorio español, tienes aquí el núcleo principal de tu actividad económica o tu cónyuge e hijos menores no separados legalmente residen en España. Basta con que se dé uno de estos supuestos para que Hacienda te exija declarar por tus ingresos de todo el mundo.
El criterio de los 183 días es el que más confunde. Las ausencias cortas del país —fines de semana fuera, viajes de trabajo breves— se suman por defecto a los días de presencia en España, salvo que puedas demostrar con un certificado oficial que tienes residencia fiscal en otro país durante ese período. Sin ese documento, Hacienda los contabiliza como días en España.
¿Qué ocurre si no tienes residencia fiscal en ningún país?
Algunos nómadas digitales reparten su tiempo entre varios países sin superar el umbral de 183 días en ninguno de ellos. En ese caso, es posible que sigan manteniendo la residencia fiscal en España por los otros dos criterios —actividad económica o vínculo familiar—, aunque no lo sepan. No tener residencia fiscal declarada en ningún país no significa estar exento de obligaciones: puede derivar en doble tributación o en sanciones por omisión.
Impuestos principales que debe pagar un nómada digital
Las obligaciones fiscales de un nómada digital en España se articulan alrededor de tres grandes impuestos: el IRPF, el IRNR y el IVA. Cuál de ellos te aplica —y en qué medida— depende directamente de tu condición de residente o no residente. Entender cada uno por separado es el primer paso para ordenar tu situación sin errores.
IRPF: el impuesto sobre la renta para residentes
El Impuesto sobre la Renta de las Personas Físicas (IRPF) es el que mayor impacto tiene para un nómada digital que tiene residencia fiscal en España. Se aplica sobre la totalidad de tus ingresos, con independencia de dónde los hayas generado: si cobras de un cliente en Alemania, de una plataforma en Estados Unidos o de una empresa en México, todo eso forma parte de tu base imponible en España.
Es un impuesto progresivo: cuanto más ganas, mayor es el porcentaje que pagas. Los tramos vigentes van desde el 19 % para los primeros 12.450 euros hasta el 47 % para rentas superiores a 300.000 euros. Además, cada comunidad autónoma puede añadir sus propios tramos autonómicos, lo que puede elevar ligeramente la carga fiscal dependiendo de dónde estés empadronado.
IRNR: el impuesto para no residentes
Si no superas los 183 días en España ni cumples los otros criterios de residencia, tributas bajo el Impuesto sobre la Renta de No Residentes (IRNR). En este caso, solo pagas impuestos por los ingresos que hayas generado dentro del territorio español: los que provienen de clientes o actividades en el extranjero quedan fuera del alcance de Hacienda española.
El IRNR se aplica a un tipo fijo del 24 % sobre los rendimientos de fuente española. Es un porcentaje único, sin progresividad, lo que lo convierte en una opción fiscalmente más predecible para quienes trabajan principalmente con clientes fuera de España y solo esporádicamente generan ingresos dentro del país.
IVA y facturación a clientes
El IVA entra en escena cuando facturas a clientes situados en España o en la Unión Europea. Si prestas servicios a empresas o particulares dentro de estos territorios, debes emitir facturas con el tipo general del 21 % de IVA e ingresarlo trimestralmente a Hacienda mediante el modelo 303. Si tus clientes están fuera de la UE, los servicios suelen quedar exentos de IVA español.
¿Cuánto paga realmente un nómada digital en España?
La cantidad exacta que pagas depende de tu situación concreta: si eres residente o no residente, el volumen de ingresos que generas y si facturas como autónomo o percibes rentas del trabajo. No hay un número único aplicable a todos, pero sí unos rangos claros que te permiten hacerte una idea real antes de consultar con un asesor.
Tramos del IRPF para residentes fiscales
El IRPF funciona por tramos: cada parte de tu renta tributa al porcentaje que le corresponde, no toda al tipo más alto. Esto significa que si ganas 40.000 euros al año, no pagas el 30 % sobre los 40.000, sino que cada tramo tributa a su propio tipo. La carga fiscal real —el tipo efectivo— suele ser bastante inferior al tipo marginal más alto que te corresponde.
Tipo fijo del IRNR para no residentes
Si eres no residente, la situación es más sencilla: aplicas un tipo fijo del 24 % sobre los ingresos generados en España, sin tramos ni progresividad. Esto puede resultar ventajoso si tus ingresos en España son moderados y el grueso de lo que ganas proviene de clientes en el extranjero, que quedarían fuera del alcance del IRNR español.
La Ley Beckham y el régimen especial de impatriados
El régimen especial de impatriados, popularmente conocido como Ley Beckham, es una opción fiscal que permite a ciertos profesionales que se trasladan a España tributar como no residentes durante varios años, aunque pasen más de 183 días en el país. Fue introducido precisamente para atraer talento extranjero y trabajadores desplazados, y la Ley de Startups de 2022 lo amplió a los nómadas digitales.
¿Quién puede acogerse al régimen Beckham?
Para poder solicitar este régimen, debes cumplir una serie de requisitos simultáneamente. El primero y más importante: no haber sido residente fiscal en España durante los cinco años anteriores a tu traslado. Además, el motivo del traslado debe estar vinculado a un contrato de trabajo con una empresa española, a la actividad de trabajador autónomo en España o al ejercicio de funciones directivas. La solicitud se presenta ante la Agencia Tributaria en un plazo máximo de seis meses desde que inicias la actividad.
Ventajas fiscales frente al IRPF estándar
La ventaja más visible del régimen Beckham es el tipo fijo del 24 % aplicable hasta 600.000 euros de ingresos, frente al tipo marginal máximo del 47 % del IRPF. Además, quedan exentas las rentas generadas fuera de España, no existe obligación de presentar el modelo 720 de declaración de bienes en el extranjero y tampoco se aplica el Impuesto sobre el Patrimonio. Para nómadas digitales con ingresos altos y clientes internacionales, esta combinación puede suponer un ahorro fiscal muy significativo.
Seguridad Social y cuota de autónomos
Más allá de los impuestos sobre la renta, un nómada digital que trabaja por cuenta propia en España debe valorar su situación respecto a la Seguridad Social. Si ejerces como autónomo dado de alta en el Régimen Especial de Trabajadores Autónomos (RETA), estás obligado a pagar una cuota mensual que varía en función de los rendimientos netos que declares. Este es un coste fijo que se añade a la carga fiscal y que muchos olvidan calcular.
Si eres nómada digital extranjero con visado español y mantienes un contrato con una empresa de otro país que ya cotiza por ti en ese territorio, es posible que puedas evitar la doble cotización a la Seguridad Social, especialmente si existe un convenio bilateral de Seguridad Social entre España y ese país. En cualquier caso, es un aspecto que conviene confirmar con un asesor antes de asumir que estás cubierto, porque las reglas varían según el país de origen.
Convenios para evitar la doble imposición
Cuando un nómada digital genera ingresos en varios países, existe el riesgo de tributar dos veces por los mismos rendimientos: una vez en el país donde se genera el ingreso y otra en el país de residencia fiscal. Para evitarlo, España tiene suscritos convenios de doble imposición con decenas de países, tanto de la Unión Europea como de América Latina y otras regiones.
Estos convenios establecen reglas claras sobre qué país tiene la potestad de gravar cada tipo de renta. En la mayoría de los casos, el derecho a cobrar el impuesto recae sobre el país de residencia fiscal del contribuyente, aunque hay excepciones según el tipo de ingreso. Si el país donde trabajas no tiene convenio con España, el riesgo de doble tributación es real y debe gestionarse con anticipación.
Si quieres entender mejor cómo afecta la fiscalidad internacional a tu actividad, el apartado de freelance internacional profundiza en las implicaciones prácticas de trabajar con clientes y empleadores de otros países.
Declaraciones y modelos fiscales que debes presentar
Conocer qué impuestos te aplican es solo la mitad del trabajo. La otra mitad consiste en saber cómo y cuándo debes declararlos. En España, las obligaciones formales de un nómada digital autónomo y residente fiscal incluyen varias declaraciones periódicas a lo largo del año, y omitir alguna puede generar recargos e intereses de demora automáticos.
Declaraciones trimestrales del IRPF e IVA
Si trabajas como autónomo y eres residente fiscal, debes presentar el modelo 130 trimestralmente para declarar los pagos fraccionados del IRPF. Este modelo recoge el 20 % del rendimiento neto del trimestre. Paralelamente, si tienes clientes en España o en la UE, presentas el modelo 303 para liquidar el IVA trimestral, con plazos hasta el 20 de abril, julio y octubre, y hasta el 30 de enero para el resumen anual del modelo 390.
Modelos informativos para clientes internacionales
Si facturas a empresas de otros países de la Unión Europea, es posible que debas presentar el modelo 349, que informa de las operaciones intracomunitarias. Para clientes fuera de la UE que superen determinados umbrales, puede ser necesario el modelo 347. Estos modelos no implican pago, pero su omisión genera sanciones formales que la Agencia Tributaria aplica de forma automática.
Resumen de modelos fiscales del nómada digital autónomo en España
Modelo 130
Pago fraccionado IRPF. Trimestral.
Modelo 303
Liquidación trimestral de IVA.
Modelo 390
Resumen anual del IVA. Enero.
Modelo 100
Declaración anual de la renta (IRPF).
Modelo 349
Operaciones intracomunitarias (UE).
Modelo 347
Operaciones con terceros. Anual.
Errores fiscales frecuentes del nómada digital
La combinación de movilidad constante y obligaciones fiscales en varios países es el caldo de cultivo perfecto para cometer errores que luego cuestan caro. Conocer los más habituales permite evitarlos desde el primer momento, sin necesidad de aprenderlos a golpe de sanción.
- No llevar el control de días en España: Muchos nómadas superan los 183 días sin darse cuenta, lo que activa la residencia fiscal sin que lo hayan previsto.
- Asumir que los ingresos extranjeros no tributan: Siendo residente fiscal, todos tus ingresos —independientemente de su origen— deben declararse en España.
- No solicitar el certificado de residencia fiscal: Sin ese documento, la doble tributación entre dos países se vuelve imposible de evitar incluso si existe un convenio bilateral.
- Olvidar los modelos trimestrales: Los modelos 130 y 303 generan recargos automáticos si se presentan fuera de plazo, aunque el resultado sea a devolver.
- Pedir la Ley Beckham fuera de plazo: La solicitud debe presentarse en los seis meses siguientes al inicio de la actividad. Pasado ese plazo, se pierde el derecho.
- No darse de alta como autónomo cuando corresponde: Ejercer actividad económica en España sin estar dado de alta en el RETA puede generar sanciones de la Seguridad Social e inspecciones de Hacienda.
Todos estos errores comparten una raíz común: actuar sin información suficiente antes de tomar decisiones sobre dónde vivir o cómo estructurar la actividad. La contabilidad para autónomos y freelancers no es un trámite puntual, sino un proceso continuo que conviene mantener ordenado desde el primer día para evitar sorpresas costosas.
Preguntas frecuentes
¿Dónde paga impuestos un nómada digital si viaja todo el año?
Si no superas los 183 días en ningún país y no tienes el núcleo de tu actividad económica ni tu familia en un territorio concreto, es posible que mantengas la residencia fiscal en el último país donde estuviste empadronado. En la práctica, muchos nómadas que no fijan residencia fiscal en ningún sitio siguen siendo considerados residentes en España si allí tenían su domicilio habitual antes de comenzar a viajar. Cambiar de residencia fiscal requiere un trámite formal y un certificadooficial; no basta con no estar físicamente en el país.
¿Un nómada digital tiene que darse de alta como autónomo en España?
Depende de cómo obtienes tus ingresos. Si eres asalariado de una empresa extranjera que cotiza por ti en su país de origen, y existe un convenio de Seguridad Social con España, es posible que no debas darte de alta en el RETA. Sin embargo, si ejerces actividad por cuenta propia —facturas a tus propios clientes, gestionas proyectos de forma independiente—, en la mayoría de los casos la Seguridad Social española exige el alta en el RETA, especialmente si resides en España y facturas habitualmente.
¿Qué pasa si supero los 183 días en España sin saberlo?
Superar ese umbral sin haberlo gestionado correctamente convierte todas tus rentas mundiales en declarables en España mediante el IRPF, aunque no te hayas dado de alta como autónomo ni hayas presentado ningún modelo. La Agencia Tributaria puede detectar la residencia fiscal de oficio y exigir el pago de los impuestos no declarados, más los intereses y las posibles sanciones. La solución preventiva es llevar un registro mensual de los días que pasas en España y actuar antes de cruzar ese límite.
¿Los ingresos del extranjero tributan en España si soy residente fiscal?
Sí. Ser residente fiscal en España implica tributar por la renta mundial, lo que incluye cualquier ingreso generado fuera del país: cobros de clientes extranjeros, plataformas internacionales, regalías o dividendos de empresas en el exterior. La existencia de un convenio de doble imposición puede reducir o eliminar la tributación en el país de origen del ingreso, pero la obligación de declararlo en España persiste en todos los casos. Ignorarlo no equivale a estar exento.
¿Puedo aplicar deducciones fiscales como nómada digital autónomo?
Sí, aunque las deducciones disponibles dependen de si eres residente fiscal y de cómo estructuras tu actividad. Como autónomo en el RETA, puedes deducir gastos directamente vinculados a tu actividad: equipos tecnológicos, suscripciones de software, conexión a internet, espacios de coworking, desplazamientos por trabajo o formación profesional. El requisito fundamental es que el gasto sea necesario para el desarrollo de la actividad y que puedas justificarlo con factura. Gastos personales o de ocio no son deducibles aunque los realices mientras trabajas.
¿Cuándo conviene acogerse a la Ley Beckham?
El régimen Beckham resulta especialmente ventajoso cuando tienes ingresos elevados, una parte importante de ellos proviene del extranjero y no has residido en España en los últimos cinco años. En ese contexto, sustituir el IRPF progresivo —que puede llegar al 47 %— por un tipo fijo del 24 % sobre rendimientos de trabajo o actividad puede representar un ahorro considerable. Sin embargo, no siempre es la opción más rentable: si tus ingresos son bajos o todos provienen de España, el IRPF estándar puede resultar más favorable.
¿Qué modelos fiscales debe presentar un nómada digital en España?
Un nómada digital autónomo y residente fiscal en España debe presentar, como mínimo, el modelo 130 cada trimestre para los pagos fraccionados del IRPF, el modelo 303 para la liquidación trimestral del IVA si factura a clientes en España o la UE, el modelo 390 como resumen anual del IVA en enero y el modelo 100 para la declaración anual de la renta. Si opera con clientes intracomunitarios, suma el modelo 349. La lista puede variar según la actividad y el volumen de facturación.
Conclusión
Los impuestos que pagas como nómada digital en España no dependen de tu pasaporte ni del lugar donde trabajes, sino de un único criterio: tu residencia fiscal. Esa condición determina si tributas por tus ingresos de todo el mundo mediante el IRPF o solo por los generados en España a través del IRNR, y abre o cierra el acceso a regímenes especiales como la Ley Beckham.
Ahora que conoces los impuestos principales —IRPF, IRNR, IVA—, los modelos fiscales obligatorios, el funcionamiento de los convenios de doble imposición y los errores más habituales, puedes organizar tu situación con mucha más claridad. El siguiente paso es revisar cuántos días llevas en España este año, confirmar si ya tienes —o deberías tener— residencia fiscal, y valorar si el régimen Beckham encaja con tu perfil antes de que venza el plazo para solicitarlo.
La fiscalidad del nómada digital tiene más matices de lo que parece a primera vista, pero cada uno de ellos tiene una respuesta concreta. En este sitio web encontrarás más contenidos sobre contabilidad, impuestos y gestión financiera para freelancers y autónomos que trabajan de forma independiente.
Sigue aprendiendo:
Diferencia entre autónomo y empleado
¿Qué documentos debe guardar un freelancer?
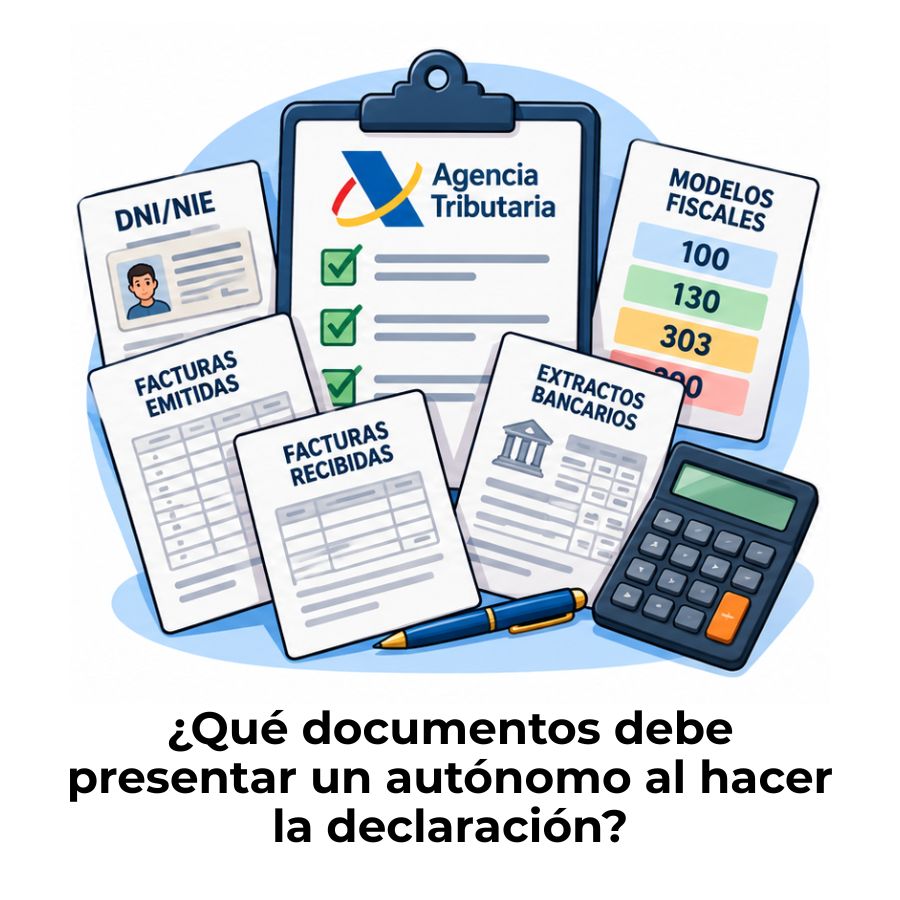
Documentación necesaria para que un autónomo pueda presentar su declaración
¿Cómo facturar como persona física en México?
Deducción de gastos por trabajar desde casa
Primeros pasos contables al empezar como freelancer
Alta de autónomo: El trámite que muchos hacen mal sin saberlo
Diferencia entre autónomo y freelancer
