
Trabajas, facturas y cobras. Pero si todo entra y sale de la misma cuenta, ¿realmente sabes cuánto gana tu negocio? Muchos autónomos llevan meses o años sin poder responder esa pregunta, no por falta de ingresos, sino por falta de orden. Y la solución es más sencilla de lo que parece.
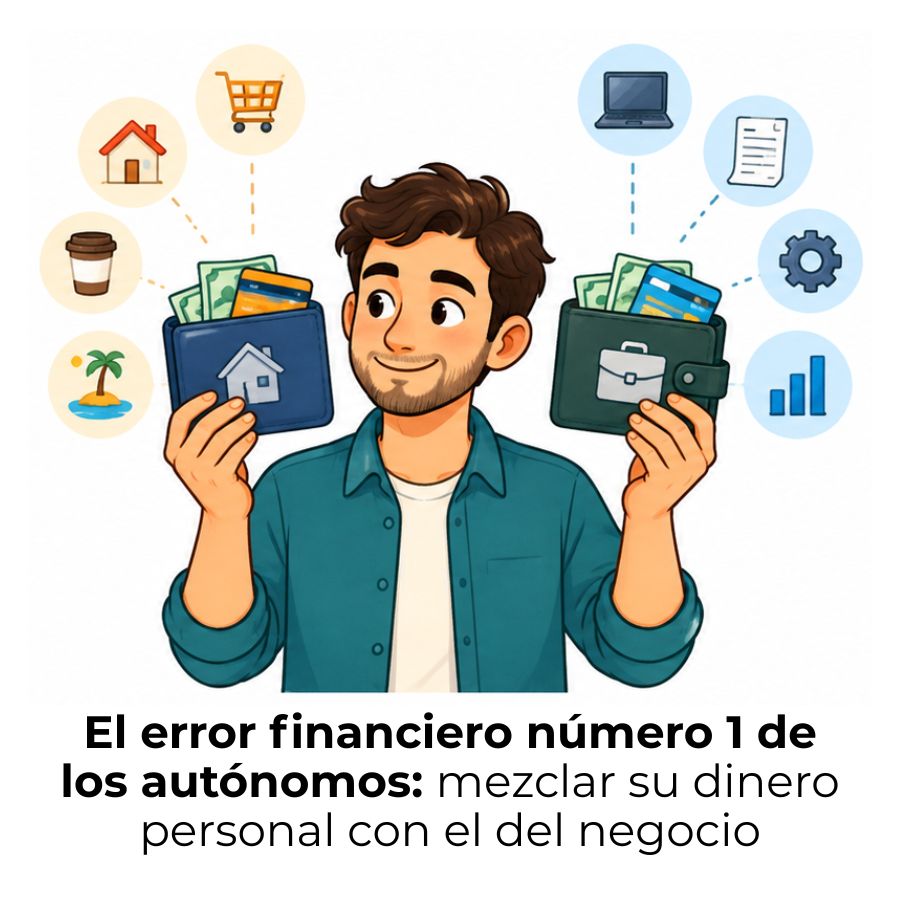
¿Qué significa separar las finanzas personales del negocio?
Separar las finanzas personales del negocio significa operar con dos ámbitos económicos completamente distintos: por un lado, el dinero que genera tu actividad como autónomo; por otro, el dinero que usas para vivir. Cuando esos dos mundos comparten la misma cuenta bancaria, dejan de ser gestionables de forma independiente, y todo lo que entra o sale se convierte en un único montón difícil de interpretar.
La separación no es un capricho contable. Es la única manera de saber, con certeza, si tu negocio genera suficiente para sostenerse y crecer, o si estás viviendo de tus ahorros personales sin haberte dado cuenta. Sin esa distinción, la rentabilidad real de tu actividad queda oculta detrás del movimiento cotidiano del dinero.
¿Por qué el autónomo mezcla finanzas sin darse cuenta?
Al comenzar como autónomo, la mayoría usa la cuenta que ya tiene. Parece lo más práctico: no hay que abrir nada nuevo, los primeros clientes pagan ahí y los primeros gastos salen de ahí también. Con pocos movimientos, el caos no es evidente. El problema aparece cuando el volumen crece y distinguir qué es del negocio y qué es personal se convierte en un trabajo por sí solo.
Otro factor que contribuye a esta mezcla es la irregularidad de los ingresos. Cuando un mes entra mucho y otro entra poco, es tentador tirar del dinero disponible sin preguntar de dónde viene. Esa lógica del «todo es mío» funciona a corto plazo, pero impide ver la salud real del negocio y hace que la declaración trimestral se convierta en un ejercicio de arqueología financiera.
La confusión patrimonial y sus consecuencias ante Hacienda
Cuando Hacienda revisa a un autónomo y encuentra movimientos personales y profesionales mezclados en la misma cuenta, el término técnico que utiliza es «confusión patrimonial». Este escenario dificulta justificar qué gastos corresponden realmente a la actividad, lo que puede suponer perder deducciones legítimas o, en casos más graves, enfrentarse a sanciones por irregularidades contables.
La Ley General Tributaria establece que solo son deducibles los gastos vinculados a la actividad económica y debidamente justificados. Si un movimiento bancario no puede atribuirse de forma clara a tu negocio, Hacienda tiene argumentos para rechazarlo. Una cuenta exclusiva para el negocio es, ante todo, un escudo frente a esas interpretaciones desfavorables.
¿Es obligatorio tener cuentas separadas siendo autónomo?
La respuesta corta es no. Los autónomos persona física en España no tienen obligación legal de abrir una cuenta bancaria exclusiva para su actividad, a diferencia de lo que ocurre con las sociedades mercantiles, que sí deben llevar contabilidad separada desde el primer día. Como autónomo, tú y tu negocio sois la misma persona a efectos fiscales y legales.
Sin embargo, que no sea obligatorio no significa que sea indiferente. El propio Banco de España aconseja expresamente abrir una cuenta corriente para la actividad profesional separada de la personal, porque facilita el control de ingresos y gastos. Desde enero de 2026, además, los bancos reportan mensualmente a la Agencia Tributaria todos los cobros por Bizum de carácter profesional, sin umbral mínimo, lo que refuerza aún más la conveniencia práctica de tener las cuentas separadas.
La cuenta bancaria del negocio: el primer paso real
Abrir una cuenta exclusiva para tu actividad es el cambio más sencillo y más efectivo que puedes hacer para ordenar tus finanzas. No hace falta que sea una cuenta de empresa con condiciones especiales, aunque algunas ofrecen ventajas interesantes. Lo que importa es que ningún gasto personal toque esa cuenta y que ningún ingreso del negocio entre en la personal.
Ese límite claro es el que hace posible todo lo demás: saber cuánto genera tu actividad, justificar gastos ante Hacienda, preparar las declaraciones trimestrales sin buscar movimiento por movimiento y tener visibilidad real sobre el flujo de caja de tu negocio mes a mes. Sin esa frontera bancaria, cualquier análisis financiero parte de datos contaminados.
¿Qué tipo de cuenta conviene abrir y dónde?
Tienes dos grandes opciones: la banca tradicional y las fintechs especializadas. Los bancos clásicos como Santander o BBVA ofrecen cuentas específicas para autónomos que permiten domiciliar la cuota de la Seguridad Social, el IVA y otros pagos tributarios. Las fintechs como Qonto o Revolut Business, por su parte, facilitan la gestión digital sin comisiones fijas y con herramientas de categorización de gastos. Cualquiera de las dos opciones funciona bien si la usas con disciplina.
Antes de elegir, revisa tres cosas concretas: si tiene comisiones de mantenimiento, si permite domiciliar tributos y si se integra con el software de contabilidad que ya usas o que quieres usar. Las comisiones de una cuenta profesional son, además, gasto deducible en el IRPF, lo que reduce levemente su coste real.
¿Qué operaciones deben pasar por la cuenta del negocio?
La regla es sencilla: todo lo que tiene que ver con tu actividad entra y sale por la cuenta del negocio. Sin excepciones. Esto incluye los cobros de clientes, los pagos a proveedores, las suscripciones de herramientas de trabajo, los gastos de desplazamiento profesional y las domiciliaciones de tributos. Pagar un gasto del negocio desde la cuenta personal obliga a justificarlo después con un reembolso documentado, lo que añade pasos innecesarios a la contabilidad.
Págate un sueldo fijo: la regla que lo cambia todo
Uno de los errores más frecuentes entre autónomos es retirar dinero del negocio en función de las necesidades del momento. Un mes sale mucho porque hubo un gasto inesperado; otro mes sale poco porque el negocio andaba justo. Ese modelo de retiradas aleatorias hace imposible saber cuánto dinero queda realmente disponible en el negocio. Pagarte un sueldo fijo mensual resuelve ese problema de raíz.
La lógica es la misma que la de cualquier empresa: el propietario cobra un importe establecido, y el resto del dinero permanece en la cuenta del negocio para cubrir gastos, generar un colchón y financiar el crecimiento. Tratarte a ti mismo como un gasto más del negocio es lo que te da control real sobre las dos dimensiones de tu dinero.
¿Cómo calcular cuánto transferirte cada mes?
El punto de partida es tu presupuesto personal: suma todos tus gastos fijos mensuales (alquiler o hipoteca, alimentación, suministros, transporte, seguros) y añade una estimación para gastos variables y ahorro. Ese total es el mínimo que necesitas recibir del negocio cada mes para cubrir tu vida personal sin tocar la cuenta profesional.
A ese número súmale un margen de seguridad razonable, porque los ingresos de un autónomo no son constantes. Cuando el negocio genera más de lo previsto, ese excedente se queda en la cuenta del negocio. Solo cuando la cuenta del negocio acumula un colchón sólido tiene sentido plantearse subir el sueldo o hacer una retirada extraordinaria. El objetivo es que las dos cuentas funcionen de forma predecible y no una a expensas de la otra.
Para entender mejor cómo construir ese colchón desde cero, puede serte muy útil aprender a crear un fondo de emergencia siendo freelancer, un recurso que complementa directamente la separación de cuentas.
¿Por qué retirar dinero sin orden destruye tu control financiero?
Cada vez que retiras una cantidad distinta del negocio, introduces una variable que distorsiona el análisis de rentabilidad. Si un mes sacas poco y el siguiente sacas mucho, no puedes comparar esos dos meses con coherencia. Las retiradas irregulares convierten la cuenta del negocio en una caja de ahorros personal, no en el motor de una actividad económica gestionada con criterio.
Además, cuando el negocio atraviesa un mes flojo, la tentación de retirar menos puede parecer prudente, pero lo que en realidad ocurre es que estás financiando la supervivencia del negocio con tu calidad de vida personal. El sueldo fijo actúa como un termómetro: si no puedes pagártelo, el negocio tiene un problema de liquidez que hay que resolver, no ignorar.
Registra cada ingreso y gasto desde el primer día
Tener cuentas separadas facilita el registro, pero no lo hace automático. Cada movimiento que entra o sale de la cuenta del negocio debe quedar anotado y clasificado. Esto incluye las facturas emitidas a clientes, las facturas recibidas de proveedores y cualquier gasto menor del que guardes el ticket o el comprobante. El registro sistemático es lo que convierte los movimientos bancarios en información útil.
Un registro desactualizado es casi tan problemático como no llevar ninguno. Si dejas pasar semanas sin anotar movimientos, el esfuerzo de recuperar esa información se multiplica y los errores aumentan. Dedicar quince minutos a la semana a revisar y clasificar los movimientos de la cuenta del negocio es suficiente para mantener el control sin que la contabilidad se convierta en una tarea temida.
Herramientas para llevar el registro sin complicaciones
No necesitas un sistema complejo para empezar. Una hoja de cálculo bien estructurada, con columnas para la fecha, el concepto, el importe, el tipo (ingreso o gasto) y la categoría, es suficiente en las primeras fases de actividad. Lo importante no es la herramienta, sino la constancia con la que la usas.
Si quieres profundizar en las bases de la organización financiera como profesional independiente, la sección de contabilidad para autónomos y freelancers reúne los fundamentos que necesitas ordenar desde el principio.
¿Cómo afecta la separación de finanzas a tu declaración trimestral?
Cada trimestre, los autónomos presentan el modelo 303 de IVA y, según el régimen, también el modelo 130 de pagos fraccionados del IRPF. Para completar esas declaraciones, necesitas saber con exactitud cuánto has facturado, cuánto IVA has repercutido a tus clientes y cuánto IVA soportado puedes deducirte por tus gastos. Con las cuentas separadas y el registro al día, esos datos están disponibles en minutos.
Sin esa separación, el proceso se convierte en revisar cientos de movimientos mezclados para identificar cuáles son profesionales y cuáles personales. Ese trabajo no solo consume tiempo: también aumenta el riesgo de cometer errores que luego Hacienda puede detectar. Una cuenta exclusiva para el negocio reduce el tiempo de preparación trimestral de horas a minutos y disminuye significativamente la posibilidad de equivocarse en la declaración.
Errores comunes al separar las finanzas como autónomo
Abrir una cuenta nueva no garantiza que la separación funcione. La mayoría de los problemas no vienen de la intención, sino de hábitos que se mantienen por costumbre o por falta de una rutina clara. Conocer los errores más frecuentes permite anticiparlos y evitar que la separación sea solo formal, sin efecto real sobre el control financiero.
Otro error menos visible es no ajustar el sueldo mensual cuando el negocio crece. Si llevas tiempo sin actualizarlo, puedes estar dejando dinero inmovilizado en la cuenta del negocio sin ninguna razón estratégica. La revisión periódica del sueldo es parte del mantenimiento financiero, no un lujo.
Preguntas frecuentes
¿Qué pasa si mezclo gastos personales y del negocio en la misma cuenta?
Mezclar gastos personales y profesionales en la misma cuenta no es una infracción por sí sola, pero sí crea problemas prácticos importantes. El principal es la dificultad para justificar ante Hacienda qué movimientos corresponden a la actividad económica, lo que puede provocar la pérdida de deducciones legítimas. En una inspección, los movimientos bancarios son uno de los primeros elementos que se analizan, y la falta de claridad en la cuenta suele derivar en que el inspector cuestione gastos que, con una cuenta separada, no habrían generado ninguna duda.
¿Puedo usar mi cuenta personal como autónomo sin problemas?
Legalmente, un autónomo persona física en España puede usar su cuenta personal para su actividad sin incumplir ninguna norma. Sin embargo, algunos bancos detectan actividad comercial recurrente en cuentas personales y pueden restringirlas o solicitar que se cambie a un producto específico para negocios. Más allá de eso, el problema real es operativo: clasificar y justificar los movimientos profesionales dentro de una cuenta que también tiene gastos de supermercado o recibos del hogar consume tiempo y aumenta el riesgo de errores en las declaraciones.
¿Cómo me pago un sueldo siendo autónomo?
El mecanismo es sencillo: defines una cantidad fija mensual que necesitas para cubrir tus gastos personales y realizas una transferencia desde la cuenta del negocio a tu cuenta personal el mismo día de cada mes. Esa transferencia debe tener un concepto claro, por ejemplo, «retirada propietario mes X», para que quede documentada y no genere confusión contable. No es un gasto deducible en el IRPF, sino simplemente un movimiento entre tus propias cuentas, pero es la herramienta que te permite separar lo que consumes tú de lo que genera y necesita el negocio.
¿Qué gastos del negocio son deducibles en el IRPF?
La normativa del IRPF permite deducir los gastos que estén vinculados directamente a la actividad económica, estén debidamente justificados con factura y queden registrados en la contabilidad del autónomo. Entre los más habituales están los suministros del local afecto a la actividad, el material de trabajo, las cuotas de software o herramientas profesionales, los gastos de desplazamiento con factura, la cuota de autónomo a la Seguridad Social y los servicios de gestoría o asesoría fiscal. Los gastos mixtos, aquellos que tienen un uso personal y profesional, requieren criterios de afectación específicos y son los que más controversia generan en las revisiones de Hacienda.
¿Cuántas cuentas bancarias necesita un autónomo?
Con dos cuentas bien utilizadas es suficiente para la mayoría de los autónomos: una exclusiva para la actividad profesional y otra para los gastos personales. Algunos asesores fiscales recomiendan una tercera cuenta, específicamente para reservar el dinero correspondiente a los impuestos trimestrales, de modo que ese importe no forme parte del saldo disponible para gastos del negocio. Esa estructura de tres cuentas ofrece una visión financiera aún más clara, pero no es imprescindible desde el inicio. Lo realmente importante es que las dos cuentas principales cumplan su función con disciplina.
¿Qué herramientas digitales ayudan a separar las finanzas siendo autónomo?
Existen varias opciones según el nivel de complejidad que necesites. Para empezar, una hoja de cálculo en Google Sheets con columnas de fecha, concepto, importe y categoría es completamente válida. Si quieres automatizar más, herramientas como Holded, Anfix o Contasimple permiten emitir facturas, registrar gastos y generar informes de rentabilidad desde un mismo entorno. Las cuentas bancarias de fintechs como Qonto o Revolut Business categorizan automáticamente los movimientos, lo que ahorra tiempo en la revisión mensual. La elección depende del volumen de tu actividad y del tiempo que quieras dedicar a la gestión financiera.
¿Desde qué momento debo separar las finanzas al darme de alta como autónomo?
Desde el primer día. No hay un umbral de facturación ni un tiempo de espera razonable para empezar con las cuentas separadas. Cuanto antes establezcas el sistema, menor será el esfuerzo para mantenerlo, porque no tendrás que deshacer meses de movimientos mezclados. Los primeros gastos de tu actividad, que pueden incluir la propia gestión del alta o la compra de material inicial, ya deben salir de la cuenta del negocio para que queden correctamente registrados y puedas deducirlos desde el principio sin complicaciones.
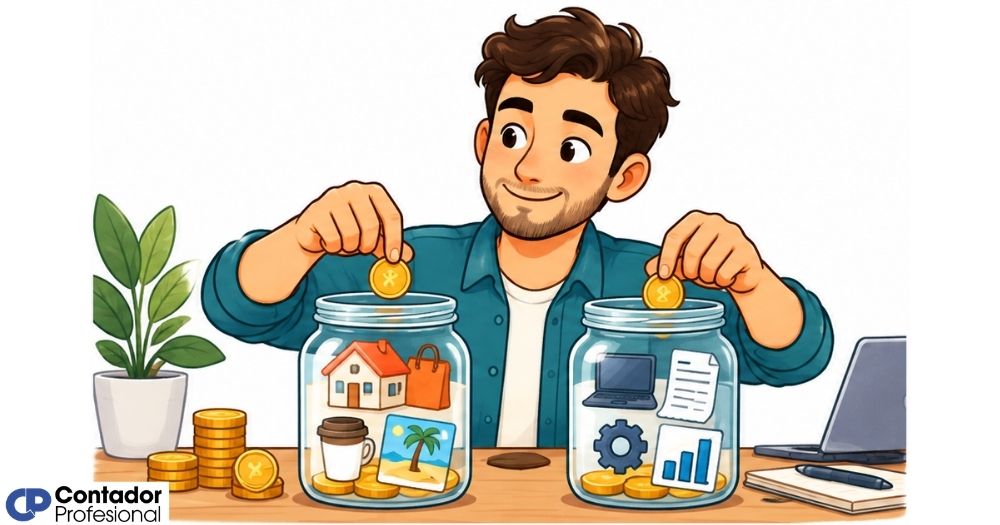
Conclusión
Separar las finanzas personales del negocio siendo autónomo no requiere una estructura compleja ni conocimientos contables avanzados. Basta con una cuenta exclusiva para la actividad, un importe fijo que te transfieras cada mes como sueldo y un registro constante de los movimientos profesionales. Esos tres elementos juntos transforman por completo la claridad con la que gestionas tu dinero.
Con ese orden, llegas a cada declaración trimestral con los datos ya organizados, sabes en todo momento si tu negocio es rentable y reduces el riesgo de perder deducciones por falta de justificación. Puedes empezar hoy mismo: abre la cuenta, define tu sueldo mensual y establece un momento fijo a la semana para revisar los movimientos. El hábito se construye rápido cuando el sistema es sencillo.
Si este tema te ha resultado útil, en este sitio web encontrarás más contenidos sobre contabilidad, fiscalidad y gestión financiera pensados específicamente para autónomos y freelancers. Hay mucho más por descubrir, y cada pieza que añadas a tu conocimiento financiero se traduce directamente en más control y menos sorpresas.
Sigue aprendiendo:
¿Cuánto puedes facturar sin darte de alta como autónomo?
Cuota de autónomo: Paga menos según lo que ganas
Errores contables comunes de un autónomo
Tarifa plana para autónomos: Paga menos y arranca sin presión
Alta de autónomo: El trámite que muchos hacen mal sin saberlo
La base de cotización de un autónomo
Gastos deducibles para autónomos
El modelo 130 para autónomos
