
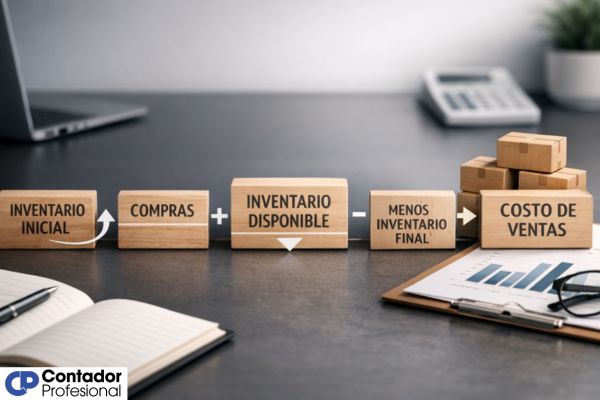
Calcular el costo de ventas significa determinar cuánto dinero le costó a una empresa producir o adquirir los bienes que vendió durante un período determinado. Para obtenerlo, se suma el inventario inicial más las compras netas del período y se resta el inventario final. Este resultado es fundamental para conocer el margen bruto real de cualquier negocio.

¿Qué es el costo de ventas en contabilidad?
El costo de ventas es una de las cifras más importantes dentro del estado de resultados de cualquier empresa. Representa el desembolso real que tuvo el negocio para poner sus productos disponibles al público, ya sea fabricándolos o comprándolos para revenderlos.
En términos contables, el costo de ventas agrupa todos los costos directamente relacionados con los bienes que efectivamente se vendieron en un período. No incluye lo que quedó en bodega ni los gastos administrativos del negocio.
Su correcta determinación permite conocer cuánto dinero le queda a la empresa después de cubrir lo que costó vender. Sin ese dato, calcular la rentabilidad real de un negocio sería imposible, ya que el margen bruto depende directamente de este valor.
La contabilidad de costos estudia en profundidad este tipo de indicadores, porque entender de dónde vienen los costos permite tomar mejores decisiones de precio, producción y compra.
Importancia de este indicador para tu rentabilidad
El costo de ventas define directamente qué tan rentable es tu negocio. Si este valor es demasiado alto en relación con los ingresos, el margen bruto se reduce y la empresa tiene menos recursos para cubrir sus gastos operativos.
Conocer este indicador te permite fijar precios más inteligentes, negociar mejor con proveedores y detectar ineficiencias en el proceso de compra o producción antes de que se conviertan en un problema grave.
Además, los inversionistas y las entidades financieras lo analizan constantemente. Un costo de ventas bien controlado es señal de una gestión eficiente, mientras que uno descontrolado puede alejar oportunidades de financiamiento o expansión.
Diferencia entre el costo de ventas y los gastos operativos
Uno de los errores más frecuentes en contabilidad es confundir estos dos conceptos. Aunque ambos afectan la utilidad del negocio, tienen orígenes y funciones muy distintas dentro del estado de resultados.
| Criterio | Costo de ventas | Gastos operativos |
|---|---|---|
| ¿Qué representa? | El costo directo de los bienes vendidos | Los gastos para administrar y operar el negocio |
| ¿Dónde se ubica? | Primera resta al ingreso (margen bruto) | Por debajo del margen bruto (utilidad operativa) |
| Ejemplos comunes | Materia prima, compra de mercancía, mano de obra directa | Sueldos administrativos, alquiler, publicidad, servicios |
| ¿Varía con las ventas? | Sí, es proporcional a lo que se vende | No siempre; muchos son costos fijos del período |
| ¿Incluye impuestos? | No incluye IVA recuperable ni impuestos indirectos | Puede incluir impuestos sobre nómina y similares |
Entender esta diferencia evita distorsiones en el análisis financiero. Si mezclas ambos conceptos, la utilidad bruta queda mal calculada y todas las decisiones basadas en ella serán incorrectas.
La fórmula fundamental del costo de ventas
Fórmula básica
Aplicable a empresas comerciales, industriales y de servicios con inventario.
La fórmula del costo de ventas es el punto de partida para cualquier análisis de rentabilidad. Aunque parece sencilla, cada uno de sus componentes debe medirse con exactitud para que el resultado sea confiable.
Un error en cualquiera de los tres elementos distorsiona el resultado completo, lo que lleva a decisiones equivocadas sobre precios, compras y márgenes. Por eso, es importante conocer bien qué representa cada parte.
Elementos que componen la fórmula básica
A continuación se describen los tres componentes esenciales que forman parte de esta fórmula:
- Inventario inicial: Es el valor de los productos que tenía la empresa al comienzo del período contable. Representa el punto de partida del cálculo y corresponde exactamente al inventario final del período anterior.
- Compras netas: Son todas las adquisiciones de mercancía o materia prima realizadas durante el período, descontando devoluciones y descuentos obtenidos. También incluyen gastos asociados como fletes e importaciones.
- Inventario final: Es el valor de los productos que quedaron sin venderse al cierre del período. Este valor se resta porque esos bienes aún no generaron ingresos y seguirán disponibles para el siguiente ciclo.
El papel del inventario inicial y final
Es lo que la empresa tenía disponible para vender al inicio del período. Se suma porque representa recursos ya disponibles que pueden convertirse en ventas.
Si el inventario inicial es alto, significa que quedaron muchos productos sin vender del período anterior.
Es lo que quedó en bodega al cierre del período. Se resta porque esos bienes no se vendieron y, por lo tanto, no deben incluirse en el costo del período actual.
Un inventario final elevado puede indicar sobrecompra o baja rotación de productos.
La diferencia entre ambos inventarios determina cuánto de lo disponible realmente se consumió o vendió durante el período.
Estos dos valores actúan como los extremos del período contable. El inventario inicial marca el comienzo y el final marca el cierre, lo que permite delimitar con precisión cuánto le costó a la empresa exactamente lo que vendió, sin incluir lo que no.
Cómo calcular el costo de ventas paso a paso
Aunque la fórmula es corta, el proceso real requiere recopilar información de distintas fuentes. Cada paso tiene sus propias consideraciones, y saltarse alguno puede llevar a un resultado incorrecto.
A continuación se explica cada etapa de forma ordenada, para que puedas aplicarla sin importar el tamaño o tipo de tu negocio.
Paso 1: Determinar el valor del inventario inicial
El inventario inicial corresponde al saldo de mercancía o productos al primer día del período. En la mayoría de los casos, coincide con el inventario final del período inmediatamente anterior.
Para obtener este dato, debes revisar el balance general del cierre anterior o el kárdex de inventarios. Es un valor ya registrado, no estimado.
Ejemplo: Si al 31 de diciembre tenías productos valorados en $5.000.000, ese será tu inventario inicial del 1 de enero siguiente.
Este paso no requiere cálculo, sino consulta. El inventario inicial ya está registrado en los libros contables del período anterior. Lo que importa es que el método de valoración utilizado sea consistente con el que se aplicará al inventario final.
Paso 2: Sumar las compras netas del periodo
Las compras netas no son simplemente la suma de todas las facturas de proveedores. Debes restar las devoluciones en compras y los descuentos obtenidos, y sumar los gastos necesarios para poner la mercancía en el lugar de venta.
La fórmula para las compras netas es:
Este paso es donde más errores ocurren. Muchas empresas toman el total de sus facturas de compra sin descontar devoluciones ni ajustar los gastos de traslado, lo que infla artificialmente el costo de ventas y reduce el margen bruto de manera incorrecta.
Fletes y gastos de importación asociados
Costo de transportar la mercancía desde el proveedor hasta la bodega. Se suma a las compras netas.
Tributos pagados al ingresar mercancía al país. Forman parte del costo real del producto adquirido.
Primas pagadas para proteger la mercancía durante el traslado. Se incluyen si son necesarias para recibirla.
Honorarios de agentes aduaneros y trámites de desaduanaje. Se capitalizan como parte del costo de la mercancía.
Todos estos gastos aumentan el costo real de adquisición y deben incluirse en las compras netas.
Incluir correctamente estos gastos garantiza que el costo de ventas refleje lo que realmente pagó la empresa por la mercancía, incluyendo todos los costos necesarios para tenerla disponible en el punto de venta.
Paso 3: Identificar el inventario final de existencias
El inventario final se determina mediante un conteo físico de las existencias al cierre del período. Este recuento debe compararse con el registro del sistema para detectar diferencias.
Una vez conocida la cantidad física, se valora usando el método elegido por la empresa: PEPS, promedio ponderado u otro permitido por la normativa contable aplicable.
Cualquier diferencia entre el conteo físico y el sistema debe investigarse: puede deberse a mermas, robos o errores de registro.
Este paso cierra el ciclo del cálculo. Un inventario final bien valorado asegura que el costo de ventas sea exacto. Si el conteo físico se realiza con errores o se omite, el resultado final será incorrecto sin importar qué tan bien se ejecutaron los pasos anteriores.
Paso 4: Ejecutar la operación aritmética final
Ejemplo numérico
La empresa gastó $19.000.000 en producir o adquirir los bienes que vendió durante el período.
Una vez recopilados los tres valores, la operación es directa: se suman el inventario inicial y las compras netas, y al total se le resta el inventario final. El resultado es el costo de ventas del período.
Variaciones del cálculo según el tipo de empresa
La fórmula base es siempre la misma, pero los elementos que la componen cambian dependiendo de si la empresa compra para revender, fabrica sus propios productos o presta servicios. Cada caso tiene sus particularidades.
El costo de ventas en empresas comerciales
En una empresa comercial, el costo de ventas es el más directo de calcular. La empresa no fabrica nada: simplemente compra productos terminados y los revende.
El costo está compuesto únicamente por el valor de la mercancía adquirida, los gastos de traslado y las devoluciones. No existe transformación del producto.
Este modelo aplica a tiendas de ropa, supermercados, distribuidoras y cualquier negocio que actúe como intermediario entre el fabricante y el consumidor final. Es el escenario más común entre pequeñas y medianas empresas.
El costo de ventas en empresas industriales o de producción
Aquí el cálculo es más complejo. El costo de ventas incluye materia prima, mano de obra directa y costos indirectos de fabricación (CIF). Juntos forman el costo de producción de los bienes vendidos.
Para profundizar en cómo se estructura cada elemento, puedes consultar la información sobre los costos de producción en una empresa industrial.
En este tipo de empresa también intervienen los inventarios de productos en proceso y de productos terminados. El costo de ventas solo incluye lo que ya se terminó de fabricar y efectivamente se vendió durante el período.
Particularidades en el sector de servicios
Las empresas de servicios no tienen inventario de productos físicos, lo que cambia la naturaleza del cálculo. El costo del servicio prestado incluye principalmente los salarios del personal que lo ejecuta y los materiales consumidos directamente en la prestación.
En este sector, el término más preciso es «costo de los servicios prestados», aunque en la práctica muchos lo siguen llamando costo de ventas.
A diferencia de las empresas comerciales o industriales, aquí no existe una fórmula de inventario. El costo se mide por la acumulación de recursos consumidos en cada servicio entregado, lo que exige un control detallado por proyecto o cliente.
Ejemplo práctico de cálculo de costo de ventas
Nada explica mejor una fórmula que verla aplicada en un caso real. A continuación se presenta un ejemplo completo con datos concretos para que puedas seguir el proceso de principio a fin.
Caso de estudio: Empresa comercial minorista
Datos del período: Enero – Diciembre
La empresa «Distribuidora El Roble» vende artículos de ferretería al por menor. A continuación están sus datos contables del año:
$8.500.000 + $40.600.000 − $7.100.000 = $42.000.000
El ejercicio muestra cómo las devoluciones y descuentos reducen el costo real de lo comprado, mientras que los fletes lo aumentan. El resultado final de $42.000.000 es lo que le costó a la empresa los productos que efectivamente vendió durante el año.
Análisis de resultados del ejemplo aplicado
Las compras netas ($40.600.000) son menores a las brutas ($42.000.000) porque se depuraron correctamente. Esto evita inflar el costo de ventas.
El inventario final ($7.100.000) es menor al inicial ($8.500.000). Esto indica que la empresa redujo su stock durante el año, lo cual puede ser positivo si las ventas aumentaron.
Si los ingresos por ventas fueron $60.000.000, el margen bruto sería $18.000.000, es decir, el 30 % de los ingresos, un dato clave para evaluar la gestión comercial.
Este tipo de análisis permite ir más allá del simple cálculo. Comparar el costo de ventas con períodos anteriores ayuda a detectar tendencias, controlar el desempeño de compras y ajustar la estrategia de precios con datos reales.
Métodos de valuación de inventarios más comunes
El valor del inventario final depende directamente del método de valuación que use la empresa. Elegir uno u otro afecta el monto del costo de ventas y, en consecuencia, la utilidad bruta reportada. A continuación se describen los más utilizados:
- Método PEPS (Primeras en entrar, primeras en salir): Supone que los primeros productos comprados son los primeros en venderse. El inventario final queda valorado con los costos más recientes, lo que lo hace más representativo del mercado actual.
- Método de promedio ponderado: Calcula un costo promedio de todas las unidades disponibles y aplica ese valor tanto a lo vendido como a lo que queda en existencia. Suaviza las variaciones de precio entre compras.
- Método de identificación específica: Cada unidad vendida se identifica individualmente con su costo real. Solo es práctico para negocios con pocos productos de alto valor, como vehículos o maquinaria.
- Método UEPS (Últimas en entrar, primeras en salir): Supone que los últimos productos comprados son los primeros en venderse. Aunque algunos países lo permitían, las NIIF lo prohíben actualmente para estados financieros formales.
Comprender estos métodos también es útil cuando revisas el estado de costo de ventas, ya que este documento refleja directamente el método de valuación que eligió la empresa.
Método PEPS (Primeras en entrar, primeras en salir)
Con este método, el costo de ventas refleja los precios más antiguos de compra. A continuación, un ejemplo con tres lotes de compra y una venta:
| Fecha | Movimiento | Unidades | Costo unitario | Total |
|---|---|---|---|---|
| 1 marzo | Compra lote 1 | 100 | $500 | $50.000 |
| 10 marzo | Compra lote 2 | 100 | $550 | $55.000 |
| 20 marzo | Venta: 150 unidades | 150 | — | — |
El inventario final de 50 unidades queda valorado al costo más reciente: $550 cada una.
Con PEPS, el costo de ventas tiende a ser menor en períodos de inflación, porque se usan los costos más antiguos y baratos. Esto resulta en una mayor utilidad bruta reportada, aunque el inventario final refleja precios más actuales.
Método de promedio ponderado
Usando los mismos datos del ejemplo anterior, el cálculo del promedio ponderado funciona así:
Costo promedio por unidad: $105.000 ÷ 200 = $525
Ambos valores, costo de ventas e inventario final, usan el mismo costo promedio, lo que da consistencia al registro.
El método de promedio ponderado es especialmente útil cuando los precios de compra fluctúan durante el período, porque distribuye esas variaciones de manera uniforme entre lo vendido y lo que queda en existencia.
Errores comunes al calcular el costo de ventas
Conocer los errores más frecuentes te ayuda a evitarlos antes de que afecten tus estados financieros. A continuación se presentan los más habituales y cómo prevenirlos:
| Error común | Consecuencia | Cómo evitarlo |
|---|---|---|
| No realizar conteo físico de inventario | El inventario final queda mal valorado y el costo de ventas es incorrecto | Hacer recuentos físicos periódicos y compararlos con el sistema |
| Incluir gastos operativos en el costo de ventas | Se infla el costo y se reduce artificialmente el margen bruto | Clasificar correctamente cada gasto según su naturaleza contable |
| Olvidar registrar devoluciones de compras | Las compras netas quedan sobreestimadas | Registrar cada devolución en el momento en que ocurre |
| Cambiar el método de valuación entre períodos | Los resultados no son comparables entre períodos contables | Mantener el mismo método de forma consistente y documentar cualquier cambio |
| No incluir los fletes de entrada en las compras | El costo real de la mercancía queda subestimado | Sumar siempre los gastos necesarios para poner la mercancía en el lugar de venta |
| Mezclar el IVA con el costo de compra | El costo de ventas se distorsiona con impuestos recuperables | Separar el IVA de crédito fiscal y registrarlo en su cuenta contable correspondiente |
| No registrar mermas o productos dañados | El inventario final queda sobreestimado y el costo de ventas, subestimado | Registrar mermas y deterioros con sus respectivos ajustes contables |
Consejos finales para una gestión de costos eficiente
Calcular bien el costo de ventas es solo el primer paso. Lo que hace la diferencia es usar ese dato para tomar mejores decisiones. A continuación, algunos consejos prácticos:
- Lleva un control de inventario en tiempo real: Usar un software de gestión de inventarios evita diferencias entre el stock físico y el contable. Cuanto más actualizado esté el registro, más confiable será el cálculo al cierre del período.
- Separa los costos fijos de los variables desde el inicio: Identificar qué parte del costo cambia según el volumen de ventas te permite proyectar mejor. Entender la diferencia entre costos fijos y variables es clave para tomar decisiones de precio o producción con información sólida.
- Establece un método de valuación y no lo cambies: La consistencia contable permite comparar períodos de forma válida. Cambiar de método cada año distorsiona los resultados y dificulta el análisis de tendencias.
- Realiza conteos físicos al menos dos veces al año: Las diferencias entre el registro contable y la existencia real pueden acumularse durante meses. Un inventario físico semestral reduce ese riesgo considerablemente.
- Analiza el costo de ventas como porcentaje de los ingresos: Esta proporción, conocida como tasa de costo, es más útil que el valor absoluto. Si sube período tras período sin que suban las ventas, hay un problema que investigar.
- Usa un centro de costos para cada línea de producto: Organizar los costos por categoría o departamento permite identificar cuáles líneas son más rentables. Implementar un centro de costos en contabilidad facilita ese nivel de detalle sin complicar el sistema general.
- Revisa el costo de compra de cada proveedor periódicamente: Los precios cambian y los acuerdos comerciales evolucionan. Actualizar regularmente las condiciones con tus proveedores puede reducir el costo de adquisición y mejorar el margen.
Preguntas frecuentes
¿El costo de ventas incluye el IVA?
En términos generales, el IVA no forma parte del costo de ventas cuando la empresa es responsable de ese impuesto y puede recuperarlo como crédito fiscal. En ese caso, el IVA pagado en las compras se registra en una cuenta separada de activo. Sin embargo, si la empresa no es contribuyente del IVA o vende bienes exentos, no puede recuperar ese impuesto y debe incluirlo como parte del costo de adquisición de la mercancía.
¿Cada cuánto tiempo se debe realizar este cálculo?
La frecuencia depende del tamaño de la empresa y de las necesidades de información. Las grandes empresas suelen calcularlo mensualmente para tener un control financiero cercano, mientras que las pequeñas pueden hacerlo de forma trimestral o al cierre del año fiscal. Lo importante es que la frecuencia elegida sea constante y que cada cálculo cuente con un conteo físico de inventario que lo respalde, porque sin ese dato el resultado puede ser poco confiable.
¿Cómo afecta el costo de ventas al margen de utilidad bruta?
El margen bruto es el resultado de restar el costo de ventas a los ingresos por ventas. Esto significa que cuanto más alto sea el costo de ventas en relación con los ingresos, menor será el margen bruto disponible para cubrir los gastos operativos y generar utilidad neta. Si el costo de ventas representa, por ejemplo, el 75 % de los ingresos, solo queda un 25 % como margen bruto, lo que puede ser insuficiente si los gastos operativos son elevados.
¿Qué sucede si el costo de ventas es muy elevado?
Un costo de ventas excesivamente alto reduce el margen bruto y puede llevar a la empresa a operar con pérdidas aunque tenga buenas ventas. Esto puede ocurrir por precios de compra altos, métodos de producción ineficientes, mermas no controladas o una fijación de precios de venta demasiado baja. La empresa debe revisar su estructura de costos, renegociar con proveedores o ajustar precios para restaurar el equilibrio entre lo que gana y lo que gasta en producir o adquirir sus productos.
¿El salario del gerente de ventas va dentro del costo de ventas?
No. El salario del gerente de ventas es un gasto operativo, específicamente un gasto de ventas o de administración, y se registra por debajo del margen bruto en el estado de resultados. Solo los salarios del personal que participa directamente en la producción o en la manipulación de la mercancía pueden incluirse en el costo de ventas. Un gerente que supervisa el equipo comercial no toca el producto, por lo tanto, su remuneración no forma parte de este indicador.
¿Por qué puede variar el costo de ventas entre dos empresas del mismo sector?
Aunque dos empresas vendan los mismos productos, su costo de ventas puede diferir por varias razones: el volumen de compras que negocian con proveedores, los descuentos que obtienen, el método de valuación de inventarios que usan, la eficiencia en el manejo de sus existencias y los gastos de logística asociados. Incluso la ubicación geográfica influye, porque los fletes y costos de importación varían significativamente según la distancia y los acuerdos comerciales de cada país.
¿Cómo se registra el costo de ventas en el estado de resultados?
En el estado de resultados, el costo de ventas aparece inmediatamente después de los ingresos por ventas. Se presenta como la primera deducción, y su resultado es el margen bruto. Esta ubicación es intencional, porque permite ver de forma inmediata qué proporción de los ingresos se destinó a cubrir lo que costó vender. A partir del margen bruto se descuentan los gastos operativos para llegar a la utilidad antes de impuestos.
¿Qué pasa si el inventario final es mayor que el inventario inicial?
Cuando el inventario final supera al inventario inicial, significa que la empresa acumuló más existencias de las que tenía al comenzar el período. Esto reduce el costo de ventas del período, porque hay más mercancía sin vender que se reserva para el siguiente ciclo. Aunque puede parecer positivo, un inventario final muy alto también puede indicar que las ventas fueron menores a las proyectadas o que se compraron más productos de los necesarios, lo cual inmoviliza capital.
¿Se puede estimar el costo de ventas sin hacer un conteo físico de inventario?
Existen métodos estimados, como el método de inventario al detalle o el método de margen bruto, que permiten aproximar el inventario final sin un conteo físico. Sin embargo, estos métodos son herramientas de estimación intermedia y no reemplazan el inventario físico al cierre del período. Para efectos contables formales y declaraciones fiscales, el conteo físico es indispensable para validar los registros y presentar cifras confiables en los estados financieros.
¿Cómo influye la inflación en el costo de ventas?
En períodos de inflación, el costo de adquisición de la mercancía sube con el tiempo, lo que hace que el método de valuación de inventarios tenga un impacto considerable. Con PEPS, el costo de ventas será más bajo porque se usan los costos más antiguos, mientras que con promedio ponderado se distribuye el efecto de los precios altos entre todo el inventario. Esto significa que la elección del método puede afectar la utilidad reportada y, dependiendo del país, también la base para el cálculo de impuestos.
Conclusión
Saber cómo calcular el costo de ventas es una habilidad básica pero poderosa dentro de la contabilidad de cualquier negocio. Este indicador conecta directamente lo que la empresa gasta con lo que efectivamente vende, y sin él no es posible medir la rentabilidad real de forma honesta.
A lo largo de este artículo viste la fórmula base, cada uno de sus componentes, cómo varía según el tipo de empresa y cómo los métodos de valuación afectan el resultado final. También revisaste errores frecuentes que debes evitar y estrategias concretas para gestionar tus costos con mayor eficiencia. Todo ese conocimiento, aplicado de forma consistente, marca una diferencia real en la salud financiera de un negocio.
Si quieres seguir profundizando en este tema y en otros aspectos relacionados, en este sitio web encontrarás más contenidos sobre contabilidad de costos, análisis financiero y herramientas para entender mejor cómo funciona la economía de una empresa desde adentro.
Sigue aprendiendo:

Costeo Kaizen y reducción continua de costos

El costo de oportunidad

Costeo Basado en Actividades (ABC)

Ejercicios de sistema de costos por procesos

¿Qué es el costo unitario y cómo se calcula?

¿Qué es el centro de costos en contabilidad?

Diferencia entre costeo directo y por absorción

Presupuesto de producción en contabilidad de costos
