
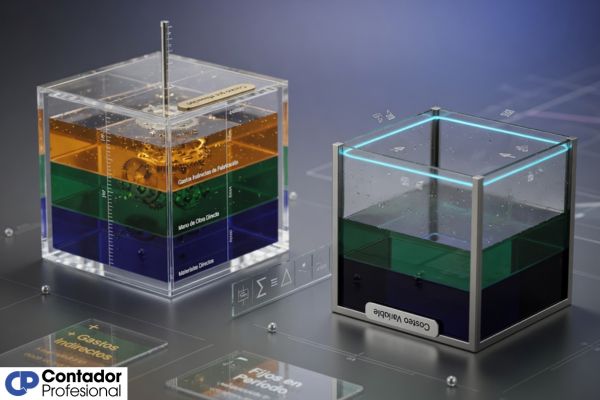
El costeo por absorción incluye todos los costos de producción —fijos y variables— en el costo del producto. El costeo variable, en cambio, trata los costos fijos como gasto del período y solo incorpora los variables al producto. Ambos métodos son válidos, pero cada uno tiene un propósito distinto dentro de la contabilidad de costos.

¿Qué es el costeo por absorción?
El costeo por absorción es el método contable mediante el cual todos los costos de producción —tanto fijos como variables— se asignan al producto fabricado. Esto significa que el costo unitario del artículo incluye materiales directos, mano de obra directa y todos los costos indirectos de fabricación, sin importar si son fijos o variables.
Bajo este enfoque, los costos fijos de producción no se reconocen como gasto inmediato. En cambio, quedan «absorbidos» dentro del inventario y solo se convierten en gasto cuando el producto se vende. Por eso lleva el nombre que lleva.
Este método es el que exigen las normas contables internacionales para los reportes financieros externos, como los estados financieros que se presentan a inversionistas, bancos o autoridades fiscales. Tanto las NIIF como los principios de contabilidad generalmente aceptados (PCGA) lo reconocen como el estándar para la valuación de inventarios.
Una empresa que fabrica 10.000 unidades pero solo vende 8.000 tendrá en su inventario final las 2.000 unidades restantes. Esas 2.000 unidades llevarán consigo una porción de los costos fijos de producción, que no aparecerán en el estado de resultados hasta que se vendan. Esto tiene un efecto directo sobre la utilidad reportada.
Características principales del costeo absorbente
El costeo absorbente tiene rasgos muy particulares que lo distinguen de otros métodos. A continuación se presentan sus características más importantes:
- Inclusión total de costos de producción: Integra en el costo unitario tanto los costos variables como los costos fijos de fabricación, sin excepción.
- Inventario con costos fijos incorporados: Las unidades que no se venden en el período quedan valoradas en el balance general con una parte de los costos fijos de producción.
- Utilidad relacionada con el volumen de ventas y producción: La utilidad puede variar según cuánto se produce, no solo según cuánto se vende, porque los costos fijos se distribuyen entre más o menos unidades.
- Requerido por normas contables externas: Es el único método aceptado por las NIIF y los PCGA para la presentación de estados financieros externos.
- No diferencia costos fijos de variables en el estado de resultados: Presenta el costo de ventas como un bloque total, sin separar el componente fijo del variable.
- Útil para fijar precios a largo plazo: Al incluir todos los costos de producción, ofrece una base completa para establecer precios que recuperen la totalidad de los costos incurridos.
Fundamentos teóricos y tratamiento de costos fijos
La lógica detrás del costeo por absorción parte de un principio contable clásico: los costos deben reconocerse como gasto en el mismo período en que generan ingresos. Si un producto se fabricó pero no se vendió, su costo no debería afectar los resultados del período actual.
Entender bien la naturaleza del costo primo y costo de conversión es clave para aplicar este método correctamente, ya que el costo de conversión —que incluye mano de obra directa y costos indirectos fijos y variables— es el núcleo de lo que se «absorbe» en el inventario.
Se activan en el inventario:
- Materiales directos
- Mano de obra directa
- CIF variables
- CIF fijos
Se registran como gasto inmediato:
- Gastos de administración
- Gastos de venta
- Gastos financieros
Principio clave: Bajo el costeo absorbente, los costos indirectos fijos de fabricación forman parte del inventario y se difieren hasta que el producto genera una venta.
¿Qué es el costeo variable?
El costeo variable, también conocido como costeo directo o marginal, es el método en el que solo los costos de producción que varían con el volumen de fabricación se asignan al costo del producto. Los costos fijos, en cambio, se tratan como gastos del período en que se incurren.
Esto significa que, bajo este enfoque, un costo fijo como el alquiler de la fábrica o la depreciación de la maquinaria no entra al inventario. Se registra directamente en el estado de resultados del período, sin importar cuántas unidades se produjeron o vendieron.
El costeo variable es una herramienta diseñada principalmente para la gestión interna y la toma de decisiones. No está aceptado por las normas contables para la elaboración de reportes externos, pero es ampliamente utilizado en la contabilidad de costos gerencial porque ofrece una visión más clara del comportamiento de los costos ante cambios en el volumen de producción.
Con este método, la utilidad del período depende exclusivamente de cuánto se vende, no de cuánto se produce. Si la producción sube, pero las ventas se mantienen iguales, la utilidad no cambia. Eso lo convierte en un método más transparente para evaluar el desempeño comercial real de la empresa.
Características del costeo directo o marginal
El costeo variable tiene una lógica propia que lo hace especialmente valioso para el análisis interno. A continuación se describen sus características más relevantes:
- Solo los costos variables forman el costo del producto: Materiales directos, mano de obra directa y costos indirectos variables de fabricación son los únicos que se activan en inventario.
- Los costos fijos son gastos del período: Se registran en el estado de resultados del período en que se incurren, independientemente del nivel de producción o ventas.
- La utilidad solo depende del volumen de ventas: Si la producción cambia pero las ventas permanecen constantes, la utilidad no varía. Esto elimina distorsiones en la evaluación del desempeño.
- Facilita el análisis costo-volumen-utilidad (CVU): Al separar costos fijos de variables, permite calcular el punto de equilibrio y el margen de contribución con mayor precisión.
- No aceptado para reportes externos: Las normas contables internacionales no lo reconocen como válido para la presentación de estados financieros ante terceros.
- Herramienta de planificación y control: Es ideal para evaluar la rentabilidad de líneas de productos, segmentos o decisiones de corto plazo como aceptar un pedido especial.
Concepto de margen de contribución
El margen de contribución es uno de los conceptos más importantes que surgen del costeo variable. Se define como la diferencia entre los ingresos por ventas y los costos variables totales, y representa el dinero que le «queda» a la empresa para cubrir los costos fijos y generar utilidad.
Su fórmula es simple: Margen de contribución = Ingresos por ventas − Costos variables. Cuando se calcula por unidad, indica cuánto aporta cada producto vendido antes de comenzar a generar pérdidas o ganancias netas.
Por ejemplo, si una empresa vende cada unidad a $100 y sus costos variables por unidad son $60, el margen de contribución unitario es $40. Eso significa que cada venta aporta $40 para pagar los costos fijos. Una vez que el total de márgenes de contribución supera los costos fijos totales, la empresa empieza a generar utilidad.
Este indicador es clave para tomar decisiones como: ¿Qué producto dejar de producir? ¿Vale la pena aceptar un pedido a precio reducido? ¿Cuántas unidades debo vender para no perder dinero? Ninguna de esas preguntas se puede responder con claridad usando solo el costeo por absorción, porque en ese método los costos fijos están mezclados con los variables dentro del costo del producto.
El margen de contribución también se puede expresar como porcentaje sobre las ventas, lo que se conoce como razón de margen de contribución. Este dato indica qué proporción de cada peso de venta queda disponible para cubrir costos fijos y generar ganancia.
Diferencias clave entre costeo por absorción y costeo variable
| Criterio | Costeo por absorción | Costeo variable |
|---|---|---|
| Tratamiento de costos fijos de producción | Se incluyen en el costo del producto | Se registran como gasto del período |
| Componentes del costo del producto | MD + MOD + CIF fijos + CIF variables | MD + MOD + CIF variables |
| Valuación de inventarios | Mayor, porque incluye costos fijos | Menor, solo costos variables |
| Utilidad cuando producción > ventas | Mayor utilidad reportada | Menor utilidad reportada |
| Utilidad cuando ventas > producción | Menor utilidad reportada | Mayor utilidad reportada |
| Concepto clave del estado de resultados | Utilidad bruta | Margen de contribución |
| Aceptación por normas contables externas | Sí (NIIF, PCGA) | No |
| Uso principal | Reportes financieros externos | Gestión interna y decisiones gerenciales |
| Análisis costo-volumen-utilidad | Difícil de aplicar directamente | Muy adecuado |
| Efecto del volumen de producción en la utilidad | Sí afecta la utilidad | No afecta la utilidad |
Tratamiento de los costos fijos de fabricación
Punto clave: En el costeo absorbente, los costos fijos se dividen entre todas las unidades producidas. Si se producen más unidades, el costo fijo por unidad baja. En el costeo variable, ese cálculo no existe: el costo fijo total va directo al estado de resultados.
Impacto en la valuación de inventarios
Supón que una empresa produce 10.000 unidades pero vende 8.000. Quedan 2.000 unidades en inventario. Veamos cómo las valúa cada método con los siguientes datos:
| Costo variable por unidad | $40 |
| Costo fijo por unidad (÷ 10.000) | $10 |
| Costo unitario total | $50 |
| Inventario final (2.000 × $50) | $100.000 |
| Costo variable por unidad | $40 |
| Costo fijo por unidad | $0 |
| Costo unitario total | $40 |
| Inventario final (2.000 × $40) | $80.000 |
Diferencia en inventario: $100.000 − $80.000 = $20.000. Esa diferencia equivale exactamente a los costos fijos diferidos en el inventario bajo el método de absorción (2.000 unidades × $10 de costo fijo por unidad).
Efectos en el estado de resultados
Con el mismo escenario anterior (ventas: 8.000 unidades a $80 c/u; costos fijos totales: $100.000), así lucen los estados de resultados:
| Ventas (8.000 × $80) | $640.000 |
| Costo de ventas (8.000 × $50) | ($400.000) |
| Utilidad bruta | $240.000 |
| Gastos de período (adm. y venta) | ($50.000) |
| Utilidad de operación | $190.000 |
| Ventas (8.000 × $80) | $640.000 |
| Costo variable de ventas (8.000 × $40) | ($320.000) |
| Margen de contribución | $320.000 |
| Costos fijos de producción | ($100.000) |
| Gastos de período (adm. y venta) | ($50.000) |
| Utilidad de operación | $170.000 |
Diferencia en utilidad: $190.000 − $170.000 = $20.000. Esa diferencia se debe exactamente a los costos fijos que el método de absorción difirió en el inventario.
Ventajas y desventajas de cada método
Ningún método es perfecto. Cada uno tiene fortalezas claras y también limitaciones que conviene conocer antes de aplicarlos. La elección depende del objetivo que se persiga: cumplir con normas externas o tomar mejores decisiones internas.
Pros y contras del costeo por absorción
- Cumple con las NIIF y los PCGA para estados financieros externos.
- Reconoce todos los costos de producción, incluidos los fijos, en el valor del inventario.
- Es adecuado para calcular precios de venta que cubran todos los costos de producción.
- Facilita la comparabilidad entre empresas que siguen las mismas normas.
- Refleja mejor el costo total real de producir un artículo.
- La utilidad puede manipularse aumentando la producción sin vender más.
- No diferencia claramente el comportamiento fijo y variable de los costos.
- Dificulta el análisis costo-volumen-utilidad y el cálculo del punto de equilibrio.
- Puede distorsionar la evaluación del desempeño de una línea de productos.
- No es útil para decisiones de corto plazo como aceptar pedidos especiales.
Pros y contras del costeo variable
- La utilidad solo depende de las ventas, no del volumen de producción.
- Facilita el análisis CVU, el punto de equilibrio y el margen de contribución.
- Permite evaluar con mayor claridad la rentabilidad de productos, regiones o segmentos.
- Ayuda a tomar decisiones de corto plazo: pedidos especiales, mezcla de productos.
- Es más fácil de entender para gerentes no contadores.
- No cumple con las normas contables para reportes externos (NIIF, PCGA).
- Puede subestimar el costo real de un producto al excluir los costos fijos del inventario.
- No es adecuado para establecer precios que recuperen la totalidad de los costos a largo plazo.
- Requiere clasificar todos los costos en fijos y variables, lo que puede ser complejo.
- Puede generar inventarios subvalorados en el balance general.
Ejemplos prácticos y casos ilustrativos
La mejor forma de entender cómo funcionan estos dos métodos es verlos en acción con números reales. A continuación se presenta un caso completo que muestra paso a paso cómo cada método llega a resultados distintos, incluso partiendo de los mismos datos.
Ejemplo numérico comparativo
Datos del período:
Cálculo detallado bajo costeo por absorción
| Costo variable por unidad | $50,00 |
| Costo fijo por unidad ($100.000 ÷ 5.000) | $20,00 |
| Costo unitario total (absorción) | $70,00 |
| Ventas (4.000 × $120) | $480.000 |
| Costo de ventas (4.000 × $70) | ($280.000) |
| Utilidad bruta | $200.000 |
| Gastos del período | ($40.000) |
| Utilidad de operación | $160.000 |
Cálculo detallado bajo costeo variable
| Costo variable por unidad | $50,00 |
| Costos fijos: no forman parte del costo unitario | — |
| Ventas (4.000 × $120) | $480.000 |
| Costo variable de ventas (4.000 × $50) | ($200.000) |
| Margen de contribución | $280.000 |
| Costos fijos de producción | ($100.000) |
| Gastos fijos del período | ($40.000) |
| Utilidad de operación | $140.000 |
Análisis de los resultados obtenidos
¿Por qué difieren $20.000?
Bajo absorción, 1.000 unidades en inventario llevan $20 de costos fijos cada una (1.000 × $20 = $20.000). Esos $20.000 no aparecen en el estado de resultados de este período, lo que hace que la utilidad sea $20.000 mayor que bajo el costeo variable, donde esos costos fijos se reconocen completos en el período actual.
Regla práctica: Cuando la producción supera las ventas (quedan unidades en inventario), el costeo por absorción siempre reporta mayor utilidad que el costeo variable. Cuando las ventas superan a la producción (se consume inventario anterior), ocurre lo contrario.
¿Cuándo utilizar cada método en contabilidad de costos?
La respuesta corta es: depende del objetivo. Si necesitas preparar estados financieros para presentar a bancos, inversionistas o autoridades fiscales, debes usar el costeo por absorción, ya que es el único reconocido por las normas contables internacionales.
Si, en cambio, el objetivo es apoyar decisiones internas —como evaluar si conviene aceptar un pedido especial, cuál línea de producto es más rentable o cuánto debes vender para no perder dinero— el costeo variable es la herramienta más adecuada, porque separa claramente los costos fijos de los variables.
Muchas empresas utilizan ambos métodos en paralelo: el costeo absorbente para sus reportes financieros oficiales y el costeo variable para sus informes de gestión interna. Esto no es una contradicción; es una práctica habitual en empresas medianas y grandes.
También conviene considerar el horizonte de tiempo. Para decisiones de largo plazo, como fijar precios de venta permanentes o evaluar la rentabilidad de un producto durante varios años, el costeo por absorción ofrece una visión más completa porque incluye todos los costos. Para decisiones de corto plazo, el costeo variable es más preciso y directo.
Si estás estudiando contabilidad de costos, lo más recomendable es dominar los dos enfoques. Comprender sus diferencias te permitirá interpretar cualquier informe financiero y tomar decisiones más fundamentadas en el mundo real.
Aplicaciones en la toma de decisiones gerenciales
El costeo variable se convierte en una herramienta clave cuando la gerencia necesita responder preguntas concretas. A continuación se presentan los escenarios más comunes:
Si un cliente ofrece pagar un precio inferior al normal, el costeo variable permite calcular si ese precio cubre al menos los costos variables. Si lo hace, el pedido genera margen de contribución positivo y puede aceptarse, siempre que haya capacidad disponible.
El margen de contribución por unidad de recurso escaso (horas-máquina, materia prima limitada) indica cuál producto genera más valor por cada recurso utilizado. Esa decisión no se puede tomar eficientemente con el costeo absorbente.
Una línea puede mostrar pérdida bajo el costeo absorbente porque se le asigna una porción de costos fijos comunes. Pero si su margen de contribución es positivo, eliminarla podría reducir la utilidad total, ya que esos costos fijos no desaparecen con la línea.
El punto de equilibrio en unidades se calcula dividiendo los costos fijos totales entre el margen de contribución unitario. Este cálculo solo es directo cuando se usa el costeo variable, porque el costeo por absorción mezcla fijos y variables dentro del costo del producto.
Un presupuesto flexible separa los costos fijos de los variables para proyectar resultados a distintos niveles de actividad. Esa herramienta se construye naturalmente con la lógica del costeo variable, haciendo más fácil ajustar las proyecciones cuando el volumen de ventas cambia.
Para que los registros de soporte sean confiables en estas decisiones, también es importante saber cómo hacer una hoja de costos de producción, ya que es el documento base que alimenta cualquiera de los dos métodos de costeo.
Preguntas frecuentes
¿Cuál es la diferencia principal entre el costeo por absorción y el costeo variable?
La diferencia central está en cómo se tratan los costos fijos de producción. En el método absorbente, esos costos forman parte del costo del producto y quedan en el inventario hasta que se realiza la venta. En el método variable, esos mismos costos se registran como gasto del período en que se incurren, sin pasar por el inventario, lo que cambia directamente el valor del inventario y la utilidad reportada en cada período.
¿El costeo variable cumple con las normas contables para reportes externos?
No, el costeo variable no está permitido para la elaboración de estados financieros destinados a terceros. Tanto las Normas Internacionales de Información Financiera (NIIF) como los principios de contabilidad generalmente aceptados establecen que los inventarios deben valuarse incluyendo todos los costos de producción, lo que corresponde al método de absorción. El costeo variable se reserva exclusivamente para el uso interno de la empresa, como herramienta gerencial y de análisis.
¿Cómo afecta cada método a la utilidad neta reportada?
Cuando la producción supera a las ventas, el costeo por absorción reporta una utilidad mayor, porque parte de los costos fijos queda diferida en el inventario y no se carga al estado de resultados. En cambio, el costeo variable siempre reconoce la totalidad de los costos fijos en el período actual, por lo que su utilidad es menor en ese escenario. La situación se invierte cuando las ventas superan a la producción y se consume inventario acumulado de períodos anteriores.
¿Cuál método es más útil para la toma de decisiones internas?
Para la gestión interna, el costeo variable resulta más útil porque separa con claridad los costos que cambian con el volumen de los que permanecen fijos. Esa separación permite calcular el margen de contribución, analizar la rentabilidad por producto o segmento y evaluar decisiones de corto plazo como aceptar un pedido a precio reducido o elegir qué línea priorizar cuando los recursos son limitados. El costeo absorbente mezcla ambos tipos de costos, lo que dificulta ese análisis.
¿Es posible reconciliar los resultados entre ambos enfoques?
Sí, y es una práctica habitual en empresas que utilizan los dos métodos en paralelo. La diferencia en utilidad entre ambos enfoques siempre es igual al cambio en los costos fijos incluidos en el inventario de un período al siguiente. Si el inventario aumentó, la utilidad por absorción será mayor. Si el inventario disminuyó, la utilidad por absorción será menor. Esa diferencia se puede calcular multiplicando el costo fijo por unidad por la variación en las unidades de inventario.
¿Qué pasa con los costos semivariables en estos métodos de costeo?
Los costos semivariables, también llamados mixtos, tienen una parte fija y una parte variable. Para aplicar cualquiera de los dos métodos, es necesario separar primero esos componentes, usualmente mediante técnicas como el método de los puntos extremos o la regresión lineal. Una vez separados, la parte variable se trata como costo variable y la parte fija como costo fijo, siguiendo el criterio que corresponde según el método elegido. Si no se hace esa separación correctamente, los resultados de ambos métodos quedan distorsionados.
¿Pueden coexistir los dos métodos dentro de una misma empresa?
Sí, y de hecho muchas organizaciones los usan de forma simultánea. Presentan sus estados financieros oficiales bajo el costeo por absorción para cumplir con las normas contables, y al mismo tiempo generan informes internos bajo el costeo variable para apoyar la toma de decisiones gerenciales. No existe ninguna restricción que impida esa dualidad; es simplemente una cuestión de propósito: uno sirve para reportar, el otro para gestionar.
¿Cómo influye el nivel de producción en el costo unitario bajo cada método?
Bajo el costeo por absorción, el costo unitario cambia según el volumen de producción, porque los costos fijos se distribuyen entre todas las unidades fabricadas. Si se producen más unidades, el costo fijo por unidad baja, y viceversa. Bajo el costeo variable, el costo unitario es siempre el mismo porque los costos fijos no entran en él. Esa estabilidad del costo unitario en el método variable lo hace más predecible y útil para presupuestar con precisión.
¿Qué relación tienen estos métodos con el análisis del punto de equilibrio?
El punto de equilibrio se calcula con mucha mayor facilidad usando la lógica del costeo variable, porque este método ya tiene separados los costos fijos de los variables. La fórmula básica es: costos fijos totales divididos entre el margen de contribución unitario. Con el costeo por absorción, esa separación no existe en el estado de resultados, por lo que habría que reconstruirla antes de poder calcular el punto de equilibrio de manera precisa, lo que representa un paso adicional innecesario para ese análisis.
¿Cómo se relaciona el costeo variable con la planeación financiera de corto plazo?
En la planeación de corto plazo, los costos fijos se consideran inevitables e inmodificables, por lo que las decisiones se enfocan en maximizar el margen de contribución generado por las ventas. El costeo variable encaja perfectamente con esa lógica, porque muestra con claridad cuánto aporta cada unidad vendida para cubrir esos costos fijos. Esa información permite proyectar escenarios de ventas, evaluar el impacto de cambios en precios o volúmenes y ajustar la estrategia comercial con base en datos concretos.
Conclusión
Tanto el costeo por absorción como el costeo variable son métodos válidos dentro de la contabilidad de costos, pero responden a propósitos distintos. El primero cumple con las normas contables externas y ofrece una visión completa del costo de producción. El segundo es una herramienta de análisis interno que revela con más claridad el comportamiento real de los costos frente a los cambios en el volumen de ventas.
Con lo que viste en este artículo, ahora puedes identificar cómo cada método trata los costos fijos, qué efecto tiene sobre el inventario y los estados de resultados, cuándo conviene usar uno u otro y cómo se calculan los resultados bajo cada enfoque con un caso numérico concreto. Ese conocimiento es directamente aplicable en tus estudios y en cualquier entorno empresarial real donde debas analizar costos o apoyar decisiones gerenciales.
Si quieres seguir profundizando en estos temas, en este sitio web encontrarás más contenidos relacionados con la contabilidad de costos que complementan lo que acabas de leer y te ayudarán a construir una base sólida sobre la gestión y el análisis de costos empresariales.
Sigue aprendiendo:

¿Cómo calcular el margen de contribución de un producto?

El costo de oportunidad

Las materias primas directas e indirectas

Ejercicios de costeo por órdenes de producción

Costos de calidad en una empresa

Diferencia entre costeo directo y por absorción

¿Cómo calcular el costo de ventas?

Los costos de fabricación
