
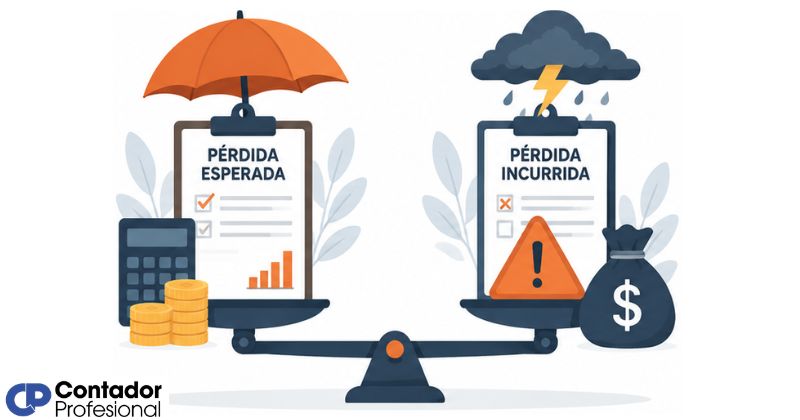
La diferencia entre pérdida incurrida y pérdida esperada está en el momento del reconocimiento. En el modelo incurrido, el deterioro se registra solo cuando hay evidencia concreta de que algo salió mal. En el modelo esperado, la pérdida se anticipa desde el inicio, usando probabilidades y proyecciones. Esa distinción define cómo opera la contabilidad bancaria moderna bajo la NIIF 9.

¿Qué es la pérdida incurrida?
La pérdida incurrida es un modelo contable que solo reconoce el deterioro de un activo financiero cuando existe evidencia objetiva de que ya se ha producido un evento de incumplimiento. En otras palabras, el banco espera a que algo salga mal —un retraso prolongado, una quiebra, una reestructuración forzada— antes de registrar cualquier provisión en sus estados financieros.
Este enfoque fue el estándar durante décadas bajo la NIC 39. Su lógica era simple: no se reconoce ninguna pérdida hasta que haya una señal concreta de deterioro. Si el cliente pagaba con normalidad, el crédito se mantenía en libros a su valor original, sin descuento alguno por riesgo futuro.
El modelo de la NIC 39 y su lógica retrospectiva
La NIC 39 —la norma que gobernó los instrumentos financieros antes de la NIIF 9— estructuró el deterioro desde una perspectiva retrospectiva. El banco analizaba hechos pasados o presentes para determinar si había ocurrido algo que justificara reducir el valor en libros del crédito. Mientras no hubiera esa señal, el activo permanecía intacto en los estados financieros, independientemente del riesgo real que acumulaba.
Esto significaba que dos créditos con perfiles de riesgo completamente distintos podían figurar al mismo valor contable si ninguno había mostrado retrasos. El modelo no distinguía entre un deudor sólido y uno frágil, siempre que ambos estuvieran al corriente de pago. Esa limitación resultó muy visible durante la crisis financiera internacional.
¿Cuándo se reconocía una pérdida bajo este modelo?
Bajo la NIC 39, la provisión se activaba al detectar lo que la norma llamaba «evidencia objetiva de deterioro»: retrasos significativos en los pagos, reestructuraciones forzadas, procedimientos concursales, desaparición del mercado activo del instrumento o cualquier otro hecho concreto que demostrara que el cobro estaba comprometido.
Sin esa evidencia, no había reconocimiento posible. El deterioro latente —ese riesgo que ya existía pero aún no se había manifestado— quedaba fuera de los libros hasta que el daño era visible. Ese comportamiento reactivo es precisamente lo que la NIIF 9 vino a corregir.
¿Qué es la pérdida esperada?
La pérdida esperada —conocida en inglés como Expected Credit Loss o ECL— es un modelo de deterioro que parte de un principio radicalmente distinto: todo instrumento financiero trae implícita, desde el primer día, una probabilidad de que el deudor no cumpla. Por eso, la entidad debe reconocer una provisión desde el momento del reconocimiento inicial, sin esperar a que ocurra ningún evento de incumplimiento.
Este enfoque, adoptado por la NIIF 9, exige que los bancos y entidades financieras estimen las pérdidas crediticias usando datos históricos, condiciones actuales del mercado y proyecciones económicas razonables. No se trata de adivinar el futuro, sino de cuantificar con rigor el riesgo que ya está incorporado en cada crédito concedido.
El enfoque prospectivo de la NIIF 9
La NIIF 9 reemplazó la lógica reactiva de la NIC 39 por un enfoque orientado al futuro. En lugar de esperar la evidencia de daño, el banco proyecta escenarios de incumplimiento y provisiona en función de esa probabilidad. Esto implica incorporar variables macroeconómicas —como tasas de desempleo, crecimiento del PIB o comportamiento del sector— en los modelos de estimación de pérdidas.
La norma entró en vigor el 1 de enero de 2018, aunque permitió aplicación anticipada. Desde entonces, las entidades del Grupo 1 de convergencia contable —aquellas que aplican el Estándar Pleno de NIIF— están obligadas a usar este modelo para medir el deterioro de sus activos financieros, incluyendo créditos, inversiones de deuda y cuentas por cobrar por arrendamiento.
Los tres componentes de la pérdida esperada: PD, EAD y LGD
El cálculo de la pérdida esperada se apoya en tres variables técnicas que toda entidad financiera debe estimar con precisión. La fórmula básica es: Pérdida esperada = PD × EAD × LGD. Cada componente captura una dimensión distinta del riesgo crediticio y los tres son indispensables para llegar a un resultado confiable.
- PD (Probability of Default — Probabilidad de incumplimiento): Estima la probabilidad de que el deudor no cumpla con sus obligaciones en un horizonte de tiempo determinado. Se obtiene a partir de datos históricos de la cartera, modelos estadísticos y condiciones del entorno económico.
- EAD (Exposure at Default — Exposición al momento del incumplimiento): Representa el saldo que el banco tendría en riesgo si el deudor incumpliera. Para créditos con límites revolventes —como tarjetas de crédito o líneas de crédito— este valor puede variar, ya que el cliente podría disponer de más saldo antes del impago.
- LGD (Loss Given Default — Pérdida dado el incumplimiento): Indica el porcentaje del saldo expuesto que el banco no lograría recuperar, considerando garantías constituidas, eficiencia de los procesos de cobranza y valor de recuperación de los activos asociados al crédito.
¿Cuál es la diferencia entre pérdida incurrida y pérdida esperada?
La diferencia central entre ambos modelos está en el momento y la lógica con que se reconoce el deterioro. El modelo incurrido actúa cuando el daño ya existe; el modelo esperado actúa antes de que el daño ocurra. Esa distinción temporal tiene consecuencias directas en los estados financieros, en el nivel de provisiones y en la imagen de solidez que proyecta una entidad financiera.
| Criterio | Pérdida incurrida (NIC 39) | Pérdida esperada (NIIF 9) |
|---|---|---|
| Momento de reconocimiento | Cuando existe evidencia objetiva de deterioro | Desde el reconocimiento inicial del instrumento |
| Enfoque temporal | Retrospectivo (mira el pasado) | Prospectivo (anticipa el futuro) |
| Base de estimación | Hechos concretos ya ocurridos | Probabilidades, datos históricos y proyecciones macroeconómicas |
| Nivel de provisiones | Generalmente menor y más tardío | Mayor desde el inicio; refleja el riesgo latente |
| Norma de referencia | NIC 39 | NIIF 9 |
| Entidades obligadas | Norma vigente hasta 2017 (y aún usada por algunos grupos) | Grupo 1 de convergencia (Estándar Pleno NIIF) |
| Reacción ante el riesgo | Reactiva: espera el daño | Preventiva: anticipa el daño |
Otra diferencia práctica importante es la cantidad de información que exige cada modelo. El modelo de pérdida esperada requiere sistemas de gestión de datos mucho más robustos, ya que las estimaciones deben incorporar múltiples escenarios, ponderaciones por probabilidad y actualizaciones periódicas conforme cambia el entorno económico. El modelo incurrido, por el contrario, dependía principalmente del monitoreo de señales de alarma concretas en la cartera.
¿Por qué la crisis de 2008 cambió el modelo de deterioro?
La crisis financiera internacional que estalló en 2008 dejó en evidencia una falla estructural del modelo de pérdida incurrida: el reconocimiento del deterioro llegaba demasiado tarde. Los bancos acumulaban riesgos enormes en sus carteras sin que los estados financieros lo reflejaran, porque el modelo solo reaccionaba cuando los impagos ya eran masivos y visibles.
Esa opacidad amplificó el impacto de la crisis. Cuando los incumplimientos comenzaron a materializarse en cadena, las provisiones que los bancos tuvieron que constituir en poco tiempo generaron pérdidas contables enormes, afectando su solvencia y obligando a rescates financieros en varios países. El G-20 —el foro de las principales economías del mundo— exigió formalmente a los organismos de normalización contable que adoptaran un enfoque más anticipatorio.
«Los bancos subestimaron sistemáticamente el riesgo, animados por un periodo de estabilidad financiera prolongada y bajos niveles de préstamos fallidos.» — Instituto Nacional de Contadores Públicos de Colombia (INCP)
Ese llamado derivó en el desarrollo de la NIIF 9, que el IASB —la Junta de Normas Internacionales de Contabilidad— publicó como respuesta directa a las deficiencias identificadas. El objetivo no era simplemente cambiar una norma técnica, sino reconstruir la confianza en la información financiera de los bancos, garantizando que el riesgo crediticio real quedara visible en los estados financieros desde el primer día de cada operación. Puedes profundizar en cómo estas dinámicas afectan la contabilidad bancaria en su conjunto para tener una visión más completa del sector.
Las tres fases del modelo ECL en la NIIF 9
La NIIF 9 no aplica el modelo de pérdida esperada de forma uniforme a toda la cartera. En cambio, establece un sistema de tres fases que clasifica cada instrumento financiero según el nivel de deterioro que ha experimentado desde su reconocimiento inicial. El paso de una fase a otra determina si el banco provisiona solo los próximos doce meses o toda la vida esperada del crédito.
Fase 1: Riesgo crediticio bajo o estable
Cuando un crédito se reconoce inicialmente, o cuando su riesgo crediticio no ha aumentado de forma significativa desde entonces, se clasifica en la Fase 1. En este nivel, el banco provisiona únicamente la pérdida crediticia esperada para los próximos doce meses. Los intereses se calculan sobre el saldo bruto del activo, es decir, sin descontar la provisión acumulada.
La mayoría de los créditos recién otorgados comienzan en esta fase. El banco monitorea continuamente si el riesgo crediticio del deudor se mantiene estable o si comienza a deteriorarse, para decidir si debe migrar el instrumento a una fase superior con una provisión más amplia.
Fase 2: Aumento significativo del riesgo
Si el riesgo crediticio del instrumento ha aumentado de forma significativa desde su reconocimiento inicial —aunque todavía no haya incumplimiento confirmado—, el crédito migra a la Fase 2. En este punto, la provisión ya no cubre solo los próximos doce meses: debe reflejar la pérdida esperada durante toda la vida restante del instrumento. Ese salto puede aumentar considerablemente el monto provisionado.
La norma no define con rigidez cuándo un aumento es «significativo», por lo que cada entidad debe establecer criterios internos respaldados por sus políticas contables. Señales habituales incluyen retrasos leves pero recurrentes, cambios negativos en la calificación crediticia del deudor o deterioro del sector económico al que pertenece.
Fase 3: Deterioro crediticio confirmado
La Fase 3 corresponde a los instrumentos que ya presentan evidencia objetiva de deterioro crediticio: incumplimientos confirmados, reestructuraciones por dificultades financieras o cualquier señal equivalente. La provisión sigue siendo sobre la vida completa del instrumento, pero ahora los intereses se calculan sobre el saldo neto, es decir, después de restar la provisión acumulada, lo que reduce el ingreso financiero reconocido.
Esta fase es donde el modelo ECL y el modelo incurrido convergen parcialmente: ambos reconocen el deterioro cuando hay evidencia concreta. La diferencia es que, bajo la NIIF 9, el banco ya había ido constituyendo provisiones en las fases anteriores, por lo que el impacto en la Fase 3 resulta significativamente menor que si se hubiera partido de cero.
¿Cómo afectan estos modelos a las provisiones bancarias?
El modelo que aplique un banco tiene un efecto directo y medible en el nivel de sus provisiones, en su resultado neto y en sus ratios de solvencia. Con el modelo de pérdida esperada, los bancos reconocen provisiones más altas desde el inicio de cada crédito, lo que reduce el resultado del período, pero ofrece una imagen más fiel del riesgo real de la cartera.
Con el modelo incurrido, las provisiones eran menores durante los periodos de normalidad económica, pero podían dispararse de forma brusca cuando un evento de deterioro masivo se hacía evidente. Esa volatilidad era especialmente problemática para los supervisores bancarios, porque dificultaba evaluar la verdadera solidez de una entidad financiera entre crisis y crisis.
Otro aspecto relevante para la contabilidad bancaria es cómo interactúan las provisiones con otras operaciones de la cartera de crédito. Por ejemplo, cuando un banco decide liberar parcialmente la obligación de un deudor, el registro contable presenta particularidades propias que vale la pena conocer; puedes revisarlas en el artículo sobre contabilidad de los créditos condonados. Del mismo modo, el tratamiento de los intereses también varía cuando un crédito pasa a situación de deterioro; el artículo sobre la suspensión de causación de intereses ofrece una explicación detallada de ese proceso.
Preguntas frecuentes
¿Qué norma contable regula la pérdida incurrida?
La pérdida incurrida fue el modelo de deterioro establecido por la NIC 39 (Norma Internacional de Contabilidad 39 — Instrumentos Financieros: Reconocimiento y Medición). Bajo esa norma, el deterioro de un activo financiero solo podía reconocerse cuando existía evidencia objetiva de que había ocurrido un evento que afectaba los flujos de efectivo futuros estimados. La NIC 39 fue sustituida por la NIIF 9 a partir del 1 de enero de 2018, aunque en algunos marcos nacionales aún coexisten disposiciones derivadas de su estructura original, especialmente en grupos contables que no aplican el Estándar Pleno de NIIF.
¿Qué norma regula la pérdida esperada en instrumentos financieros?
El modelo de pérdida esperada está regulado por la NIIF 9 (Norma Internacional de Información Financiera 9 — Instrumentos Financieros), publicada por el IASB y vigente desde el 1 de enero de 2018. En Colombia, por ejemplo, su aplicación está vinculada al DUR 2420 de 2015, que define qué grupos de entidades deben aplicar el Estándar Pleno y, por tanto, el modelo ECL de la NIIF 9. Las entidades del Grupo 2, que aplican la NIIF para las Pymes, usan en cambio el modelo de pérdida incurrida que regula la Sección 11 de esa norma.
¿Qué significan PD, EAD y LGD en la pérdida esperada?
Son los tres componentes que determinan el cálculo de la pérdida crediticia esperada. PD (Probability of Default) es la probabilidad de que el deudor incumpla en un horizonte de tiempo. EAD (Exposure at Default) es el monto total que estaría expuesto al riesgo en el momento del incumplimiento. LGD (Loss Given Default) representa el porcentaje de esa exposición que no se lograría recuperar, considerando garantías y capacidad de cobro. La pérdida esperada se obtiene multiplicando los tres: PD × EAD × LGD. Ese resultado es la base sobre la que el banco construye su provisión para cada instrumento financiero.
¿Cuándo debe reconocerse la pérdida esperada de 12 meses?
La pérdida esperada de 12 meses se aplica en la Fase 1 del modelo ECL, es decir, cuando el riesgo crediticio del instrumento no ha aumentado de forma significativa desde su reconocimiento inicial. En ese punto, la entidad provisiona únicamente las pérdidas que podrían surgir de eventos de incumplimiento en los próximos doce meses, aunque el crédito tenga una vida más larga. Si el riesgo aumenta de manera significativa, el instrumento migra a la Fase 2 y la provisión debe cubrir toda la vida restante del activo financiero.
¿Pueden las pymes aplicar el modelo de pérdida esperada de la NIIF 9?
En principio, no. Las entidades clasificadas en el Grupo 2 de convergencia contable —que aplican la NIIF para las Pymes— están obligadas a usar el modelo de pérdida incurrida que establece la Sección 11 de esa norma. El Consejo Técnico de la Contaduría Pública (CTCP) de Colombia ha indicado que aplicar voluntariamente el modelo de pérdida esperada de la NIIF 9 cuando la norma aplicable es la de Pymes constituye un incumplimiento normativo, ya que cada grupo contable debe ceñirse al marco que le corresponde según su clasificación legal.
¿Qué es la evidencia objetiva de deterioro en el modelo incurrido?
La evidencia objetiva de deterioro era el requisito central del modelo de pérdida incurrida bajo la NIC 39. Se trataba de un hecho concreto, ya ocurrido y verificable, que demostraba que el cobro del activo financiero estaba comprometido. Algunos ejemplos típicos incluyen: dificultades financieras significativas del emisor o deudor, incumplimientos o retrasos en el pago de intereses o capital, reestructuraciones forzadas por condiciones económicas del deudor, o la probabilidad de que el deudor iniciara un proceso concursal o de quiebra. Sin esa evidencia, no era posible reconocer ninguna provisión.
¿Qué ventaja tiene el modelo de pérdida esperada frente al incurrido?
La ventaja principal del modelo de pérdida esperada es su capacidad para anticipar el deterioro antes de que se materialice, lo que permite a los bancos constituir provisiones de forma gradual y ordenada. Esto reduce la volatilidad en los estados financieros, mejora la transparencia del riesgo crediticio real de la cartera y fortalece la confianza de los supervisores e inversores. El modelo incurrido, por el contrario, generaba provisiones tardías y a menudo abruptas, especialmente en periodos de estrés económico, lo que podía poner en riesgo la solvencia de las entidades en momentos de crisis sistémica.
Conclusión
La diferencia entre pérdida incurrida y pérdida esperada no es solo una cuestión técnica: define cómo un banco entiende el riesgo y cuándo decide reconocerlo contablemente. El modelo incurrido esperaba el daño para registrarlo; el modelo esperado lo anticipa desde el primer día, usando probabilidades y proyecciones económicas que reflejan la realidad de la cartera.
Ahora que conoces las bases de ambos modelos, los componentes de la fórmula ECL y las tres fases del deterioro bajo la NIIF 9, puedes aplicar ese conocimiento para interpretar los estados financieros de cualquier entidad bancaria con mucho más criterio. Cada provisión que veas en un balance tiene detrás una lógica, un horizonte temporal y un nivel de riesgo que ya puedes leer con mayor profundidad.
Si este tema despertó tu interés, en este sitio web encontrarás más contenido sobre contabilidad bancaria pensado para acompañarte en cada paso de tu aprendizaje, desde los conceptos más fundamentales hasta los más complejos de la normativa financiera.
Sigue aprendiendo:

¿Qué es el margen financiero y cómo funciona en la banca?

Bienes recibidos en pago: Menos deuda, más activos en el banco

Contabilidad de coberturas bancarias

El encaje legal: La reserva que los bancos no pueden tocar

¿Cómo se calcula el margen financiero de un banco?

Provisión por cartera vencida en la banca

Intereses moratorios en un banco

Suspensión de causación de intereses en bancos
