
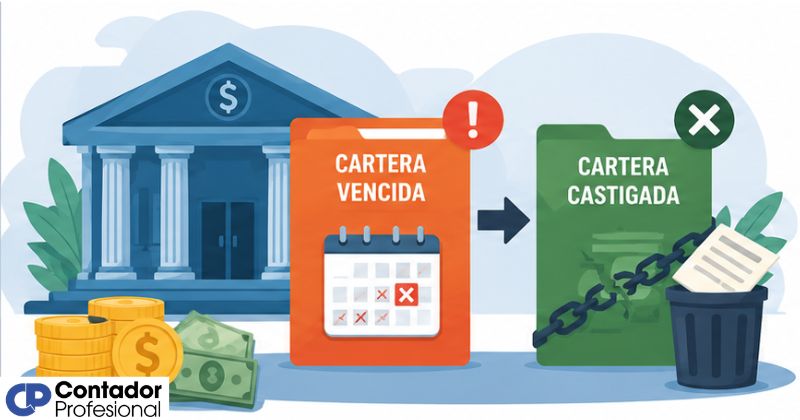
La cartera vencida agrupa los créditos con pagos atrasados que todavía se consideran recuperables; la cartera castigada, en cambio, es la que ya se eliminó del balance porque se considera incobrable. Aunque parecen similares, sus diferencias son fundamentales para entender cómo funciona la contabilidad bancaria y qué implica cada clasificación para el deudor y para la institución.

¿Qué es la cartera vencida y la cartera castigada?
Definición de cartera vencida
La cartera vencida está formada por todos los créditos cuyos pagos no se recibieron en la fecha pactada y que llevan un tiempo de atraso suficiente para que el banco los clasifique como de cobro incierto. El criterio más extendido es que el atraso supere los 30 días, aunque en operaciones hipotecarias o de largo plazo el umbral puede ser distinto según la normativa de cada país.
Mientras un crédito permanece en esta categoría, la institución financiera mantiene activos todos sus mecanismos de recuperación: llamadas, negociación de planes de pago y, si es necesario, el inicio de gestiones extrajudiciales. La deuda sigue registrada en el balance como un activo, aunque con señales claras de deterioro en su valor.
Definición de cartera castigada
La cartera castigada es la etapa final del deterioro crediticio. Cuando el banco agota todas las vías de recuperación y concluye que el cobro es prácticamente imposible, procede al castigo contable: elimina el saldo del crédito de su balance general y lo registra como una pérdida definitiva. Este proceso también se conoce como baja en cuentas de un activo financiero bajo las normas NIIF.
Un punto que genera mucha confusión es que la baja contable no extingue la obligación legal del deudor. El banco simplemente deja de reflejar esa deuda en sus estados financieros, pero conserva el derecho de seguir gestionando su cobro, incluso mediante la venta de esa cartera a empresas especializadas en recuperación.
¿Cuál es la diferencia entre cartera vencida y castigada?
La distinción principal radica en el nivel de certeza sobre la recuperación del crédito y en el lugar donde aparece registrado. La cartera vencida todavía vive dentro del balance porque existe la posibilidad de recuperarla; la cartera castigada, en cambio, ya salió de los libros porque esa posibilidad se descartó formalmente.
| Criterio | Cartera vencida | Cartera castigada |
|---|---|---|
| Posibilidad de cobro | Incierta, pero existe | Prácticamente nula |
| Registro en balance | Sí, como activo deteriorado | No, se elimina del activo |
| Cobranza activa | Sí, gestionada por el banco | Puede continuar extrajudicial |
| Efecto en resultados | Incrementa la provisión (gasto) | Se aplica contra la provisión |
| Obligación del deudor | Vigente | Vigente (no se condona) |
| Reconocimiento de intereses | Suspendido | Suspendido (sin cambio) |
| Etapa en el ciclo | Intermedia | Final |
Otro punto clave es el efecto sobre el historial crediticio del deudor. Estar en cartera vencida ya genera un registro negativo, pero llegar a cartera castigada profundiza ese impacto y dificulta el acceso a nuevos créditos durante un período prolongado, ya que la institución reporta la situación a las centrales de riesgo o burós crediticios correspondientes.
¿Cómo se origina el paso de vencida a castigada?
El camino entre ambas categorías no ocurre de forma automática ni instantánea. Es un proceso formal que sigue etapas definidas por la normativa prudencial de cada país y por las políticas internas de cada institución. Entender ese recorrido ayuda a comprender por qué existen las dos clasificaciones y qué decisiones toma el banco en cada momento.
Etapas del proceso de deterioro crediticio
Mora inicial
El cliente incumple el primer pago. El banco comienza la cobranza preventiva con recordatorios y llamadas. El crédito todavía aparece en cartera vigente.
Traslado a cartera vencida
Al superar el umbral de días en mora definido por la normativa, el crédito se reclasifica. El banco suspende el reconocimiento de intereses como ingreso y los lleva a cuentas de orden.
Constitución de provisión
El banco reconoce un gasto por deterioro equivalente al porcentaje estimado de pérdida, según la categoría de riesgo del crédito. Esto reduce el valor neto del activo en el balance.
Castigo contable
Cuando la provisión cubre el 100 % del saldo y el banco concluye que no hay perspectiva de cobro, ejecuta el castigo: elimina el crédito del activo y lo aplica contra la provisión acumulada.
¿Cuándo se aplica el castigo contable?
No existe un plazo universal único, pero la mayoría de los marcos normativos bancarios establecen que el castigo debe realizarse cuando se han agotado las gestiones de cobro y la provisión constituida ya cubre el total del saldo. En muchos sistemas, el castigo se ejecuta a partir de los 180 o 360 días de mora, dependiendo del tipo de crédito: consumo, hipotecario o comercial.
La decisión también depende de la política interna de cada institución y, en algunos países, requiere autorización formal de un órgano interno como la junta directiva o el comité de crédito. El castigo no es una medida discrecional: debe estar respaldado por documentación que demuestre que el cobro resultó infructuoso tras múltiples intentos formales.
Impacto contable de cada tipo de cartera
El tratamiento contable es donde las diferencias entre ambas categorías se vuelven más concretas. Cada una genera asientos distintos y afecta partidas diferentes del estado de situación financiera. Comprender estos registros es esencial para leer correctamente los estados financieros de un banco y para interpretar los indicadores de calidad de cartera.
Registro contable de la cartera vencida
Cuando un crédito se reclasifica a cartera vencida, el banco realiza dos movimientos principales. Primero, traslada el saldo desde la cuenta de cartera vigente a la cuenta de cartera vencida, sin que esto implique una pérdida directa todavía. Segundo, cancela los intereses devengados no cobrados del estado de resultados y los registra en cuentas de orden como un derecho contingente.
A partir de ese momento, el banco también debe constituir o incrementar la provisión (llamada también deterioro o estimación preventiva). Esta provisión sí impacta el estado de resultados como un gasto, reduciendo la utilidad del período en proporción al nivel de riesgo asignado al crédito según su categoría de clasificación.
Registro contable de la cartera castigada
El castigo contable utiliza la provisión previamente constituida para cancelar el saldo del crédito. El asiento elimina simultáneamente el activo (crédito) y el pasivo estimado (provisión), de modo que el impacto en resultados ya fue reconocido en períodos anteriores cuando se constituyó el deterioro; el castigo en sí no genera un nuevo gasto en el período en que se ejecuta.
Si después del castigo el banco logra recuperar algún monto —ya sea directamente o mediante la venta de la cartera—, ese ingreso se reconoce en el estado de resultados como un ingreso no operacional o extraordinario. Esta recuperación no revierte el castigo; simplemente registra el efectivo recibido como un ingreso nuevo en el período en que se cobra.
¿La deuda desaparece cuando se castiga la cartera?
Esta es la pregunta que más confusión genera. La respuesta directa es no: el castigo contable no extingue la obligación del deudor. Lo que desaparece es el reflejo de esa deuda en el balance del banco, pero la relación jurídica entre acreedor y deudor permanece intacta mientras no prescriba legalmente según las leyes de cada país.
Después del castigo, los bancos tienen al menos tres caminos para intentar recuperar esa cartera. Pueden continuar la cobranza extrajudicial de forma directa, iniciar acciones legales si la deuda aún no prescribió o vender la cartera castigada a una empresa especializada en recuperación de activos. La venta de cartera castigada se ha convertido en una práctica habitual dentro del sistema financiero, lo que da origen a una industria específica de compra y gestión de deudas deterioradas.
Para el deudor, estar en cartera castigada implica consecuencias prácticas concretas: su registro negativo en los burós de crédito persiste y el acceso a nuevos productos financieros queda bloqueado hasta que regularice su situación, ya sea pagando el total, negociando un acuerdo de pago o esperando a que la obligación prescriba por el transcurso del tiempo.
Indicadores que usan los bancos para gestionar estos dos tipos
Los bancos monitorean permanentemente la calidad de su cartera a través de indicadores específicos que les permiten tomar decisiones sobre provisiones, estrategias de cobranza y niveles de capital. Conocer estos indicadores ayuda a interpretar la salud financiera de una institución con solo revisar sus estados financieros públicos.
Índice de morosidad
Relaciona la cartera vencida con el total de la cartera. Cuanto más alto, mayor es el riesgo crediticio de la institución.
Índice de cobertura
Mide cuánta provisión tiene constituida el banco en relación con su cartera vencida. Un índice superior al 100 % indica colchón suficiente para absorber pérdidas.
Tasa de castigo
Porcentaje de la cartera total que fue castigada en un período. Una tasa elevada señala deterioro profundo en la calidad del crédito originado.
Tasa de recuperación
Refleja qué porcentaje de la cartera castigada logró recuperarse. Es clave para evaluar la eficiencia del proceso de cobranza posterior al castigo.
Estos indicadores también sirven para comparar instituciones entre sí y evaluar cómo gestiona cada banco su riesgo crediticio. Cuando analizas los reportes financieros de un banco, la clasificación de cartera crediticia es el punto de partida para entender el origen de todos estos datos y la lógica detrás de cada categoría.
Preguntas frecuentes
¿Qué pasa con los intereses cuando un crédito pasa a cartera vencida?
En el momento en que un crédito se reclasifica a cartera vencida, el banco suspende el reconocimiento de sus intereses como ingreso en el estado de resultados. Los intereses devengados pero no cobrados se trasladan a cuentas de orden, donde permanecen como un derecho contingente: el banco los registrará como ingreso únicamente si el deudor los paga efectivamente. Esta medida evita que los estados financieros reflejen ingresos que en realidad no llegarán a cobrarse, lo cual distorsionaría la imagen financiera de la institución.
¿La cartera castigada afecta el historial crediticio del deudor?
Sí, y de forma significativa. Que un crédito sea castigado implica que el banco reportó al deudor ante los burós o centrales de riesgo con el nivel de mora más alto posible. Este registro negativo puede mantenerse en el historial durante varios años, dependiendo de la normativa de cada país, y limita directamente la capacidad del deudor para acceder a nuevos préstamos, tarjetas de crédito o incluso ciertos contratos de arrendamiento que requieren verificación crediticia.
¿Puede un banco recuperar una cartera ya castigada?
Sí. El castigo contable no implica que el banco abandone la deuda. La institución puede continuar las gestiones de cobro por sus propios medios, iniciar acciones legales mientras la deuda no haya prescrito o vender esa cartera a empresas especializadas en recuperación de activos deteriorados. Si se produce una recuperación, el monto cobrado se registra como un ingreso no operacional en el período en que se recibe, sin revertir el asiento original del castigo.
¿Cuántos días de mora se necesitan para pasar a cartera vencida?
El umbral exacto varía según la regulación de cada país y el tipo de crédito. En muchos sistemas bancarios de América Latina, el criterio habitual es que, a partir de 30 días de atraso, el crédito se reclasifica a cartera vencida. Sin embargo, para créditos hipotecarios o comerciales de largo plazo, el plazo puede extenderse. Lo más recomendable es consultar la normativa del ente regulador bancario de cada jurisdicción para conocer los umbrales exactos aplicables.
¿Qué es la provisión y cómo se relaciona con el castigo de cartera?
La provisión —también llamada deterioro o estimación preventiva— es el reconocimiento anticipado de una pérdida probable sobre un crédito. Funciona como el puente entre la cartera vencida y el castigo: el banco va constituyendo provisión a medida que el crédito se deteriora, y cuando esa provisión cubre el 100 % del saldo y se confirma que el cobro es imposible, ejecuta el castigo aplicando la provisión acumulada para eliminar el crédito del activo. Para profundizar en este proceso, puedes revisar el artículo sobre castigo de cartera disponible en este sitio.
¿Cuál es la diferencia entre cartera castigada y cartera en mora?
La cartera en mora es un término más amplio que agrupa todos los créditos con cualquier nivel de atraso, desde el primer día de incumplimiento hasta los que ya están en cartera vencida. La cartera castigada, en cambio, es una categoría específica y definitiva: ya salió del balance. La mora es el inicio del deterioro; el castigo es su reconocimiento formal como pérdida. Un crédito puede estar en mora sin llegar nunca al castigo si el deudor regulariza su situación antes de que se agoten las gestiones de cobro.
¿Qué diferencia hay entre castigo contable y baja en cuentas según NIIF?
Son dos nombres para el mismo concepto aplicados en marcos normativos distintos. El término «castigo contable» es el que predomina en el lenguaje bancario latinoamericano y en los marcos regulatorios locales, mientras que la «baja en cuentas de un activo financiero» es la denominación técnica que utilizan las Normas Internacionales de Información Financiera (NIIF), en particular la NIIF 9. Ambos describen el proceso de eliminar definitivamente un activo financiero del balance cuando no existe expectativa razonable de recuperación, generando el mismo efecto contable independientemente del término utilizado.
Conclusión
La diferencia entre cartera vencida y cartera castigada no es solo terminológica: refleja dos momentos distintos en el ciclo de vida de un crédito y tiene consecuencias contables, financieras y legales concretas para el banco y para el deudor. La primera mantiene viva la posibilidad de recuperación; la segunda formaliza la pérdida, aunque sin borrar la obligación legal de quien debe.
Con estos conceptos claros, puedes interpretar con mayor precisión los estados financieros de una institución bancaria, entender qué significan los indicadores de calidad de cartera y aplicar correctamente el tratamiento contable correspondiente a cada situación. La cartera vigente, la cartera vencida y la cartera castigada forman parte de una misma cadena que todo contador debe saber leer de principio a fin.
Si quieres seguir construyendo tu conocimiento en este campo, en este sitio web encontrarás más contenidos sobre contabilidad bancaria y sobre otros conceptos que se relacionan directamente con lo que acabas de aprender, como la cartera titularizada y sus implicaciones dentro del sistema financiero.
Sigue aprendiendo:

Contabilización de tarjetas de crédito

Castigo de cartera: Elimina deudas y sanea tu balance

Contabilización de créditos de consumo en bancos

Provisión general y específica en bancos

¿Qué es la cartera vencida y cómo se registra?

¿Cómo se calcula el margen financiero de un banco?

La contabilización de depósitos a la vista

Suspensión de causación de intereses en bancos
