
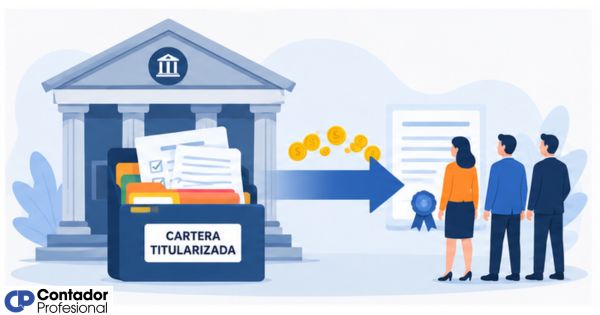
Una cartera titularizada es el conjunto de créditos que un banco ha agrupado y transformado en valores negociables para colocarlos en el mercado de capitales. Al hacerlo, transfiere esos activos a un fideicomiso o fondo especial, los saca de su balance y obtiene liquidez inmediata.

¿Qué es una cartera titularizada?
Una cartera titularizada es el conjunto de activos crediticios —préstamos hipotecarios, créditos de consumo, cartera comercial— que un banco agrupa y transforma en valores negociables para colocarlos en el mercado de capitales. En lugar de esperar a que cada deudor pague hasta el último centavo, el banco convierte ese flujo futuro de pagos en títulos que puede vender hoy mismo a inversores.
El resultado es directo: los créditos originales salen del balance del banco y pasan a manos de un vehículo especial —un fondo o fideicomiso— creado exclusivamente para administrar esos activos. Desde ese momento, los inversores que compraron los títulos son quienes asumen el riesgo crediticio de la cartera, no el banco que los originó.
Diferencia entre titularización y venta de cartera
Cuando un banco vende su cartera de forma directa, transfiere los créditos a otro banco o entidad financiera y recibe el precio acordado. En la titularización, en cambio, esos mismos créditos se convierten en títulos estandarizados que se colocan en el mercado de valores, lo que permite distribuir el riesgo entre muchos inversores al mismo tiempo y no solo entre dos partes.
La diferencia práctica más importante está en la transparencia y la estructura: la titularización exige una calificación de riesgo sobre los títulos emitidos, la intervención de un vehículo especial y el cumplimiento de normas del mercado de valores, mientras que una venta directa de cartera puede ser mucho más simple y bilateral.
Tipos de créditos que se pueden titularizar
No todo tipo de crédito es apto para titularizarse. Para que una cartera funcione como activo subyacente de una emisión, necesita generar flujos de caja predecibles y cumplir criterios de calidad mínimos. Los créditos hipotecarios son históricamente los más utilizados en procesos de titularización, aunque no son los únicos.
- Cartera hipotecaria: Préstamos para adquisición de vivienda con garantía real sobre el inmueble. Son los activos más frecuentes por su plazo largo y flujo predecible.
- Cartera de consumo: Créditos personales, de libre inversión o tarjetas de crédito agrupados por segmento de riesgo similar.
- Cartera comercial: Préstamos a empresas, siempre que tengan un comportamiento de pago homogéneo y verificable.
- Cartera de microcrédito: En algunos mercados, se agrupan microcréditos atomizados para diversificar el riesgo de la emisión.
¿Cómo funciona el proceso de titularización de cartera?
El proceso de titularización no ocurre de un día para otro: involucra varias etapas, múltiples actores y requisitos legales que varían según el país. Sin embargo, la lógica central siempre es la misma: transformar activos ilíquidos en valores negociables que el mercado puede absorber. A continuación se describe cada paso de forma clara.
Paso 1 — El banco selecciona los activos
El punto de partida es la selección. El banco —también llamado originador— identifica dentro de su cartera los créditos que cumplen los criterios de calidad exigidos: sin mora significativa, con antigüedad mínima de pagos y con garantías verificables. La calidad de esta selección determina directamente la calificación de riesgo que obtendrán los títulos que se emitan más adelante.
Paso 2 — Constitución del vehículo especial
Una vez seleccionada la cartera, el banco la transfiere a un vehículo de propósito especial: generalmente un fideicomiso mercantil o un fondo de titularización. Este vehículo existe únicamente para administrar los activos y emitir los títulos; no realiza ninguna otra actividad comercial. Su existencia independiente es lo que protege a los inversores si el banco originador enfrenta dificultades financieras.
Paso 3 — Emisión y colocación de los títulos
El fideicomiso emite los valores respaldados por la cartera. Antes de colocarlos, una calificadora de riesgo evalúa la solidez del activo subyacente y asigna una calificación que informa a los inversores sobre el nivel de riesgo que asumen. Con esa calificación en mano, los títulos se registran ante el regulador del mercado de valores y se colocan entre inversores institucionales o el público en general.
Paso 4 — Flujo de pagos hacia los inversores
Desde el momento en que los deudores originales siguen pagando sus cuotas, ese dinero fluye a través del fideicomiso hasta llegar a los inversores en forma de rendimiento periódico. El banco, aunque ya no es dueño de esos créditos, puede continuar actuando como administrador —cobrador— de la cartera a cambio de una comisión, lo que mantiene su relación operativa con los deudores sin cargar el riesgo en su balance.
Participantes en la titularización de cartera
Un proceso de titularización no lo ejecuta una sola entidad. Requiere la coordinación de varios actores, cada uno con un rol definido y una responsabilidad específica. Conocer quiénes intervienen es clave para entender por qué la estructura funciona y cómo se distribuye el riesgo entre las partes.
- Originador: El banco o entidad financiera que creó los créditos y los transfiere al proceso. Es quien inicia toda la operación y generalmente continúa como administrador de la cartera.
- Agente de manejo o fiduciaria: La sociedad que administra el fideicomiso o fondo de titularización. Recibe la cartera, emite los títulos y distribuye los pagos a los inversores.
- Calificadora de riesgo: Entidad independiente que evalúa la calidad de los activos subyacentes y asigna una calificación a los títulos emitidos. Su opinión es determinante para que los inversores confíen en la emisión.
- Estructurador financiero: Asesor especializado que diseña la arquitectura legal y financiera del proceso: cómo se segmentan los títulos, qué garantías se ofrecen y cómo se optimiza el costo de la emisión.
- Inversores: Personas naturales o institucionales —fondos de pensiones, aseguradoras, fondos de inversión— que compran los títulos y reciben los flujos de caja generados por la cartera subyacente.
- Regulador del mercado de valores: La autoridad supervisora que aprueba la emisión exige transparencia y vela por la protección del inversor.
Efectos de la cartera titularizada en el balance bancario
Cuando un banco titulariza su cartera, el impacto en su balance de un banco y de una empresa es inmediato y profundo. Los créditos titularizados salen del activo del banco y en su lugar entra el efectivo recibido por la venta de los títulos. Este movimiento mejora los indicadores de liquidez y, según la normativa aplicable, puede liberar capital regulatorio.
Desde la perspectiva contable, la operación implica dar de baja la partida de cartera de créditos y reconocer el ingreso —o pérdida— que resulta de la diferencia entre el valor en libros de la cartera y el precio recibido. Si el banco retiene algún papel subordinado de la emisión, ese instrumento permanece en su balance como una inversión, pero ya no como cartera crediticia.
Estos efectos contables tienen una relación directa con el margen financiero bruto y neto del banco: al eliminar activos de baja rentabilidad o alta provisión y sustituirlos por liquidez, la entidad puede reasignar ese capital en nuevas operaciones de crédito con mejor perfil de retorno.
Ventajas y riesgos de la cartera titularizada
La titularización de cartera no es un mecanismo neutral: genera beneficios concretos para quienes participan, pero también expone a riesgos que hay que medir antes de estructurar cualquier operación. Entender ambos lados del balance es lo que permite evaluar si una titularización tiene sentido en un contexto financiero determinado.
Ventajas para el banco originador
Para el banco, titularizar su cartera es, ante todo, una operación de gestión de liquidez y balance. Al sacar activos de largo plazo de su contabilidad, recupera capital que puede reutilizar para otorgar nuevos créditos. Esto le permite ampliar su capacidad crediticia sin necesidad de aumentar su capital propio ni captar más depósitos, que son las captaciones bancarias tradicionales.
- Liberación de liquidez inmediata: El banco recibe efectivo hoy a cambio de flujos que se materializarían durante años.
- Reducción del riesgo crediticio: Al transferir la cartera, transfiere también la exposición a impagos hacia los inversores.
- Optimización del capital regulatorio: Según la normativa local, los activos titularizados pueden dejar de computar en los requerimientos de capital.
- Diversificación de fuentes de financiamiento: El banco no depende únicamente de depósitos o préstamos interbancarios para fondear su actividad.
Ventajas para el inversionista
Para quien compra los títulos, la cartera titularizada ofrece una alternativa de inversión respaldada por activos reales. El riesgo no recae sobre la solvencia del banco emisor, sino sobre la calidad de la cartera subyacente, lo que permite al inversor evaluar directamente qué tan probable es que los deudores paguen.
- Rendimiento periódico predecible: Los títulos pagan cupones o amortizaciones vinculadas a los flujos de la cartera.
- Diversificación del portafolio: Se accede a una clase de activo distinta a la deuda pública o las acciones.
- Riesgo acotado al activo: Si el banco quiebra, el fideicomiso y sus activos están aislados de esa contingencia.
Riesgos que debes considerar
Ningún instrumento financiero está libre de riesgo. En la titularización de cartera, los riesgos más relevantes están asociados a la calidad de los activos subyacentes y a la estructura de la operación. Una selección deficiente de la cartera original es la principal fuente de problemas en cualquier proceso de titularización.
- Riesgo de prepago: Si los deudores cancelan anticipadamente sus créditos, los flujos esperados disminuyen y el rendimiento del título puede verse afectado.
- Riesgo de crédito residual: Aunque el banco transfiere el riesgo, si retiene tramos subordinados de la emisión, sigue expuesto a pérdidas en caso de impagos masivos.
- Riesgo de liquidez del mercado: Los títulos emitidos pueden no tener suficiente demanda en el mercado secundario, dificultando su venta antes del vencimiento.
- Riesgo operativo y legal: Errores en la estructuración del fideicomiso, deficiencias en la documentación o cambios normativos pueden afectar la validez de la operación.
Cartera titularizada frente a cartera vigente
Dentro de la contabilidad bancaria, es muy común confundir la cartera titularizada con la cartera vigente. Sin embargo, se trata de conceptos con naturaleza y tratamiento contable completamente distintos. La cartera vigente permanece en el balance del banco como un activo crediticio activo, mientras que la cartera titularizada ya no le pertenece contablemente.
Esta distinción también explica por qué el análisis financiero de un banco siempre debe complementarse con las notas a los estados financieros: la cartera titularizada no aparece en el balance, pero puede revelar información valiosa sobre la estrategia de financiamiento y la calidad de los activos que el banco decidió sacar de su contabilidad.
Preguntas frecuentes
¿Qué es exactamente una cartera titularizada?
Una cartera titularizada es el conjunto de créditos que un banco ha agrupado y transferido a un vehículo especial —fideicomiso o fondo— para emitir valores negociables respaldados por esos activos. Al hacerlo, los créditos salen del balance del banco, que recibe liquidez a cambio. Los inversores que compran los títulos son quienes asumen el riesgo de crédito de la cartera subyacente y reciben los flujos de caja generados por los pagos de los deudores originales.
¿Qué diferencia hay entre cartera vigente y cartera titularizada?
La cartera vigente permanece en el activo del balance del banco: la entidad es titular del crédito, asume el riesgo de impago, registra provisiones y reconoce los intereses como ingreso. La cartera titularizada, por el contrario, ya no figura en el balance del banco porque fue transferida a un fideicomiso; el riesgo y los ingresos pertenecen a los inversores. Aunque el banco puede seguir administrando esa cartera, ya no es su dueño contable.
¿Qué tipos de créditos se pueden incluir en una cartera titularizada?
Los créditos más utilizados en procesos de titularización son los hipotecarios, por su plazo largo y flujos predecibles. También es habitual titularizar cartera de consumo, créditos comerciales y, en algunos mercados, microcréditos agrupados por segmento de riesgo. El requisito común es que los créditos seleccionados tengan buen comportamiento de pago, antigüedad mínima demostrable, documentación completa y garantías verificables cuando corresponda.
¿Cómo afecta la cartera titularizada al balance de un banco?
Cuando el banco titulariza su cartera, los créditos salen de su activo y en su lugar entra el efectivo obtenido por la colocación de los títulos. Esto mejora los indicadores de liquidez, puede reducir los requerimientos de capital regulatorio y libera capacidad para originar nuevos créditos. Si existe diferencia entre el valor en libros de la cartera y el precio recibido, el banco reconoce una ganancia o pérdida en el momento de la transferencia.
¿Quiénes participan en el proceso de titularización de cartera?
Los participantes principales son el banco originador, que transfiere la cartera; el agente de manejo o fiduciaria, que administra el fideicomiso y emite los títulos; la calificadora de riesgo, que evalúa la calidad de los activos subyacentes; el estructurador financiero, que diseña la operación; los inversores, que compran los títulos; y el regulador del mercado de valores, que aprueba la emisión y supervisa el proceso para proteger a todas las partes.
¿Cuáles son los principales riesgos de una cartera titularizada?
Los riesgos más relevantes incluyen el riesgo de prepago —cuando los deudores cancelan anticipadamente y reducen los flujos esperados—, el riesgo de crédito residual si el banco retiene tramos subordinados, el riesgo de liquidez del mercado secundario y el riesgo operativo asociado a errores en la estructuración legal del fideicomiso. Una selección deficiente de la cartera original amplifica todos estos riesgos al mismo tiempo.
¿La cartera titularizada sigue apareciendo en el balance del banco?
En principio, no. Una vez que la cartera se transfiere efectivamente al fideicomiso y el banco no retiene control ni riesgos significativos sobre ella, los créditos se dan de baja del balance. Sin embargo, si el banco retiene algún papel subordinado de la emisión o actúa como garante de la operación, ese instrumento sí aparece en su balance como una inversión o como un pasivo contingente, dependiendo de la norma contable aplicable.
Conclusión
La cartera titularizada es uno de los mecanismos más sofisticados que tiene un banco para gestionar su liquidez y su exposición al riesgo crediticio. Al transformar créditos ilíquidos en títulos negociables, la entidad recupera capital sin necesidad de esperar años a que sus deudores terminen de pagar. Entender cómo funciona este proceso te da una perspectiva mucho más completa sobre la estructura financiera de la banca moderna.
Los puntos más importantes que puedes aplicar desde ahora son tres: reconocer que la cartera titularizada sale del balance del banco, identificar a cada participante y su función dentro del proceso, y saber diferenciarla de la cartera vigente tanto en términos contables como en cuanto al riesgo. Esa distinción aparece con frecuencia en análisis financieros, estados auditados y en los propios informes de supervisión bancaria.
Si te interesa seguir profundizando en cómo funcionan las operaciones activas y pasivas de un banco desde el punto de vista contable, este sitio web tiene contenido pensado exactamente para ese nivel de detalle. Cada concepto que domines hoy te ayuda a leer los estados financieros de una entidad bancaria con mucha más claridad.
Sigue aprendiendo:

Estados financieros bancarios: Estructura, tipos y lectura

Contabilidad de coberturas bancarias

Diferencia entre el balance de un banco y una empresa

Patrimonio técnico en la contabilidad bancaria

Contabilización del factoring bancario

¿Qué son las captaciones bancarias y cómo funcionan?

Diferencia entre fideicomiso y encargo fiduciario

Clasificación de inversiones en bancos
