
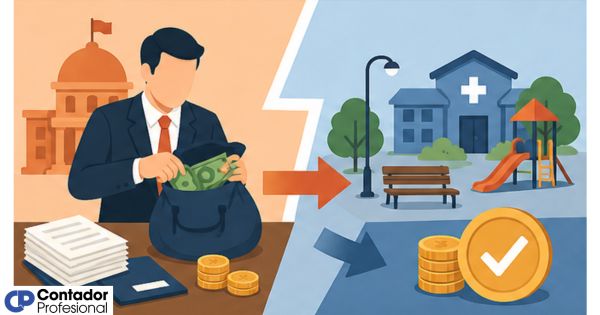
La diferencia entre malversación y peculado está en quién comete el delito, qué tipo de fondos están involucrados y cuál es la conducta concreta. El peculado implica la apropiación de bienes públicos por parte de un servidor del Estado; la malversación ocurre cuando esos recursos se destinan a un uso distinto del autorizado. Aunque parecen cercanos, son figuras legales independientes con consecuencias distintas.

¿Qué es la malversación de fondos?
La malversación de fondos es un delito que ocurre cuando alguien que tiene bajo su responsabilidad recursos económicos —públicos o privados— los destina a un propósito diferente al que estaban asignados. No es necesario que esa persona se quede con el dinero para que el delito exista; basta con que lo use de forma distinta a la autorizada. Este punto es clave para no confundirla con otras figuras penales.
En el ámbito público, la malversación suele aparecer cuando un funcionario desvía partidas presupuestarias hacia gastos no contemplados en el plan original. En el sector privado también puede configurarse, aunque con variaciones según el sistema legal de cada país. Lo que define este delito no es la apropiación, sino el desvío del destino legítimo de los fondos.
Elementos que configuran la malversación
Para que una conducta sea calificada legalmente como malversación, deben reunirse varios elementos de forma simultánea. El primero es que exista una relación de custodia o administración entre el sujeto activo y los fondos en cuestión: no cualquier persona puede cometer este delito, sino quien tiene poder legal sobre esos recursos.
- Relación de custodia: El responsable tiene a su cargo la administración legítima de los fondos, ya sea por cargo público o por mandato.
- Destino predefinido: Los recursos tenían un uso específico aprobado con anterioridad, que no fue respetado por quien los administraba.
- Desvío efectivo: Los fondos se utilizaron para un fin distinto al autorizado, sin importar si hubo beneficio personal directo para el responsable.
- Ausencia de autorización: El cambio de destino no contó con aprobación de la autoridad competente ni seguía ningún procedimiento legal válido.
¿Qué es el peculado y cómo se define legalmente?
El peculado es un delito que comete un servidor público cuando se apropia, en beneficio propio o de un tercero, de bienes del Estado que estaban bajo su custodia, administración o tenencia por razón de su cargo. A diferencia de la malversación, el peculado implica una apropiación: el funcionario toma para sí o para otro lo que pertenece al patrimonio público.
Esta figura está recogida en los códigos penales de prácticamente todos los países latinoamericanos, aunque con variaciones en los elementos que la configuran y en las penas que se les asignan. Lo que se mantiene constante es el núcleo del delito: un funcionario público que abusa de su posición para apropiarse de lo que administra en nombre del Estado.
El peculado es la apropiación o uso indebido de bienes públicos por parte de quien los administra en ejercicio de una función pública, constituyendo una de las formas más graves de corrupción institucional.
Tipos de peculado reconocidos en la ley
La legislación de varios países distingue modalidades específicas dentro del peculado, según la forma en que se produce la apropiación. Esta clasificación ayuda a entender que el delito no siempre tiene la misma forma y que la norma busca cubrir distintas conductas posibles.
- Peculado por apropiación: El funcionario toma directamente para sí los bienes o dinero público que administraba, sacándolos del patrimonio del Estado.
- Peculado por uso: El servidor utiliza temporalmente los bienes o recursos públicos para fines personales, aunque luego los devuelva o restituya.
- Peculado culposo: Ocurre cuando el funcionario, por negligencia o descuido grave, permite que un tercero se apropie de los bienes que estaban a su cuidado.
- Peculado por extensión: En algunos sistemas legales, se amplía la figura a particulares que manejan fondos públicos por delegación o contrato con el Estado.
¿Cuál es la diferencia entre malversación y peculado?
Aunque ambos delitos comparten el escenario de los fondos públicos y la responsabilidad de quien los administra, la distinción fundamental está en la conducta específica que se sanciona. En el peculado, la acción es apropiarse; en la malversación, la acción es desviar hacia un uso diferente. Esa diferencia, aunque parece sutil, tiene consecuencias jurídicas concretas.
Otro punto que los separa es el sujeto activo: el peculado, en su forma clásica, solo puede ser cometido por un funcionario público, mientras que la malversación, dependiendo del sistema legal, puede involucrar también a particulares que administran fondos con un destino específico, como un tesorero de una organización sin fines de lucro.
Comparativa directa entre ambos delitos
| Elemento | Malversación | Peculado |
|---|---|---|
| Conducta principal | Desviar fondos hacia un uso no autorizado | Apropiarse de bienes públicos en beneficio propio o de un tercero |
| Sujeto activo | Funcionario público o, en algunos casos, particulares | Principalmente, funcionario público en ejercicio de su cargo |
| ¿Requiere apropiación? | No. El dinero puede seguir en el sistema, pero usarse mal | Sí. Hay transferencia o uso personal de los bienes |
| Tipo de fondos | Públicos o privados con destino específico | Bienes o recursos del Estado bajo custodia del funcionario |
| Beneficio personal | No es un requisito para que exista el delito | Generalmente sí, aunque puede ser en beneficio de un tercero |
| Gravedad penal | Variable según legislación y monto involucrado | Considerado uno de los delitos más graves de corrupción pública |
¿Cómo se detectan estos delitos desde la contabilidad forense?
La contabilidad forense es la disciplina que permite rastrear, documentar y evidenciar conductas como el peculado y la malversación dentro de los registros financieros de una entidad. Su rol no es solo encontrar irregularidades, sino construir una cadena de evidencia que pueda sostenerse ante un tribunal y que permita cuantificar el daño patrimonial causado al Estado o a la organización afectada.
El trabajo forense parte de comparar lo que debería haber ocurrido —según presupuestos, contratos y órdenes de gasto— con lo que realmente ocurrió en los registros contables. Cualquier discrepancia entre el destino autorizado y el destino real de los fondos es una señal de alerta que merece análisis profundo, independientemente de si el monto es grande o pequeño.
Señales de alerta en los registros financieros
Detectar un posible delito financiero desde los libros contables requiere saber qué patrones buscar. Las irregularidades no siempre son obvias al primer vistazo, y en muchos casos están diseñadas para confundirse con gastos ordinarios. La clave está en comparar la trazabilidad documental con el flujo real del dinero.
- Partidas sin justificación documental: Gastos registrados en los libros sin contratos, facturas ni órdenes de pago que los respalden.
- Reclasificaciones frecuentes: Movimientos contables que cambian la naturaleza de un gasto, haciéndolo pasar por una categoría presupuestaria diferente a la real.
- Pagos a proveedores sin historial: Transferencias a empresas recién creadas o sin actividad comprobable, que suelen ser señal de triangulación de fondos.
- Discrepancias entre presupuesto aprobado y ejecución: Diferencias significativas entre lo que se planificó gastar y lo que realmente se gastó, sin explicación formal ni autorización.
- Modificaciones en registros históricos: Cambios en asientos contables ya cerrados, que pueden indicar intentos de ocultar la trayectoria original del dinero.
Consecuencias legales de cada delito
Las sanciones para el peculado y la malversación varían según el país, el monto involucrado y las circunstancias del caso, pero en términos generales ambos delitos conllevan consecuencias penales y administrativas serias. El peculado tiende a recibir penas más severas porque implica una apropiación directa del patrimonio público, lo que se considera una traición más grave a la confianza institucional.
En el caso de la malversación, las penas pueden ser menores cuando no hay enriquecimiento personal demostrado, aunque eso no significa impunidad. El daño al interés público se valora aunque los fondos no hayan llegado a manos del responsable, porque el desvío impide que cumplan su función social o administrativa.
Sanciones penales y administrativas aplicables
- Prisión de entre 1 y 8 años, según legislación nacional
- Inhabilitación para el ejercicio de la función pública
- Restitución del monto desviado más intereses
- Multas administrativas proporcionales al daño causado
- Responsabilidad civil solidaria en algunos casos
- Prisión de entre 4 y 15 años en los sistemas más estrictos
- Destitución inmediata del cargo público
- Inhabilitación permanente o temporal para cargos del Estado
- Decomiso de bienes adquiridos con los recursos apropiados
- Acción civil para recuperación del patrimonio perdido
Las penas varían según la legislación de cada país y las circunstancias del caso concreto.
Ejemplos reales para entender la diferencia
La mejor manera de fijar la distinción entre estos dos delitos es observar cómo se manifiestan en situaciones concretas. Los siguientes casos ilustran la diferencia de forma clara, sin necesidad de entrar en tecnicismos legales.
Ejemplo de malversación
Un municipio recibe fondos nacionales para construir una escuela. El alcalde decide usar parte de ese dinero para reparar la sede del ayuntamiento. No se queda con el dinero, pero lo destinó a un uso completamente diferente al aprobado. Eso es malversación: el desvío existe aunque no haya enriquecimiento personal.
Ejemplo de peculado
Un tesorero de un ministerio aprueba transferencias desde cuentas públicas hacia una empresa de su propiedad, registrando los pagos como servicios de consultoría nunca prestados. Se apropia directamente del dinero del Estado. Eso es peculado: hay apropiación personal de bienes públicos por quien los administraba.
¿Y cuándo puede haber concurso de delitos?
Si el funcionario primero desvía los fondos hacia una cuenta auxiliar no autorizada y luego los transfiere a su patrimonio personal, puede configurarse tanto la malversación como el peculado de forma simultánea, lo que en derecho penal se conoce como concurso de delitos.
Comprender estos casos también es útil para quienes estudian figuras relacionadas como la quiebra fraudulenta, donde el desvío de activos de una empresa en crisis comparte algunos elementos con la malversación, aunque se produce en un contexto completamente diferente y con sujetos activos distintos.
Preguntas frecuentes
¿Qué diferencia hay entre malversación y peculado en términos simples?
La diferencia más simple es esta: en la malversación, los fondos se usan para algo diferente a lo que estaban destinados, pero no necesariamente alguien se los queda. En el peculado, alguien sí se los apropia, ya sea directamente o a través de un tercero. El peculado implica apropiación; la malversación implica desvío. Son conductas distintas que la ley sanciona de forma separada, aunque ambas ocurran en el ámbito del manejo de fondos públicos.
¿El peculado solo lo pueden cometer funcionarios públicos?
En su forma clásica, sí. El peculado requiere que el sujeto activo sea un funcionario público que tenga los bienes bajo su custodia por razón de su cargo. Sin embargo, algunos sistemas legales admiten la figura del peculado por extensión, que se aplica a particulares que gestionan fondos públicos por delegación, concesión o contrato con el Estado. En ese caso, aunque no sean funcionarios en sentido estricto, quedan sometidos al mismo tipo penal.
¿Puede una misma conducta constituir tanto malversación como peculado?
Sí, es posible. Cuando un funcionario desvía fondos hacia una cuenta no autorizada y luego los transfiere a su propio patrimonio, el acto tiene dos momentos con naturalezas distintas: el desvío (malversación) y la apropiación posterior (peculado). En esos casos, la legislación penal puede perseguir ambas conductas de forma independiente, lo que se conoce como concurso de delitos. El juez determina cómo se absorben o acumulan las penas según el ordenamiento aplicable.
¿Cuál de los dos delitos tiene penas más severas?
En la mayoría de los sistemas legales latinoamericanos, el peculado recibe penas más severas porque implica una apropiación directa del patrimonio del Estado por parte de quien tenía la obligación de protegerlo. La malversación, si bien también es grave, puede tener penas menores cuando no existe enriquecimiento personal demostrado. Aun así, ambos delitos conllevan inhabilitación para ejercer cargos públicos y obligación de reparar el daño causado al Estado.
¿Cómo interviene el contador forense en casos de malversación o peculado?
El contador forense interviene reconstruyendo la trayectoria del dinero desde los registros contables, identificando dónde se produjo la ruptura entre el destino autorizado y el destino real. Su trabajo produce un informe pericial que sirve como prueba técnica en el proceso judicial. Sin ese análisis contable detallado, muchos casos de malversación o peculado serían muy difíciles de probar, ya que las irregularidades suelen estar enmascaradas dentro de registros aparentemente normales. Para profundizar en esta disciplina, el estudio de la malversación de fondos públicos desde el enfoque pericial es un punto de partida muy útil.
¿Qué pruebas se usan para demostrar estos delitos ante un tribunal?
Las pruebas más habituales incluyen registros contables, extractos bancarios, contratos, órdenes de pago, facturas y correos electrónicos que permitan reconstruir el flujo del dinero. El informe pericial del contador forense es la pieza central, pero se complementa con testimonios de testigos, auditorías previas y documentación presupuestaria oficial. La combinación de evidencia documental y análisis técnico es lo que le da solidez a una acusación por cualquiera de los dos delitos ante un tribunal.
¿En qué países de América Latina se tipifican de forma diferente estos delitos?
La tipificación varía bastante entre países. México, Colombia, Perú y Argentina, por ejemplo, distinguen claramente entre peculado y malversación en sus códigos penales, aunque con matices en los elementos y las penas. En algunos países centroamericanos, ambas figuras se agrupan bajo un mismo tipo penal con modalidades. Lo que todos comparten es la protección del patrimonio público como bien jurídico tutelado, aunque el nombre del delito y sus elementos específicos dependan de cada ordenamiento nacional. Consultar el peculado en el contexto de cada legislación es clave para entender sus particularidades.
Conclusión
Malversación y peculado son dos figuras legales distintas que comparten un escenario común —el manejo de fondos públicos— pero se diferencian en lo esencial: la malversación sanciona el desvío de recursos hacia un uso no autorizado, mientras que el peculado sanciona la apropiación directa de esos recursos por parte de quien los custodiaba. Reconocer esa diferencia es el primer paso para entender cómo funciona el derecho penal aplicado a la corrupción financiera.
Ahora que conoces los elementos que configuran cada delito, los sujetos que pueden cometerlos y las consecuencias legales que implican, puedes aplicar ese conocimiento al análisis de casos concretos, a tu formación académica o a tu práctica profesional en entornos donde el control del gasto público sea parte del trabajo diario. La contabilidad forense te ofrece las herramientas para pasar de la teoría a la evidencia.
Si este tema te genera más preguntas, en este sitio web encontrarás contenidos que profundizan en otras figuras del derecho financiero y la contabilidad forense, explicadas con el mismo enfoque claro y directo que acabas de leer. Hay mucho más por descubrir.
Sigue aprendiendo:

¿Cómo se investiga el fraude de seguros?

Salidas laborales de un contador forense

Estadísticas de fraude financiero en Latinoamérica

Fraude ocupacional: El enemigo que ya está adentro

¿Cómo iniciar una investigación de fraude?

La evidencia de un fraude financiero

Ejemplos del triángulo del fraude

Certificaciones en contabilidad forense
