
La contabilidad forense y la tradicional comparten base, pero tienen objetivos, métodos y perfiles profesionales completamente diferentes. La primera registra y controla; la segunda investiga y presenta evidencia. Si quieres saber exactamente en qué se diferencian, cuándo se usa cada una y qué implica dedicarse a cada rama, aquí encuentras todo lo que necesitas saber.

¿Qué es la contabilidad forense y en qué se diferencia?
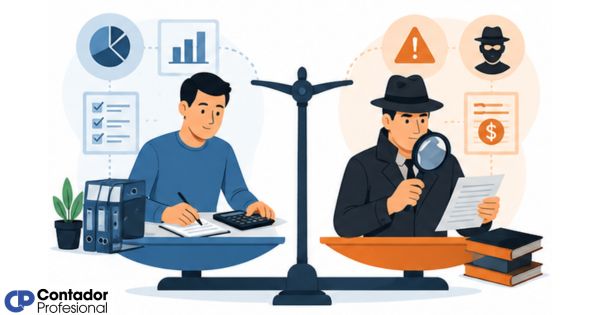
Cuando escuchas «contabilidad», probablemente piensas en registros de ingresos, declaraciones de impuestos o estados financieros. Eso describe bien a la contabilidad tradicional. Sin embargo, la contabilidad forense tiene un propósito distinto: investiga operaciones financieras para detectar fraudes, malversaciones o irregularidades con posibles consecuencias legales. Aunque ambas disciplinas comparten la misma base técnica, su aplicación, sus herramientas y el perfil del profesional que las ejerce son considerablemente diferentes.
Definición de contabilidad forense
La contabilidad forense es una especialidad que combina conocimientos contables con técnicas de investigación y derecho. Su función principal es examinar registros financieros para identificar evidencia de fraude, corrupción, lavado de dinero u otras conductas ilícitas que puedan presentarse ante un tribunal o autoridad competente. No trabaja sobre el día a día de una empresa, sino sobre situaciones concretas que requieren un análisis profundo y documentado.
El trabajo del contador forense va más allá del análisis numérico. También implica redactar informes periciales, comparecer como perito ante jueces o fiscales y comunicar hallazgos complejos de forma clara y comprensible para personas sin formación financiera. Por eso, además de dominar la contabilidad, este profesional necesita habilidades de comunicación, pensamiento crítico y conocimiento del sistema jurídico.
Definición de contabilidad tradicional
La contabilidad tradicional —también llamada contabilidad financiera o general— es el sistema mediante el cual las organizaciones registran, clasifican y reportan todas sus operaciones económicas. Su objetivo es ofrecer una imagen fiel de la situación financiera de una entidad a través de documentos como el balance general, el estado de resultados o el flujo de caja. Es la columna vertebral de cualquier gestión empresarial y el punto de partida de toda carrera contable.
A diferencia de la forense, la contabilidad tradicional opera de manera continua y sistemática. Cada transacción —desde una compra de materiales hasta el pago de nóminas— queda registrada según normas internacionales como las NIIF (Normas Internacionales de Información Financiera). Su alcance abarca empresas privadas, organismos públicos, entidades sin fines de lucro y cualquier organización que mueva recursos económicos.
Diferencias clave entre ambas disciplinas
Aunque comparten la misma base técnica, la contabilidad forense y la tradicional divergen en casi todos los aspectos prácticos. Conocer esas diferencias te ayuda a entender qué rol ocupa cada una dentro del sistema económico y legal, y qué tipo de profesional se necesita en cada caso. La tabla siguiente resume los puntos de contraste más relevantes.
| Criterio | Contabilidad forense | Contabilidad tradicional |
|---|---|---|
| Objetivo principal | Detectar fraudes e irregularidades financieras | Registrar y reportar operaciones económicas |
| Ámbito de aplicación | Investigaciones, litigios, auditorías especiales | Gestión financiera de cualquier organización |
| Tipo de trabajo | Por proyecto o caso específico | Continuo y sistemático |
| Usuario de los informes | Jueces, fiscales, abogados, árbitros | Directivos, inversores, administraciones |
| Formación requerida | Contabilidad + especialización forense y legal | Carrera contable o administración de empresas |
| Herramientas principales | Análisis de datos, peritaje, software forense | Software contable, hojas de cálculo, ERPs |
| Resultado del trabajo | Informe pericial con validez legal | Estados financieros y reportes internos |
¿Cuándo se aplica cada tipo de contabilidad?
La contabilidad tradicional está presente en prácticamente cualquier contexto donde exista actividad económica. Una empresa necesita contabilidad tradicional desde el primer día de operaciones: para pagar impuestos, presentar informes a sus socios, solicitar financiamiento o simplemente saber si está ganando o perdiendo dinero. No es optativa; en la mayoría de los países es una obligación legal para cualquier entidad con actividad económica registrada.
La contabilidad forense, en cambio, aparece cuando algo va mal o cuando se sospecha que algo ha ido mal. Se activa ante denuncias de fraude interno, disputas societarias, procesos de divorcio con activos en litigio, investigaciones por corrupción o auditorías de cumplimiento normativo. También puede intervenir en fusiones y adquisiciones cuando una de las partes quiere verificar que los estados financieros presentados son fidedignos antes de cerrar un trato.
¿Cuándo entra en juego cada disciplina?
🔍 Contabilidad forense
- Sospecha de fraude interno
- Investigación por corrupción
- Disputa legal entre socios
- Proceso de divorcio con activos
- Verificación previa a una adquisición
📊 Contabilidad tradicional
- Registro diario de operaciones
- Presentación de impuestos
- Elaboración de balances anuales
- Control de costos y presupuesto
- Informes para inversores o bancos
Herramientas y métodos que usa cada disciplina
Las herramientas que emplea cada rama reflejan con claridad cuán distintos son sus objetivos. La contabilidad tradicional se apoya en software de gestión contable y financiera como los sistemas ERP (SAP, Oracle, Odoo), hojas de cálculo avanzadas y plataformas de reportes automatizados. Su flujo de trabajo sigue normas estandarizadas que permiten comparar los estados financieros de una empresa con los de años anteriores o con los de otras organizaciones del mismo sector.
La contabilidad forense, en cambio, recurre a un conjunto de herramientas orientadas a la detección de anomalías. El análisis de datos masivos, los softwares especializados en auditoría forense y las técnicas de rastreo de transacciones son parte habitual de su trabajo. También aplica la Ley de Benford —un principio matemático que analiza la frecuencia de los primeros dígitos en conjuntos de datos numéricos— para identificar patrones inusuales que podrían indicar manipulación de registros.
Otro método propio de la contabilidad forense es la entrevista investigativa. A diferencia de una auditoría convencional, el contador forense sabe cómo interrogar a testigos y obtener información relevante sin levantar sospechas prematuras. Esta habilidad combina psicología, técnica contable y conocimiento legal, algo que no forma parte de la formación de un contador tradicional estándar.
¿Qué perfil profesional requiere cada una?
Para ejercer la contabilidad tradicional, la base es una carrera universitaria en contabilidad, administración de empresas o finanzas, dependiendo del país. El profesional debe dominar las normas contables vigentes, manejar los principales sistemas de gestión financiera y tener la capacidad de producir informes claros y precisos. Con el tiempo, puede especializarse en áreas como contabilidad de costos, auditoría interna, tributación o contabilidad gubernamental, entre otras.
El perfil del contador forense exige una capa adicional de formación. Además del dominio contable, necesita conocimientos en derecho penal y procesal, técnicas de investigación, análisis de datos y redacción de informes periciales. Muchos profesionales llegan a esta especialidad después de varios años de experiencia en auditoría o finanzas, lo que les da una base sólida para identificar con rapidez dónde pueden esconderse las irregularidades.
Si estás pensando en estudiar contabilidad forense, ten en cuenta que la mayoría de los programas de especialización exigen tener una titulación previa en contabilidad, auditoría o finanzas. No es una carrera de entrada; es un paso siguiente dentro de una trayectoria profesional ya iniciada.
Ventajas y limitaciones de cada enfoque
Ninguna de las dos disciplinas es mejor que la otra en términos absolutos; cada una responde a necesidades concretas. La contabilidad tradicional ofrece estabilidad laboral, demanda constante y un campo de acción amplísimo. Prácticamente toda organización necesita un contador, lo que se traduce en una inserción laboral relativamente accesible y en una amplia variedad de sectores donde puedes desarrollarte: banca, manufactura, comercio, salud, educación y sector público, entre muchos otros.
Su principal limitación es que el trabajo puede volverse rutinario con el tiempo, especialmente en empresas con procesos muy estandarizados. La automatización también está transformando algunas tareas repetitivas de la contabilidad tradicional, lo que empuja a los profesionales a desarrollar habilidades de análisis e interpretación más allá del simple registro de datos.
La contabilidad forense, por su parte, ofrece casos siempre distintos, un trabajo intelectualmente estimulante y, por lo general, una remuneración superior. Su demanda crece a medida que los sistemas de control y cumplimiento normativo se vuelven más estrictos en todo el mundo. Sin embargo, requiere una inversión de tiempo y recursos considerable para formarse correctamente, y no todos los mercados laborales tienen suficiente demanda sostenida como para ejercerla a tiempo completo desde el inicio.
Ventajas y limitaciones en un vistazo
✅ Forense: ventajas
- Casos variados y desafiantes
- Alta remuneración potencial
- Creciente demanda global
⚠️ Forense: limitaciones
- Formación larga y costosa
- Mercado más especializado
- Alta presión en procesos legales
✅ Tradicional: ventajas
- Demanda constante y estable
- Múltiples sectores de inserción
- Base para otras especializaciones
⚠️ Tradicional: limitaciones
- Tareas que se automatizan
- Puede volverse rutinaria
- Salarios más estandarizados
Las salidas laborales de un contador forense incluyen organismos gubernamentales de control, firmas de auditoría, bufetes de abogados, departamentos de cumplimiento en grandes empresas y organismos internacionales. Son perfiles muy específicos, pero con una trayectoria profesional que puede resultar muy sólida con la experiencia adecuada.
Preguntas frecuentes
¿La contabilidad forense reemplaza a la contabilidad tradicional?
No, en absoluto. La contabilidad forense no sustituye a la tradicional; la complementa cuando surgen situaciones que requieren investigación o litigio. Mientras la tradicional garantiza el registro y control continuo de las operaciones, la forense interviene en circunstancias específicas y puntuales. Ambas coexisten y, en muchos casos, una alimenta a la otra: el trabajo diario de la contabilidad tradicional genera los registros que el contador forense analiza después.
¿Puede un contador tradicional convertirse en contador forense?
Sí, y de hecho ese es el camino más habitual. La mayoría de los contadores forenses comenzaron su carrera en la contabilidad tradicional o en auditoría, lo que les proporcionó una comprensión profunda del funcionamiento real de los sistemas financieros. Después complementaron esa base con formación especializada en investigación, derecho penal y técnicas periciales. La experiencia previa es, en muchos sentidos, tan valiosa como la especialización posterior.
¿En qué casos una empresa necesita un contador forense?
Una empresa puede necesitar un contador forense cuando enfrenta sospechas de fraude interno, disputas legales relacionadas con sus estados financieros, procesos de due diligence antes de una fusión o adquisición, o investigaciones por parte de organismos reguladores. También se recurre a este profesional cuando hay conflictos entre socios que requieren una valoración imparcial de los activos o cuando se detectan inconsistencias inexplicables en los registros contables que la auditoría convencional no logra esclarecer.
¿Qué estudios se necesitan para ejercer la contabilidad forense?
El punto de partida es una titulación universitaria en contabilidad, finanzas, administración de empresas o carreras afines. A partir de ahí, la especialización forense se obtiene mediante maestrías, diplomaturas o certificaciones específicas que abordan materias como criminalística financiera, derecho procesal, análisis de fraude y peritaje contable. Algunas certificaciones internacionales reconocidas en este campo son la CFE (Certified Fraud Examiner) o la CIDA (Certified Insurance and Damage Auditor), entre otras según el país.
¿Cuánto gana un contador forense comparado con uno tradicional?
En términos generales, los contadores forenses tienden a percibir remuneraciones más altas que los contadores tradicionales, principalmente porque su especialización es más específica, la demanda es menor que la oferta de candidatos convencionales y el nivel de responsabilidad en cada caso suele ser elevado. Sin embargo, la brecha salarial varía considerablemente según el país, el sector, la experiencia del profesional y si trabaja de forma independiente o en relación de dependencia.
¿La contabilidad forense solo se usa en procesos judiciales?
No. Aunque su trabajo frecuentemente termina en un tribunal, la contabilidad forense también se aplica en contextos extrajudiciales, como investigaciones internas de empresas que prefieren resolver un problema discretamente antes de llevarlo a la justicia, auditorías de cumplimiento normativo, mediaciones comerciales o revisiones previas a grandes transacciones financieras. El informe pericial puede servir tanto para iniciar un proceso legal como para prevenirlo.
¿Cuál de las dos disciplinas tiene mayor demanda laboral hoy?
En términos de volumen de oportunidades, la contabilidad tradicional sigue siendo la disciplina con mayor demanda laboral, ya que cualquier organización con actividad económica la necesita de forma permanente. La contabilidad forense, aunque crece con fuerza impulsada por una mayor exigencia en los sistemas de control y anticorrupción, opera en un mercado más acotado. Eso no la hace menos atractiva; simplemente exige una estrategia de inserción más enfocada. Puedes ampliar el panorama de esta especialidad revisando más sobre la contabilidad forense y sus aplicaciones actuales.
Conclusión
La contabilidad forense y la contabilidad tradicional no son disciplinas rivales; son complementarias y responden a necesidades completamente distintas dentro del mundo financiero. Mientras una garantiza el orden y la transparencia en el día a día de las organizaciones, la otra actúa cuando ese orden se ve comprometido. Entender esa diferencia es el primer paso para tener una visión clara de hacia dónde puede llevarte la profesión contable.
Si algo te ha quedado claro después de recorrer este contenido, es que tu punto de partida siempre será la contabilidad tradicional. Dominarla bien te abre puertas en cualquier sector y te prepara para dar el salto hacia especializaciones más complejas si en algún momento decides ir por ese camino. La contabilidad forense no es un destino de entrada, pero sí puede ser uno de los más interesantes a los que llegar.
Si quieres seguir explorando este campo, en este sitio web encontrarás más contenidos que te ayudarán a profundizar tanto en los fundamentos de la profesión contable como en las distintas especializaciones que puedes considerar. Cada artículo está pensado para que avances a tu ritmo, con información clara y sin rodeos.
Sigue aprendiendo:

El triángulo del fraude: La mente detrás de cada robo

¿Cómo convertirse en contador forense?

Diferencia entre fraude y error contable

¿Cuál es la pena por ser testaferro?

La reconstrucción de estados financieros

¿Qué esconde un testaferro? Todo lo que debes saber

¿Cómo se calcula el lucro cesante?

Salidas laborales de un contador forense
