
Muchas empresas llevan años pagando costos ambientales sin siquiera saberlo. No porque los ignoren a propósito, sino porque esos costos se esconden dentro de los gastos generales, sin nombre propio ni cuenta asignada. Si te preguntas cómo se calcula realmente lo que una empresa gasta —y lo que debería gastar— por su relación con el medio ambiente, estás en el lugar correcto.

¿Qué son los costos ambientales de una empresa?
Los costos ambientales son todos los recursos económicos que una empresa destina a prevenir, gestionar o reparar el daño que sus actividades generan sobre el entorno natural. No se limitan a multas o sanciones: abarcan desde la inversión en tecnología limpia hasta los gastos por tratamiento de residuos o remediación de suelos contaminados. Entender su alcance es el primer paso para medirlos correctamente.
Según la literatura contable especializada, los costos ambientales comprenden tanto los costos internos como los externos, y se vinculan con todas las actividades relacionadas con el daño y la protección ambiental. Esto incluye cualquier tipo de costo directo o menos tangible, con consecuencias para la empresa a corto o largo plazo. La diferencia entre ambos tipos tiene un impacto directo en cómo se registran y reportan.
Costos internos y externos: una distinción clave
Los costos internos son los que la empresa asume directamente: tratamiento de residuos, instalación de filtros, sistemas de depuración o formación del personal en materia ambiental. Los costos externos, en cambio, son los que recaen sobre la sociedad o el entorno cuando la empresa no internaliza el daño que genera, como la contaminación de un río o el deterioro de la calidad del aire en zonas cercanas a sus instalaciones.
La distinción importa porque, al aplicar el principio «quien contamina paga», las empresas se ven obligadas a trasladar parte de esos costos externos hacia sus propios estados contables. Ignorar los costos externos no los elimina: tarde o temprano se convierten en pasivos ambientales, sanciones regulatorias o daños reputacionales que afectan el resultado financiero de la organización.
¿Cuándo se genera un costo ambiental?
Los costos ambientales no aparecen solo cuando ocurre un accidente o derrame. Se generan en tres momentos distintos dentro del ciclo de vida de una actividad empresarial: antes de iniciar una operación, como medidas preventivas; durante el proceso productivo, como costos corrientes ordinarios; y después, cuando se reparan los daños ocasionados al entorno. Reconocer estos tres momentos permite planificar y presupuestar con mayor precisión.
Tipos de costos ambientales que debes identificar
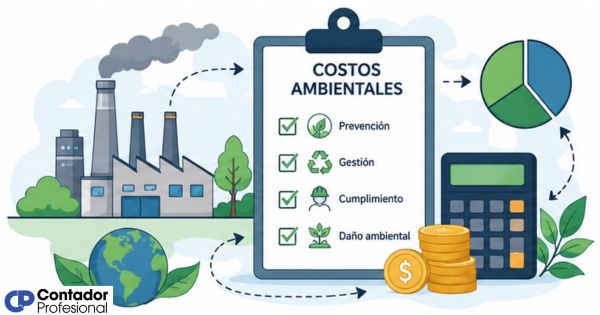
Antes de calcular cualquier cifra, necesitas saber qué estás midiendo. Los costos ambientales no son todos iguales: tienen naturalezas distintas, ocurren en momentos diferentes y requieren tratamientos contables específicos. Clasificarlos correctamente es la base de todo el proceso de medición. A continuación se describen las tres categorías principales que utilizan los marcos de contabilidad ambiental.
Costos de prevención
Son los que la empresa incurre para evitar que sus actividades generen daño ambiental. Representan una inversión proactiva destinada a reducir emisiones, controlar vertidos o mejorar procesos productivos antes de que el impacto ocurra. Ejemplos típicos incluyen la adquisición de equipos de bajo consumo energético, la capacitación ambiental del personal o el rediseño de procesos para minimizar residuos desde el origen.
Costos de control y gestión
Corresponden a los gastos que se generan durante la operación para monitorear, gestionar y controlar el impacto ambiental en tiempo real. Incluyen el tratamiento de aguas residuales, la gestión de residuos sólidos, las auditorías ambientales y el mantenimiento de sistemas de depuración. No evitan el daño desde el inicio, pero lo contienen dentro de límites aceptables según la normativa vigente.
Costos por daño o impacto ambiental
Son los más difíciles de cuantificar porque muchas veces no tienen un precio de mercado directo. Representan el valor económico del daño causado al entorno, ya sea por contaminación de suelos, pérdida de biodiversidad o deterioro de la calidad del agua. Para medirlos se recurre a métodos de valoración específicos, que se explican en el apartado siguiente. Su estimación es fundamental para calcular el costo ambiental total de la empresa.
Métodos para calcular los costos ambientales
No existe una única fórmula universal para medir los costos ambientales. La elección del método depende del tipo de impacto que se quiere valorar, la información disponible y el propósito del cálculo. Conocer los métodos más utilizados te permitirá seleccionar el más apropiado según la realidad de cada empresa o proyecto. A continuación se describen los cuatro enfoques con mayor respaldo académico y profesional.
Valoración contingente
Este método estima el valor económico que las personas asignan a un bien ambiental mediante encuestas directas. Se pregunta a los afectados cuánto estarían dispuestos a pagar para preservar un recurso natural o cuánto exigirían como compensación por su pérdida. Es especialmente útil para valorar impactos difusos, como la pérdida de calidad paisajística o la contaminación de acuíferos, donde no existe un precio de mercado de referencia.
Evaluación del ciclo de vida (LCA)
La evaluación del ciclo de vida analiza todos los impactos ambientales de un producto o proceso desde su origen hasta su disposición final. Permite cuantificar los costos asociados a cada etapa: extracción de materias primas, producción, distribución, uso y residuo. Se apoya en normas internacionales como la serie ISO 14040 y es ampliamente utilizada en sectores industriales y de manufactura para identificar en qué fase se concentran los mayores impactos y costos.
Contabilidad de flujo de materiales (MFCA)
La contabilidad de flujo de materiales rastrea el movimiento de materiales e insumos a lo largo del proceso productivo y asigna un costo a todo lo que no se convierte en producto final. Los residuos, emisiones y desperdicios tienen un costo explícito bajo este método, lo que convierte la gestión ambiental en una palanca de eficiencia económica. Es particularmente útil para detectar ineficiencias productivas con impacto ambiental.
Método del costo de reposición o proyecto sombra
Este enfoque calcula cuánto costaría reemplazar o compensar artificialmente el servicio ambiental que se ha degradado. Por ejemplo, si una empresa contamina un río, el costo ambiental equivale al precio de instalar un sistema que replique la función de purificación que el río prestaba de forma natural. El valor del bien ambiental se estima a través del costo del sustituto tecnológico, lo que permite expresarlo en términos monetarios concretos y auditables.
¿Cómo se calcula el costo ambiental total de una empresa?
El cálculo del costo ambiental total integra las distintas partidas en una sola cifra que resume el esfuerzo económico de la empresa en relación con el medio ambiente. Para lograrlo, primero debes tener correctamente identificadas y clasificadas todas las partidas que corresponden a gestión ambiental, prevención e impacto. Sin esa clasificación previa, cualquier cálculo total será inexacto y no reflejará la realidad de la organización.
La fórmula base del costo ambiental total
La literatura contable ambiental establece que el costo ambiental total resulta de sumar el costo de gestión ambiental —todo lo que la empresa invierte en prevenir y controlar sus impactos— más el costo por impacto ambiental, que representa el valor económico del daño que ya se ha generado sobre el entorno. Expresado de forma simple: Costo ambiental total = Costo de gestión ambiental + Costo por impacto ambiental.
Costos corrientes, diferidos y previstos
Al calcular el costo ambiental de un período concreto, no basta con sumar los gastos del mes. La fórmula contable incluye tres elementos: los costos corrientes, que corresponden al período en curso; la proporción de costos diferidos, que son gastos ya realizados, pero cuyo efecto se distribuye en varios períodos; y la cuota de costos previstos, que son las estimaciones de obligaciones ambientales futuras que deben reconocerse hoy. Esta distinción garantiza que el resultado del ejercicio refleje la realidad ambiental completa de la organización.
¿Cómo registrar los costos ambientales en la contabilidad?
Calcular los costos ambientales es solo una parte del proceso. El siguiente paso consiste en reflejarlos correctamente en los libros contables y en los estados financieros. Sin un registro adecuado, la información pierde utilidad tanto para la gestión interna como para el cumplimiento de obligaciones legales y la comunicación con terceros interesados como inversores, reguladores o clientes.
Reconocimiento contable de partidas ambientales
Para que un costo ambiental sea reconocido como partida contable, debe cumplir con los criterios generales de reconocimiento de activos, pasivos o gastos que establece el marco conceptual de las normas contables aplicables en cada país. En términos prácticos, esto significa que el costo debe ser probable, cuantificable de forma fiable y vinculado a un hecho pasado o presente. Si existen dudas sobre su cuantificación, puede registrarse como una provisión ambiental. Puedes profundizar en cómo funcionan las provisiones ambientales y su tratamiento contable específico.
Los costos de prevención y control suelen reconocerse como gastos del período o como activos intangibles si generan beneficios futuros. Los costos por daño, en cambio, se reconocen como pasivos cuando existe una obligación presente, sea legal o implícita. La correcta separación entre gasto e inversión ambiental evita distorsiones en los resultados del ejercicio y mejora la comparabilidad de los estados financieros.
Presentación en los estados financieros
Aunque las Normas Internacionales de Información Financiera no establecen un modelo estándar para presentar partidas ambientales de forma separada, la práctica habitual consiste en incluirlas mediante notas aclaratorias a los estados financieros. Estas notas detallan las inversiones ambientales realizadas, las provisiones constituidas y los pasivos contingentes de naturaleza ambiental. La transparencia en este punto fortalece la credibilidad de la empresa ante auditores y partes interesadas. Para conocer el marco normativo que regula este proceso, vale la pena revisar la normativa contable ambiental vigente.
Errores frecuentes al medir los costos ambientales
Medir los costos ambientales con precisión exige evitar ciertos errores que aparecen con frecuencia, tanto en empresas que se inician en esta práctica como en organizaciones con mayor recorrido. Reconocer estos errores de antemano te ahorra distorsiones contables y pérdida de información valiosa para la toma de decisiones. Los más habituales son los siguientes:
- No separar los costos ambientales de los gastos generales: Muchos costos ambientales quedan ocultos dentro de cuentas de gastos generales sin identificación específica, lo que impide su análisis y gestión.
- Ignorar los costos externos: Centrarse solo en los costos que la empresa paga directamente lleva a subestimar el impacto real, especialmente cuando existen pasivos ambientales latentes.
- Omitir los costos diferidos y previstos: Calcular únicamente los costos del período corriente sin incluir la cuota de diferidos y previstos genera una imagen incompleta del ejercicio.
- Elegir el método de valoración sin analizar el tipo de impacto: Aplicar valoración contingente donde corresponde evaluación del ciclo de vida, o viceversa, produce estimaciones poco representativas de la realidad.
- No documentar los supuestos del cálculo: Si los criterios utilizados para estimar el costo no quedan registrados, resulta imposible auditar el proceso o replicarlo en períodos futuros.
- Confundir costo ambiental con multa: Las sanciones son una consecuencia posible del incumplimiento, pero los costos ambientales abarcan un espectro mucho más amplio que incluye prevención, gestión y remediación.
Preguntas frecuentes
¿Cuál es la diferencia entre costo ambiental y gasto ambiental?
Aunque en el lenguaje cotidiano se usan de forma intercambiable, en contabilidad tienen matices distintos. El gasto ambiental es el desembolso que se consume en el período actual sin generar beneficios futuros, como el pago por la recogida de residuos. El costo ambiental, en cambio, es un concepto más amplio que puede incluir tanto gastos como inversiones que generan rendimientos a largo plazo, como la instalación de un sistema de depuración. La diferencia determina cómo se registran en los estados financieros y cómo afectan el resultado del ejercicio.
¿Qué normas contables regulan los costos ambientales?
A nivel internacional, no existe una norma específica dentro de las NIIF dedicada exclusivamente a los costos ambientales. Sin embargo, la NIC 37 regula las provisiones y pasivos contingentes, lo que abarca muchas obligaciones de naturaleza ambiental. Organizaciones como la AECA en España o la IFAC han desarrollado documentos de orientación específicos. En cada país pueden existir regulaciones locales adicionales que complementan estos marcos generales. Explorar la normativa contable ambiental aplicable en tu contexto es el punto de partida recomendado.
¿Los costos ambientales afectan el resultado del ejercicio?
Sí, y de forma directa. Los costos ambientales que se reconocen como gastos del período reducen el resultado antes de impuestos. Además, las provisiones ambientales constituidas afectan el pasivo del balance y generan un cargo en la cuenta de pérdidas y ganancias. En proyectos de larga duración, la cuota de costos diferidos y previstos que se imputa a cada período también reduce el resultado, aunque el desembolso real aún no se haya producido. Por eso, una buena gestión de los costos ambientales tiene consecuencias directas sobre la rentabilidad reportada.
¿Qué es la valoración contingente en costos ambientales?
Es un método de valoración económica que estima el valor de bienes ambientales que no tienen mercado, como un ecosistema o la calidad del aire, a través de encuestas a la población afectada. Se pregunta directamente cuánto estaría dispuesta a pagar una persona para preservar ese bien o cuánto exigiría como compensación por su deterioro. Su principal ventaja es que permite valorar cualquier tipo de impacto, incluso los más intangibles. Su principal limitación es que los resultados dependen del diseño del cuestionario y de la disposición de los encuestados a responder con precisión.
¿Cómo se identifican los costos ambientales ocultos en una empresa?
Los costos ambientales ocultos son los que han sido absorbidos dentro de cuentas generales de gastos sin identificación específica. Para detectarlos, es necesario revisar línea a línea los registros contables y preguntarse si cada partida tiene algún componente vinculado a la gestión o al impacto ambiental. Herramientas como la contabilidad de flujo de materiales (MFCA) son especialmente eficaces para este propósito, ya que rastrean todos los materiales que entran al proceso y calculan el costo asociado a los que no se convierten en producto. Una auditoría ambiental interna también puede ser un punto de partida práctico. Conocer los costos ambientales con mayor detalle te ayuda a orientar esta búsqueda.
¿Qué relación tienen los costos ambientales con las provisiones?
Cuando una empresa tiene una obligación ambiental presente —como remediar un suelo contaminado— pero aún no conoce con exactitud su monto o el momento en que deberá hacerlo, debe constituir una provisión. Esta provisión reconoce el pasivo ambiental de forma anticipada y distribuye su efecto en el resultado contable a lo largo del tiempo. Las provisiones ambientales son, por tanto, el mecanismo contable que conecta el cálculo de los costos ambientales con su registro en el balance. Para profundizar en su funcionamiento, puedes revisar el contenido sobre provisiones ambientales.
¿Puede una empresa deducir fiscalmente sus costos ambientales?
En muchos países, los gastos relacionados con la prevención y el control ambiental son deducibles fiscalmente si cumplen con los requisitos generales de deducibilidad: estar vinculados a la actividad económica, estar debidamente documentados y no tener carácter de inversión a largo plazo sin amortización. Algunas legislaciones incluso contemplan incentivos fiscales específicos para inversiones ambientales, como deducciones por instalación de energías renovables o sistemas de tratamiento de residuos. Consultar la normativa fiscal del país correspondiente y revisar los indicadores sociales asociados puede ofrecer una visión más completa del impacto total de estas inversiones.
Conclusión
Calcular los costos ambientales de una empresa no es un ejercicio teórico: es una práctica contable con impacto directo en los estados financieros, en la gestión interna y en la relación de la organización con su entorno. Comprender qué son, cómo se clasifican y qué métodos existen para medirlos te da una base sólida para abordar este tema desde cualquier ángulo profesional o académico.
Los puntos que has recorrido aquí —desde la distinción entre costos internos y externos hasta la fórmula del costo total, pasando por los métodos de valoración y los errores más frecuentes— conforman un esquema que puedes aplicar de forma progresiva. Empieza por identificar y clasificar las partidas, elige el método de valoración según el tipo de impacto y asegúrate de registrar todo con documentación que permita su revisión.
Si este tema te ha resultado útil, en este sitio web encontrarás más contenidos sobre contabilidad ambiental y social, así como sobre aspectos relacionados, como el cómo se mide el capital humano dentro de las organizaciones. Cada pieza suma cuando se trata de construir una visión contable más completa y responsable.
Sigue aprendiendo:

Sistema de cuentas ambientales y económicas: Guía base

¿Qué perfil profesional necesita la auditoría social?

El triple resultado contable: ¿Cómo funciona?

Diferencia entre capital social y capital humano

Ejemplos de externalidades ambientales en la industria

¿Para qué sirve la auditoría social en una empresa?

El gasto social corporativo

¿Qué son los bonos verdes y cómo funcionan?
