
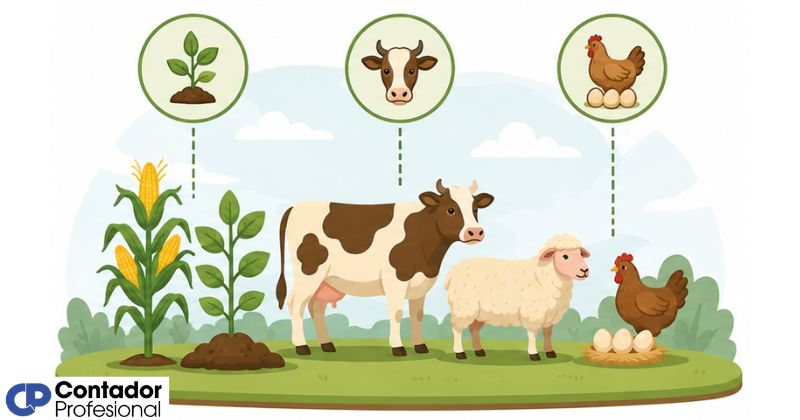
Cuando ves una vaca, un cultivo de maíz y un árbol frutal dentro de la misma empresa, probablemente asumes que se tratan igual en los libros contables. Pero la realidad es otra. Cada uno pertenece a una categoría distinta, y clasificarlos bien es lo que determina cómo se miden, dónde aparecen en el balance y qué norma les aplica.

¿Qué es un activo biológico?
Un activo biológico es cualquier animal o planta viva que una empresa gestiona con el objetivo de obtener beneficios económicos a través de su transformación biológica. Esta definición proviene de la NIC 41 (Norma Internacional de Contabilidad 41 – Agricultura), que es el marco contable de referencia para este tipo de activos en empresas del sector agropecuario, forestal y acuícola.
Lo que hace especial a estos activos frente a otros elementos del patrimonio empresarial es su capacidad de cambiar por sí solos: crecen, se reproducen, deterioran o maduran sin que la empresa tenga que fabricar nada. Esa transformación natural es, precisamente, la que genera valor económico y la que obliga a registrarlos con criterios contables específicos.
Diferencia entre activo biológico y producto agrícola
Un concepto que suele generar confusión al inicio es saber cuándo termina el activo biológico y cuándo comienza el producto agrícola. El activo biológico es el ser vivo en sí mismo —el árbol, el animal, el cultivo—, mientras que el producto agrícola es lo que se obtiene de él en el punto de cosecha o recolección: la leche, la lana, la fruta o el grano.
Una vez que el producto agrícola se separa del activo biológico, deja de regirse por la NIC 41 y pasa a tratarse como inventario bajo la NIC 2. Por eso, la fruta que está todavía en el árbol forma parte del activo biológico, pero la misma fruta ya cosechada y en bodega es un producto agrícola listo para ser vendido o transformado.
¿Cómo se clasifican los activos biológicos?
La NIC 41 propone dos criterios principales para clasificar los activos biológicos dentro de los estados financieros. El primero tiene que ver con el destino productivo del activo: si se consume directamente o si genera productos de forma continua. El segundo, que verás más adelante, atiende a su etapa de desarrollo: si ya alcanzó la madurez productiva o todavía está en proceso de lograrlo.
Estos criterios no son opcionales ni decorativos. De ellos depende directamente qué norma aplica para medirlos, cómo se presentan en el balance y qué tipo de ganancias o pérdidas se reconocen por su transformación. Entender bien la diferencia entre cada categoría es el punto de partida para una contabilidad agropecuaria ordenada y sin errores de presentación.
Activos biológicos consumibles
Los activos biológicos consumibles son aquellos que se cosechan o se venden directamente una vez que han alcanzado su punto productivo. Su ciclo termina con la cosecha, porque en ese momento el activo biológico deja de existir como tal y se convierte en un producto agrícola o se enajena. No generan rendimientos en períodos futuros porque su destino final es la extracción completa o la venta.
Estos activos se registran bajo la NIC 41 y se miden al valor razonable menos los costos de venta en cada fecha de balance. La variación de ese valor —ya sea por crecimiento, cambios de precio de mercado u otras causas— se reconoce directamente en el resultado del período, lo que hace que los estados financieros reflejen en tiempo real el desempeño del activo.
Ejemplos de activos biológicos consumibles:
- Ganado de engorde destinado a la obtención de carne
- Cultivos anuales como maíz, trigo, algodón o arroz
- Peces en piscifactorías criados para la venta
- Árboles cultivados para la producción de madera
- Animales mantenidos temporalmente para la venta
Activos biológicos productores (portadores)
Los activos biológicos productores —también llamados portadores— son aquellos que generan productos de forma continua durante varios períodos sin que el activo en sí mismo se consuma ni se venda. Su valor no se agota con una sola cosecha; por el contrario, permanecen activos en la empresa durante años y producen rendimientos de manera regular, como la leche que da una vaca o los frutos que da un árbol frutal cada temporada.
Aquí hay un punto clave que muchos confunden: tras una modificación a la NIC 16, las plantas productoras ya no se registran bajo la NIC 41, sino bajo la NIC 16 – Propiedades, Planta y Equipo, y están sujetas a depreciación. Los animales productores, en cambio, siguen dentro del alcance de la NIC 41. Esta distinción afecta directamente la forma de medición y la presentación en el balance.
Ejemplos de activos biológicos productores:
- Vacas lecheras que producen leche sin sacrificarse
- Árboles frutales (manzanos, naranjos, palmas aceiteras)
- Viñedos para la producción de uvas
- Árboles de caucho para extracción de látex
- Aves de postura que producen huevos de forma continua
Clasificación por estado de desarrollo
Tanto los activos consumibles como los productores pueden encontrarse en dos estados distintos dentro del ciclo productivo: ya listos para generar valor o todavía en proceso de alcanzar esa capacidad. Esta segunda clasificación —maduros y por madurar— es relevante porque afecta la presentación de información financiera y ayuda a quienes leen los estados financieros a entender cuándo se esperan los flujos de efectivo futuros.
Activos biológicos maduros
Un activo biológico maduro es aquel que ya alcanzó las condiciones necesarias para ser cosechado, recolectado o para mantener una producción regular. En el caso de los activos consumibles, significa que el animal o el cultivo está listo para la venta o la cosecha. En el caso de los productores, significa que el activo ya es capaz de generar sus primeros frutos, su primera leche o su primera producción de forma sostenida.
Por ejemplo, una plantación de café que ya entró en su primera etapa productiva es un activo maduro. Del mismo modo, un lote de ganado de engorde que alcanzó el peso de faena se considera maduro, porque está en condiciones de ser vendido o enviado al sacrificio para obtener el producto final.
Activos biológicos por madurar
Los activos por madurar son aquellos que todavía no alcanzaron las condiciones para generar producción o para ser cosechados. Están en pleno proceso de desarrollo biológico: creciendo, engordando, formando sus raíces o acumulando la biomasa necesaria para llegar a su etapa productiva. En este punto, el activo ya está registrado en los libros, pero su rendimiento económico todavía no se ha materializado.
Un cultivo de caña de azúcar recién sembrado, un ternero en su fase de cría o un árbol frutal en formación son ejemplos típicos de activos por madurar. La empresa invierte en ellos —en alimentación, fertilización, cuidado sanitario— sin recibir aún retorno directo, lo que hace que esta categoría sea especialmente relevante para evaluar el ciclo productivo de largo plazo.
Clasificación según su posición en el balance
Además de la clasificación por destino productivo y por etapa de desarrollo, los activos biológicos también se deben ubicar correctamente en el balance según su liquidez esperada, es decir, según si se prevé que se realizarán o consumirán dentro del ciclo operativo normal o en un plazo mayor. Esta distinción es parte del marco de presentación que establecen tanto las NIIF plenas como la sección 4 de las NIIF para Pymes.
Activos biológicos corrientes
Un activo biológico se clasifica como corriente cuando se espera que se realice o consuma dentro del ciclo normal de operación de la empresa. En términos prácticos, esto aplica principalmente a los activos consumibles de ciclo corto: cultivos anuales como el maíz o el trigo, animales de engorde que serán vendidos en los próximos meses y cualquier activo cuya transformación o venta ocurre en un horizonte inferior al año.
También se clasifican como corrientes los frutos ya cosechados que están en existencias, porque se espera venderlos en un plazo breve. La clave está en el ciclo operativo de la empresa: si ese ciclo es inferior a doce meses, el activo biológico que se realiza dentro de él es corriente; si es mayor, se aplica ese mismo plazo extendido como criterio.
Activos biológicos no corrientes
Los activos biológicos no corrientes son aquellos cuyo ciclo productivo supera el período normal de operación o cuya realización no se espera en el corto plazo. Aquí entran los activos productores de largo plazo: los árboles frutales, los viñedos, los palmares y los animales reproductores o lecheros que permanecerán activos en la empresa durante varios años consecutivos.
Un cultivo de maracuyá que produce varias cosechas a lo largo de varios años, por ejemplo, se presenta como activo no corriente durante toda su vida productiva. Los frutos ya cosechados de ese mismo cultivo, en cambio, se tratan como activo corriente porque se espera venderlos en poco tiempo. Esta distinción dentro del mismo activo es una situación real y frecuente en la contabilidad de activos biológicos de empresas agrícolas.
Normas contables que regulan la clasificación
No existe una sola norma que regule todos los activos biológicos de la misma manera. Dependiendo de la categoría a la que pertenezca el activo, se aplica un marco normativo diferente, y esa distinción tiene consecuencias directas en la medición, la presentación y la información a revelar. Conocer qué norma aplica a cada caso es indispensable para registrar correctamente en las normas contables para el sector agropecuario.
El cambio más relevante de los últimos años fue la exclusión de las plantas productoras del alcance de la NIC 41, que pasaron a regirse por la NIC 16. Esto ocurrió porque su comportamiento económico es más parecido al de una máquina o instalación que al de un activo biológico que se consume: generan productos durante años, se deprecian y no se venden como parte del ciclo ordinario de negocios.
Para las empresas que aplican las NIIF para Pymes, el marco de referencia es la sección 34, que tiene similitudes con la NIC 41, pero ofrece más flexibilidad cuando el valor razonable no puede determinarse de forma fiable. En ese caso, la norma permite usar el costo como base de medición, lo que resulta especialmente útil para pequeñas explotaciones agropecuarias.
Ejemplos prácticos de clasificación
Ver la clasificación aplicada a casos concretos es la mejor manera de afianzar los conceptos. A continuación, se presentan situaciones reales del sector agropecuario con su clasificación correcta, el tipo de activo al que corresponden y la norma que les aplica.
El caso del ternero merece una explicación adicional. La clasificación definitiva de un ternero depende del destino que la empresa le asigne: si se va a engordar para la venta de carne, es un activo consumible; si se va a convertir en vaca lechera o en toro reproductor, pasará a ser un activo productor. Esta decisión debe estar documentada desde el inicio para que la presentación contable sea coherente y auditable.
Preguntas frecuentes
¿Qué norma regula los activos biológicos?
La norma principal que regula el reconocimiento, la medición y la presentación de los activos biológicos es la NIC 41 – Agricultura, que forma parte de las Normas Internacionales de Contabilidad emitidas por el IASB. Sin embargo, no es la única norma implicada: las plantas productoras se rigen por la NIC 16 – Propiedades, Planta y Equipo, y los productos agrícolas obtenidos en la cosecha pasan a la NIC 2 – Inventarios. Para las pequeñas y medianas empresas, la referencia es la Sección 34 de las NIIF para Pymes, que adapta los criterios de la NIC 41 a las características de ese tipo de entidades.
¿Cuál es la diferencia entre activo biológico consumible y productor?
La diferencia radica en el destino del activo. Un activo consumible se cosecha o se vende directamente al final de su ciclo, como el ganado de engorde o los cultivos anuales, y su vida productiva termina con esa acción. Un activo productor, en cambio, no se consume ni se vende durante su operación normal: genera productos de forma continua durante varios períodos, como una vaca lechera que produce leche o un árbol frutal que da cosechas año tras año. Esta diferencia determina qué norma aplica para su medición y cómo se presenta en el balance general de la empresa.
¿Cómo se miden los activos biológicos en contabilidad?
Según la NIC 41, los activos biológicos se miden al valor razonable menos los costos de venta tanto en el reconocimiento inicial como en cada fecha de balance. El valor razonable es el precio que se obtendría en el mercado en condiciones normales entre partes interesadas. Si el valor razonable no puede determinarse de forma fiable —lo que ocurre en ciertos casos al momento del reconocimiento inicial—, la norma permite usar el costo como alternativa. Las plantas productoras son una excepción: se miden bajo el modelo de costo o revaluación de la NIC 16 y están sujetas a depreciación sistemática.
¿Un árbol frutal es un activo biológico consumible o productor?
Un árbol frutal es un activo biológico productor, porque genera frutos de forma continua durante varios períodos sin que el árbol en sí mismo se consuma ni se venda como parte del proceso ordinario. Tras la modificación a la NIC 41, los árboles frutales en etapa productiva se tratan como plantas productoras y se registran bajo la NIC 16, lo que significa que están sujetos a depreciación. Los frutos que produce ese árbol, una vez separados de él en la cosecha, se convierten en productos agrícolas y se tratan como inventario bajo la NIC 2.
¿Un caballo de trabajo se considera activo biológico?
No necesariamente. Para que un animal se reconozca como activo biológico, debe destinarse a la procreación, al engorde para la venta o a la transformación en otro activo biológico. Un caballo utilizado para labores de ganadería o transporte en la explotación no cumple esas condiciones, por lo que se registra como propiedad, planta y equipo bajo la NIC 16 y no como activo biológico bajo la NIC 41. La clave siempre es el destino asignado al animal dentro de la operación de la empresa, no su naturaleza biológica por sí sola.
¿Cómo se clasifica el ganado en los estados financieros?
La clasificación del ganado depende del uso que la empresa le dé. El ganado de engorde destinado a la venta de carne es un activo biológico consumible y se presenta como activo corriente, ya que su realización ocurre dentro del ciclo operativo normal. El ganado reproductor o las vacas lecheras son activos productores y se presentan como activos no corrientes, medidos al valor razonable menos costos de venta bajo la NIC 41. Si un animal cambia de destino —por ejemplo, una vaca lechera que se decide enviar al sacrificio—, su clasificación debe actualizarse en los registros contables.
¿Cuándo un activo biológico es corriente o no corriente?
La distinción entre activo biológico corriente y no corriente sigue los criterios generales de presentación del balance: un activo es corriente cuando se espera realizarlo o consumirlo dentro del ciclo operativo normal de la empresa o en los próximos doce meses. Es no corriente cuando su ciclo productivo supera ese horizonte. Un cultivo anual de ciclo corto es corriente; un árbol frutal o una vaca lechera son no corrientes. En algunos casos, un mismo activo puede generar partidas en ambas categorías: el árbol es no corriente, pero los frutos cosechados son corrientes.
Conclusión
La clasificación de activos biológicos no es un ejercicio teórico: es la base que determina qué norma aplicas, cómo mides el activo, dónde lo ubicas en el balance y qué información debes revelar. Entender si un activo es consumible o productor, maduro o por madurar, corriente o no corriente, cambia por completo el tratamiento contable que le corresponde.
Con los criterios que revisaste aquí, puedes acercarte a cualquier situación del sector agropecuario y tomar decisiones de registro con fundamento normativo sólido. Lo más importante es definir desde el inicio el destino de cada activo, documentarlo correctamente y aplicar la norma que corresponde —NIC 41, NIC 16 o la Sección 34 de las NIIF para Pymes— según el caso concreto.
Si quieres seguir fortaleciendo tu conocimiento en esta área, este sitio web tiene más contenidos sobre contabilidad agropecuaria, normas internacionales y su aplicación práctica en empresas del sector. Cada tema que domines te acerca a un manejo más preciso y confiable de la información financiera.
Sigue aprendiendo:

Depreciación de plantaciones agrícolas
El seguro agrícola y su registro contable

Inventario de insumos agrícolas

Financiamiento para proyectos agropecuarios

Costo de producción por hectárea

Diferencia contable entre cultivos anuales y perennes

Arrendamiento de tierras agrícolas: Contabilidad y registro

Tipos de contabilidad agropecuaria
