
Hay una pregunta que todo ganadero debería poder responder sin dudar: ¿Cuántos animales tienes hoy y cuánto valen? Si la respuesta no llega de inmediato, o si no coincide con tus registros, tienes un problema de inventario. La auditoría de inventarios ganaderos existe exactamente para resolver eso, y entenderla es más sencillo de lo que parece.

¿Qué es una auditoría de inventarios ganaderos?
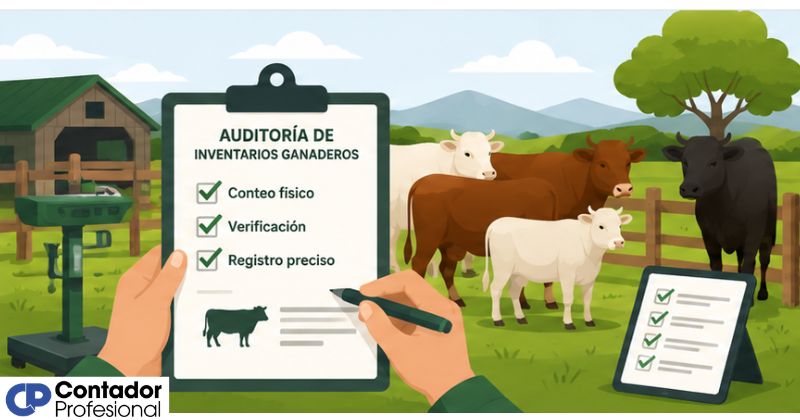
Una auditoría de inventarios ganaderos es el proceso formal de verificar que los registros contables del hato coincidan con la existencia física de los animales. No se trata solo de contar cabezas: implica clasificar cada animal por categoría, asignarle un valor económico y detectar cualquier diferencia entre lo que dicen los libros y lo que hay en el campo. Cuando ese proceso se hace bien, el ganadero o el contador tiene una base sólida para elaborar estados financieros confiables.
A diferencia de un simple recuento periódico, la auditoría tiene un carácter técnico y documentado. Cada paso debe dejar evidencia: formularios, registros de campo, planillas de valoración y un informe final con los ajustes realizados. Esa trazabilidad es lo que la convierte en una herramienta contable y no solo en una práctica de campo.
Diferencia entre inventario ganadero y auditoría de inventario
El inventario ganadero es el registro actualizado de todos los animales que forman parte del hato, organizado por categorías: toros, vacas, novillos, novillas, terneros, entre otros. La auditoría, en cambio, es el proceso de verificar que ese registro sea correcto. Dicho de forma simple: el inventario es el documento y la auditoría es la revisión que confirma si ese documento dice la verdad.
Un ganadero puede tener un inventario perfectamente actualizado en papel y, aun así, necesitar una auditoría si ese inventario nunca se ha cruzado con un conteo físico real. Ambos procesos se complementan: sin inventario no hay base para auditar, y sin auditoría el inventario pierde credibilidad contable con el tiempo.
¿Por qué la ganadería necesita un proceso de auditoría propio?
A diferencia de un almacén de productos manufacturados, el hato ganadero cambia de forma constante y por razones biológicas: nacimientos, muertes, cambios de categoría por edad o peso, compras y ventas. Cada uno de esos movimientos modifica el valor contable del inventario y, si no se registra oportunamente, genera diferencias que se acumulan con el tiempo hasta hacerse difíciles de rastrear.
Además, los animales son activos biológicos que se valoran de forma distinta a un bien inerte. Su precio varía según el estado productivo, el peso, la raza y las condiciones del mercado. Por eso, la auditoría en ganadería no puede aplicar los mismos criterios de una auditoría de inventario industrial: requiere conocimiento del ciclo productivo y de las normas contables del sector agropecuario.
Objetivos de la auditoría de inventarios ganaderos
Antes de ejecutar cualquier proceso de auditoría, es útil tener claro qué se espera obtener al final. Los objetivos definen el alcance del trabajo y determinan qué información hay que recopilar, qué cálculos hay que hacer y qué ajustes son necesarios en los registros contables.
- Verificar la existencia real del hato: Confirmar que los animales registrados en libros existen físicamente y están en el establecimiento.
- Detectar diferencias entre registros y realidad: Identificar discrepancias originadas por errores de registro, muertes no reportadas o movimientos no documentados.
- Actualizar la valoración de los activos biológicos: Asignar un valor económico correcto a cada categoría del hato según criterios contables vigentes.
- Garantizar la integridad de los estados financieros: Proveer una base confiable para el balance general y el estado de resultados de la explotación ganadera.
- Apoyar la toma de decisiones productivas: Ofrecer información precisa sobre la composición del hato para decisiones de compra, venta o reproducción.
- Cumplir requisitos legales y fiscales: Respaldar las declaraciones tributarias y las obligaciones formales ante entidades de control con documentos verificables.
Categorías del hato ganadero que debes auditar
No todos los animales de una explotación ganadera tienen el mismo tratamiento contable. La clasificación correcta de cada animal es el punto de partida de cualquier auditoría de inventarios ganaderos, porque determina cómo se valora, cómo se deprecia y en qué cuenta del plan contable se registra. Auditar sin clasificar primero es como sumar sin saber qué se está sumando.
Animales de cría, levante y ceba
Los animales de cría son los reproductores: toros y vacas cuya función principal es la producción de crías o de leche. Contablemente, se tratan como activos fijos biológicos y están sujetos a depreciación o agotamiento. Los animales de levante son los que aún no han alcanzado el peso o la edad para ser comercializados; se clasifican como activos biológicos en desarrollo. Los de ceba son los que ya están en la etapa final de engorde y próximos a la venta, por lo que se manejan como inventario corriente.
Esta distinción importa porque el método de valoración y la cuenta contable varían según la etapa productiva del animal. Un error de clasificación puede llevar a registrar como activo fijo lo que debería estar en el inventario de productos, alterando indicadores clave como el capital de trabajo o la rentabilidad del ejercicio.
Activos biológicos en etapa de desarrollo
Los terneros y las novillas en crecimiento son el ejemplo más claro de activos biológicos en desarrollo. Su valor aumenta con el tiempo a medida que ganan peso y se acercan a la etapa productiva, lo que implica que la auditoría debe registrar no solo su existencia, sino también su estado actual y el costo acumulado de su mantenimiento hasta la fecha del corte.
En la práctica, muchas explotaciones ganaderas omiten el seguimiento del costo de cría de estos animales, lo que genera una subvaloración sistemática del inventario. Una auditoría bien ejecutada corrige ese problema y deja evidencia del valor real que representan estos activos para el negocio.
| Categoría | Clasificación contable | Tratamiento en auditoría |
|---|---|---|
| Toros y vacas reproductoras | Activo fijo biológico | Verificación de existencia y cálculo de agotamiento |
| Novillas y terneros en crecimiento | Activo biológico en desarrollo | Conteo, clasificación y acumulación de costos |
| Novillos en ceba | Inventario corriente | Conteo físico y valoración a precio de mercado o costo |
| Animales para sacrificio inmediato | Inventario de productos | Verificación de existencia y valor neto realizable |
¿Cómo se realiza una auditoría de inventarios ganaderos?
El proceso de auditoría sigue una secuencia lógica que va desde la planificación hasta la entrega de un informe documentado. Cada paso depende del anterior, por lo que saltarse alguno compromete la validez del resultado. A continuación se describe cada etapa con la profundidad suficiente para que puedas comprenderla y aplicarla.
Paso 1: Definir el alcance y la periodicidad
Antes de empezar, hay que responder tres preguntas: ¿qué se va a auditar?, ¿con qué profundidad? y ¿con qué frecuencia? El alcance puede cubrir todo el hato o centrarse en una categoría específica, como los animales en ceba. La periodicidad depende del tamaño del establecimiento y de las exigencias contables: en explotaciones pequeñas puede ser anual, pero en operaciones más grandes es recomendable hacerla semestral o trimestralmente.
En esta etapa también se define quién participará en el proceso: el contador, el administrador de la finca, el personal de campo y, si aplica, un auditor externo. Delimitar responsabilidades desde el inicio evita confusiones durante el conteo y garantiza que los datos recopilados sean confiables.
Paso 2: Conteo físico del hato
El conteo físico es la columna vertebral de la auditoría. Consiste en verificar, animal por animal, que cada cabeza registrada en los libros existe realmente en el establecimiento. El método más confiable es el conteo por corrales o potreros, en el que se agrupa el ganado por categorías y se registra en formularios diseñados para esa tarea.
Durante el conteo se deben anotar, además de la cantidad, elementos como el estado corporal, la etapa productiva visible y cualquier marca o identificación individual (aretes, tatuajes, microchips). Esos datos son los que permiten cruzar el conteo con los registros individuales que existen en el sistema contable o en los cuadernos de campo.
Paso 3: Comparación con los registros contables
Una vez terminado el conteo físico, se compara el resultado con los datos que aparecen en los registros contables. Las diferencias que se encuentren en esta etapa se llaman «faltantes» o «sobrantes» y pueden tener diversas causas: muertes no reportadas, errores de transcripción, movimientos entre potreros no registrados o, en casos más graves, pérdidas no declaradas.
Cada diferencia encontrada debe investigarse antes de proceder al ajuste. No todas las discrepancias son errores contables: a veces el problema está en el registro de campo y no en los libros. Documentar el origen de cada diferencia es parte del trabajo del auditor y le da peso al informe final.
Paso 4: Valoración de los animales
Verificar que los animales existen no es suficiente: también hay que confirmar que están registrados por el valor correcto. En ganadería, la valoración puede hacerse al costo histórico acumulado, al valor razonable (precio de mercado) o mediante métodos combinados, dependiendo de la norma contable aplicable en cada país.
La valoración afecta directamente el patrimonio de la explotación y la carga fiscal. Por eso, la auditoría debe revisar que el método utilizado sea consistente con ejercicios anteriores y que los valores registrados reflejen condiciones reales del mercado o costos efectivamente incurridos. Cambios injustificados en el método de valoración son una señal de alerta para cualquier auditor.
Paso 5: Ajuste de diferencias y elaboración del informe
Con las diferencias identificadas y su origen documentado, se registran los ajustes contables necesarios. Cada ajuste debe estar respaldado por un comprobante o documento que explique la causa: una baja por muerte, una reclasificación de categoría o una corrección de valor. Sin ese respaldo, el ajuste puede ser cuestionado por un tercero.
El informe final de la auditoría resume los hallazgos, detalla los ajustes realizados y, cuando corresponde, incluye recomendaciones para mejorar el sistema de registro y control del inventario. Ese documento es el producto tangible de todo el proceso y el que sirve de base para la toma de decisiones contables y operativas.
Errores más comunes en el inventario ganadero
Conocer los errores frecuentes tiene tanto valor como saber hacer el proceso correctamente. La mayoría de las discrepancias que aparecen en una auditoría de inventarios ganaderos tienen causas identificables y prevenibles. Reconocerlas de antemano ahorra tiempo durante la revisión y permite diseñar controles más efectivos en el día a día.
- No registrar muertes de forma oportuna: Cuando un animal muere y no se da de baja inmediatamente en el sistema, el inventario queda sobrevaluado hasta que alguien lo detecta.
- Omitir cambios de categoría: Un ternero que pasa a novillo o un novillo que entra a la etapa de ceba debe reclasificarse contablemente. Si no se hace, la valoración del hato es incorrecta.
- Mezclar métodos de valoración entre períodos: Cambiar de costo histórico a valor razonable sin documentarlo genera inconsistencias que dificultan la comparación entre ejercicios.
- No separar el inventario por categorías: Registrar todo el ganado bajo una sola cuenta impide conocer la composición real del hato y complica el análisis financiero.
- Apoyarse solo en el cuaderno de campo: Los registros físicos son valiosos, pero deben trasladarse al sistema contable de forma sistemática. La información que solo existe en un cuaderno no tiene respaldo formal ante una revisión externa.
- No realizar conteos físicos periódicos: El tiempo que pasa entre un conteo y el siguiente es tiempo en que pueden acumularse errores sin detectarse.
Documentos y registros que soportan la auditoría
Una auditoría sin soporte documental no es una auditoría: es una estimación. Cada hallazgo, cada ajuste y cada decisión tomada durante el proceso debe estar respaldada por un documento concreto. Esos registros son los que le dan validez al informe final y los que protegen al contador y al ganadero ante cualquier revisión externa.
| Documento | Para qué sirve en la auditoría |
|---|---|
| Libro de registro del hato | Base de comparación con el conteo físico |
| Formulario de conteo físico | Evidencia del recuento realizado en campo |
| Facturas de compra y venta de animales | Soporte de entradas y salidas del inventario |
| Actas de muerte o pérdida | Respaldo para dar de baja animales fallecidos |
| Planilla de valoración por categoría | Soporte del valor asignado a cada grupo de animales |
| Informe de auditoría con ajustes | Documento final que resume hallazgos y correcciones |
En el marco de la contabilidad agropecuaria, el manejo riguroso de estos documentos no es una formalidad burocrática: es la diferencia entre tener un sistema de control real y tener solo la apariencia de uno. Además, si la explotación ganadera está sujeta a revisión fiscal, estos soportes son los que determinan si el contribuyente puede justificar sus declaraciones.
Herramientas para gestionar el inventario ganadero
El método de registro que elige una explotación ganadera influye directamente en la calidad de la información disponible para la auditoría. No existe una sola herramienta válida para todos los casos: la elección depende del tamaño del hato, del nivel de tecnificación de la operación y de los recursos disponibles. Lo importante es que el sistema elegido permita registrar entradas, salidas y cambios de categoría de forma oportuna y confiable.
- Cuadernos de campo: Son el punto de partida de muchas explotaciones pequeñas. Permiten registrar conteos diarios, partos y muertes de forma inmediata, aunque su información debe trasladarse periódicamente a un sistema más estructurado.
- Hojas de cálculo (Excel o similares): Ofrecen mayor capacidad de análisis que el cuaderno manual. Permiten organizar el hato por categorías, calcular totales y cruzar datos con facilidad, especialmente mediante tablas dinámicas.
- Software especializado en ganadería: Aplicaciones diseñadas para el sector que integran el registro animal con la gestión contable, sanitaria y reproductiva. Facilitan la generación de reportes para la auditoría y reducen los errores de transcripción.
- Identificación electrónica (RFID): El uso de aretes o microchips con lectura electrónica permite registrar movimientos de animales de forma automática, lo que reduce significativamente el margen de error en el inventario.
Independientemente de la herramienta, el principio es siempre el mismo: el registro debe hacerse en el momento en que ocurre el movimiento, no días después. Un nacimiento anotado una semana más tarde es una semana de información incorrecta en el inventario, y esas semanas se acumulan hasta convertirse en las diferencias que una auditoría debe resolver.
Para profundizar en los fundamentos del control de existencias en el sector, puedes revisar el concepto de inventario agropecuario y entender cómo se estructura desde sus bases. También resulta útil conocer la dinámica de la rotación de inventario ganadero, que determina con qué velocidad los animales entran y salen del hato y cómo eso afecta los registros contables.
Preguntas frecuentes
¿Con qué frecuencia se debe hacer una auditoría de inventarios ganaderos?
La frecuencia recomendada depende del tamaño y la complejidad de la explotación. En hatos pequeños, una auditoría anual suele ser suficiente para mantener los registros al día y detectar diferencias antes de que se acumulen. En explotaciones medianas o grandes, con mayor movimiento de animales, es aconsejable realizarla cada seis meses o de forma trimestral. Lo más importante es que el intervalo entre auditorías no sea tan largo que los errores se vuelvan difíciles de rastrear, ya que cada movimiento no registrado a tiempo suma complejidad al proceso de corrección.
¿Quién puede realizar una auditoría de inventarios ganaderos?
La auditoría puede realizarla el contador de la explotación junto con el administrador de la finca, siempre que ambos tengan conocimiento del ciclo productivo ganadero y de los criterios contables aplicables. En casos donde se requiere mayor objetividad, por ejemplo, para efectos fiscales o crediticios, es recomendable contratar a un auditor externo con experiencia en contabilidad agropecuaria. La participación del personal de campo durante el conteo físico es indispensable, dado que son quienes conocen la ubicación y el estado de cada grupo de animales.
¿Cómo se valoran los animales en un inventario ganadero?
Existen dos enfoques principales. El primero es el costo histórico, que acumula todos los gastos de adquisición y mantenimiento del animal desde su ingreso al hato. El segundo es el valor razonable o precio de mercado, que refleja lo que se obtendría por el animal si se vendiera en las condiciones actuales del mercado. Algunos marcos normativos, como las NIIF para Pymes (NIC 41), establecen el valor razonable como criterio preferente para los activos biológicos. La elección del método debe ser consistente entre períodos y estar claramente documentada en las políticas contables de la empresa ganadera.
¿Qué diferencia hay entre inventario inicial e inventario final en ganadería?
El inventario inicial es el recuento valorado del hato al comienzo de un período contable, generalmente el 1 de enero o el inicio del ejercicio fiscal. El inventario final es el mismo recuento al cierre del período. La diferencia entre ambos, ajustada por compras, ventas, nacimientos y muertes, refleja la variación del patrimonio ganadero durante ese tiempo. Para ampliar este concepto aplicado a las distintas categorías del campo, puedes consultar la sección sobre inventario de productos agrícolas cosechados, que sigue una lógica similar en la rama agrícola.
¿Qué pasa si hay diferencias entre el conteo físico y los registros contables?
Las diferencias no se ajustan automáticamente: primero hay que investigar su origen. Un faltante puede deberse a una muerte no registrada, a un animal vendido sin comprobante o a un simple error de conteo. Un sobrante, por su parte, puede indicar un nacimiento no anotado o un animal ingresado sin registro formal. Solo cuando se conoce la causa se procede al ajuste contable, respaldado por el documento correspondiente. Si la diferencia no puede explicarse después de la investigación, debe registrarse como una pérdida no identificada y dejarse documentada en el informe de auditoría para seguimiento futuro.
¿Qué métodos de valuación se usan en el inventario ganadero?
Los métodos más utilizados en la práctica son el promedio ponderado, el costo de adquisición individualizado y el valor razonable. El promedio ponderado se adapta bien a hatos grandes con animales de características similares, ya que distribuye el costo total entre el número de cabezas. El costo individualizado es más preciso, pero exige un sistema de identificación animal robusto. Para las explotaciones que aplican normas internacionales, el valor razonable es el criterio predominante para los activos biológicos, aunque requiere estimaciones de mercado que deben justificarse con información verificable.
¿Cómo afecta la auditoría de inventarios ganaderos a los estados financieros?
Los ajustes derivados de una auditoría impactan directamente en el balance general, al corregir el valor de los activos biológicos, y en el estado de resultados, si se reconocen bajas por muerte, pérdidas por diferencias o ganancias por revalorización. Una auditoría bien ejecutada produce estados financieros que reflejan con fidelidad la situación real de la explotación, lo que mejora su credibilidad ante entidades financieras, socios y autoridades fiscales. Por el contrario, no auditar el inventario durante varios períodos genera distorsiones que se vuelven cada vez más difíciles de corregir sin afectar la comparabilidad histórica de los estados.
Conclusión
La auditoría de inventarios ganaderos es el mecanismo que convierte un simple listado de animales en información financiera confiable. Al verificar la existencia física del hato, compararlo con los registros contables y ajustar las diferencias con respaldo documental, obtienes una visión real del patrimonio que representa tu actividad ganadera. Sin ese proceso, los estados financieros descansan sobre supuestos que ningún auditor externo —ni ninguna entidad financiera— puede verificar.
A lo largo de este recorrido has visto cómo se clasifican los animales por categoría contable, qué pasos sigue el proceso de auditoría, cuáles son los errores que más se repiten y qué documentos necesitas para respaldar cada decisión. Puedes aplicar este conocimiento en cualquier explotación, grande o pequeña, y la forma más efectiva de empezar es con un conteo físico ordenado y un registro que se actualice cada vez que ocurre un movimiento en el hato.
Si este tema despertó tu interés por la gestión financiera del campo, en este sitio web encontrarás más contenidos sobre contabilidad agropecuaria que te ayudarán a ampliar tu comprensión del sector, desde los fundamentos del registro de activos biológicos hasta el análisis de resultados de una explotación ganadera.
Sigue aprendiendo:
El seguro agrícola y su registro contable

Diferencia entre ganado de cría y de engorde

Capital de trabajo en una finca agrícola

Normas contables para el sector agropecuario

¿Qué es la contabilidad ganadera y cómo funciona?

Inventario de insumos agrícolas

Activos biológicos: El secreto que mueve la contabilidad del campo

Inventario de productos agrícolas cosechados
